安防行业跟踪:2025海康和大华财报
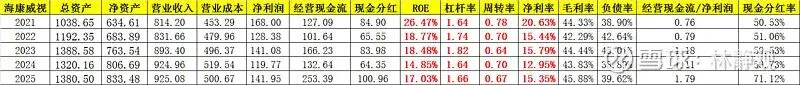
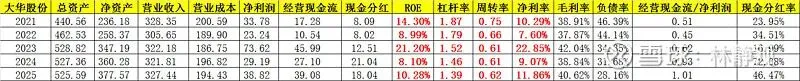
首先看一下21-25年两家公司的整体情况:
这五年,海康营收缓慢增长,利润呈现一定的波动性,毛利率保持稳定,现金流逐步变好,股东回报进一步加强; 大华营收止步,利润大幅波动(这里有一次性投资收益的干扰),负债率逐步下降,股东回报小幅提升;
25年,海康营收持平,利润15%增长,现金流大幅改善,这是通过内部成本节省,应收账款改善取得的,未来改善的空间有限;
25年,大华同比海康强一些,但是各项指标的绝对值还是不如海康的;
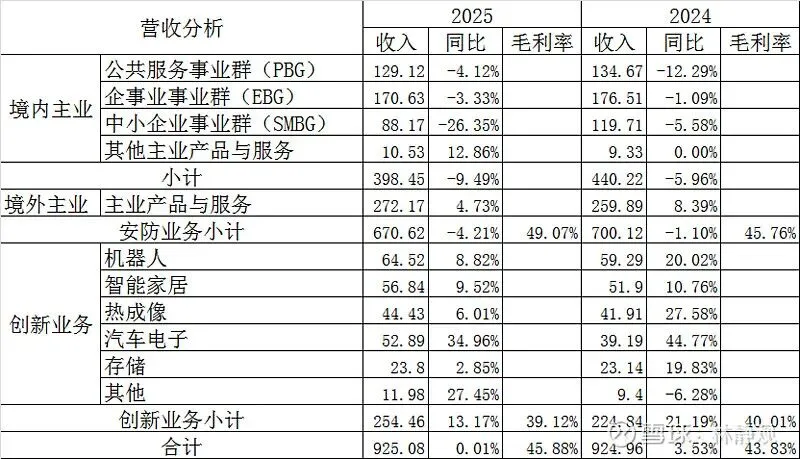
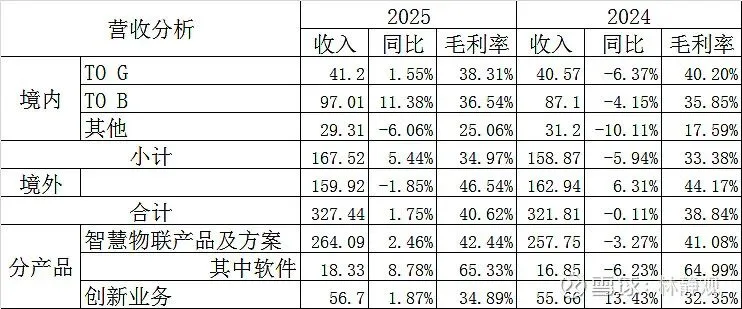
接着看一下25年营收的拆解
海康:传统安防业务还在下滑,国内下滑近10%,海外增长4.7%; 国内ToG和ToB都是下滑的,特别是中小企业下滑26%; 创新业务发展的非常好,整体增长13.17%,特别是汽车电子连续两年高速增长,并且整体毛利率也有39%,这在制造业中是非常不错的。
大华,传统安防业务是小幅增长的,而且国内是增长的,海外业务是下降;创新业务持平;
大华的安防业务和海康有不一样的表现,我去财报中仔细找了一下,原因可能是大客户销售(关联方交易):
24-25年,大华前五大客户的销售占比10%+,而海康只有2%左右;
大华的前五大客户中有中国移动和零跑汽车这2家关联方,中国移动是23年入股大华的,零跑这是这几年成立的电动车公司,我想这两家在下行周期对大华的传统业务起到了支撑作用,特别是中国移动。
再看一下经营效率指标
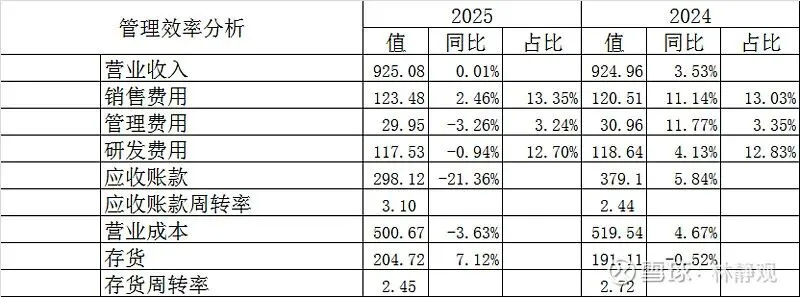
海康25年管理费用和研发费用同比都是下降的,但是未来空间有限; 销售费用小幅增长;3费占比保持稳定,符合预期;
应收账款周转率大幅提升,非常不容易;但是存货周转率又降下来了;这两者的绝对值都超过200亿,在资产负债表中的占比也还是蛮高的,未来还需要继续加强提升;
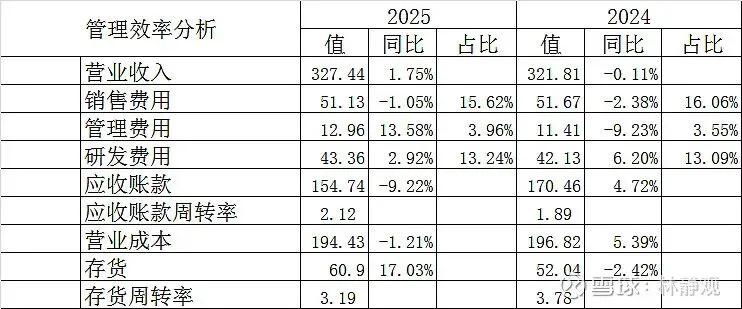
大华25年 销售费用小幅下降,管理费用和研发费用则是增长的,特别是管理费用增长13%,好在3项费用占比还算稳定;
营收帐款也大幅改善,但是比海康还是要差一些,这也可以体现出两者客户的差异;
存货周转率也是下降的,但是好于海康;
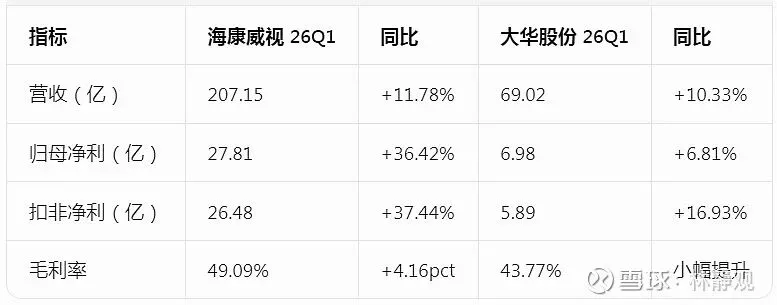
最后贴一下26年1季度两家公司的数据
营收增加10%+,毛利率同步提升,海康净利润大幅增长,数据非常的好;
海康1季度产品提价2次,毛利率上行,有两个原因:需求端不错,成本上涨的滞后性;
我个人觉得安防行业26年可能是一个拐点,结束多年下滑态势;因为季报数据非常少,需要后续进一步跟踪观察
关于海康的估值逻辑
1、传统业务PE10-15,创新业务PE20-25倍
2、股息率3-5%之间
21-25年的平均分红80亿,按股息率估值范围1600-2600亿;
按照25年的营收和利润数据,按PE估值范围1752-2462亿;
两个方法估值区间非常接近,哈哈!
估值都是拍脑袋的事情,大家权当一笑。