

一、五粮液这次“财报重写”,到底改了多少?
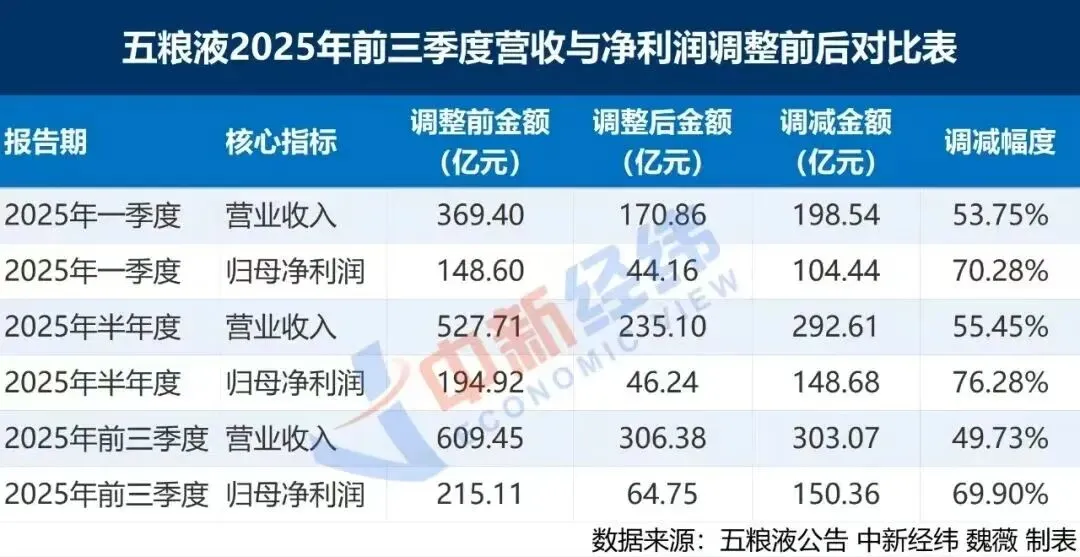
2026年4月30日(年报披露截止日),五粮液压哨发布2025年年报与2026年一季报,同时追溯重述2025年前三季度财报,核心数据变动堪称“史诗级”:
1、2025年前三季度(原披露→调整后)
营收:609.45亿→306.38亿,调减303亿(近乎腰斩)
归母净利润:215.11亿→45.22亿,调减169.89亿(降幅超79%)
2、2025年全年(调整后)
营收:405.29亿,同比-54.55%
归母净利润:89.54亿,同比-71.89%
3、2026年一季度(对比调整后2025年Q1)
归母净利润:80.63亿,同比+82.57%(“逆袭”高增)
一句话概括:2025年业绩“深蹲”,2026年Q1“跳高”,核心靠“重写去年数据”实现。
二、争议爆发:是“会计纠错”,还是“财务洗澡”?
事件一出,澎湃新闻、新浪财经、中国基金报、中新经纬等主流媒体集体聚焦,市场分裂为“质疑派”与“审慎派”,核心观点针锋相对:
1、质疑派(主流舆论:财务洗澡+基数魔术)
• 澎湃新闻:《五问五粮液:为何业绩大变脸?303亿营收为何凭空消失?》直指三大不合理:调整幅度异常(连调三季未发现)、定性混淆(把政策变更包装成差错更正)、动机可疑(董事长被查节点刻意做低基数)。
• 新浪财经:《500亿收入差错!五粮液这出戏,到底该怎么收场?》直接定性为“精心设计的财务大洗澡”:调减去年利润、压低基数,精准为今年一季度82%高增铺路,意图过于明显。
• 网易新闻:《68万股东无眠!五粮液“爆改”财报》批评“发货即确认收入”改规则无明细解释,303亿营收“凭空消失”,严重损害财报公信力。
• 市场共识:合规但不体面——形式上符合会计准则,本质是规则内的财报魔术,纸面高增长≠基本面回暖。
2、审慎派(少数声音:会计纠错+行业调整)
• 中国新闻网/中新经纬:援引部分律师观点,认为调整契合会计准则谨慎性原则;白酒行业渠道高库存、经营不确定,规范收入确认、挤历史水分,能让财报更真实反映经营。
• 核心理由:程序合规(经董事会、审计审议、会计师出具意见),不属于财务造假,而是行业惯例调整。
3、中立观察(媒体共识:信任受损,白马逻辑松动)
• 东方财富网:《延期披露、大额追溯调表!五粮液财报公信力堪忧》指出:压哨披露+大幅调表+模糊解释,严重破坏财报严肃性;企业不靠产品、渠道破局,反而靠财务调节粉饰业绩,白马投资逻辑生变。
三、为什么“业绩魔改”说法抓眼球,但“造假论”站不住脚?
1、体量与监管不允许“明目张胆造假”
五粮液作为千亿市值、审计严格、机构重仓、市场高度关注的白酒龙头,若真把“215亿利润改成89亿”,绝非“财报技巧”,而是重大财务造假——监管、审计、资本市场会第一时间追责,不可能仅被当成“增长故事”轻轻带过。
2、核心矛盾:不是“造假”,是“利润搬家”
媒体与市场真正质疑的,不是“数据造假”,而是人为调度利润的时间分布:
• 康美:造利润(无中生有)
• 瑞幸:编利润(虚构交易)
• 安然:藏利润(隐瞒亏损)
• 五粮液这次:搬利润(把2025年利润“搬到”2026年)
3、数据“对不上”的根源:收入确认口径大变
公司调整理由是“渠道销售模式变更、收入确认时点后移、谨慎性复核”——简单说,以前“发货就确认收入”,现在改成“经销商实际动销后再确认”。
• 白酒行业长期惯例:发货即确认收入(渠道压货、提前确认利润)
• 本次调整:收紧口径、挤历史水分,导致2025年业绩“深蹲”
• 本质:会计政策变更,而非突发造假
四、白酒行业“增长三件套”:没有造假,也能做出漂亮数据
即使没有“魔改”,白酒企业(尤其头部)靠行业特性,就能短期调节利润、制造高增长,核心路径三条:
1、渠道压货(最经典,行业通用)
把酒提前发给经销商,当期确认收入、美化现金流,但终端实际未动销——透支未来增长、堆积渠道库存。
2、控货挺价(量减价升,保利润)
减少出货量、稳住终端价格,收入不爆但利润率飙升——行业“稳价优先”策略,五粮液近年常用。
3、费用调节(利润“调节器”)
延后广告费、递延市场费用、调整渠道补贴——直接增减当期净利润,合规但弹性大。
本次五粮液的82%高增,正是“低基数(会计调整)+费用优化+控货挺价”的组合结果,非真实终端爆发。
五、那些被市场遗忘的财务操控案例
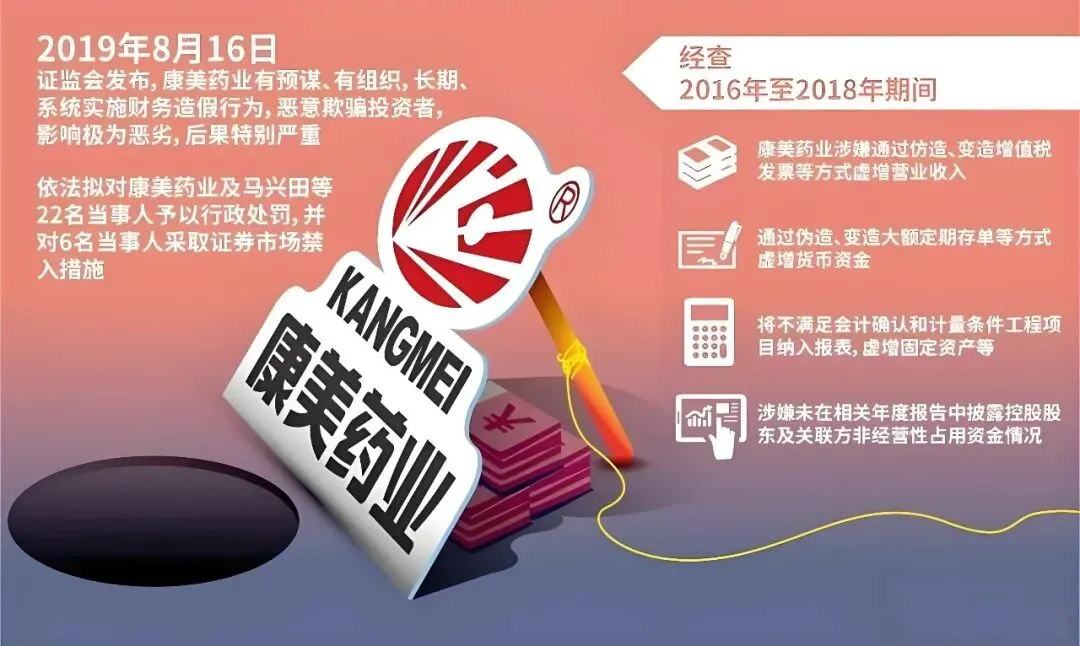
1、中国版“财报重写”:康美药业
• 核心操作:虚增货币资金、虚增收入
• 关键数据:虚增现金约299亿元,虚增收入约88亿元,虚增利润约41亿元
• 结果:证监会顶格处罚、实控人被判刑、投资者索赔规模巨大
维度 | 康美药业 | 五粮液 |
操作方式 | 虚构资产 | 调整收入确认 |
调整规模 | 数百亿 | 300亿+ |
是否承认造假 | 是 | 否(称差错更正) |
关键差异:康美是“造假”,五粮液是“重述”。但规模级别,已经接近。
2、互联网造假:瑞幸咖啡
• 核心操作:虚增交易、虚增收入
• 关键数据:虚增销售额:22亿元人民币
• 后果:纳斯达克退市、市值蒸发超90%、高管被追责
维度 | 瑞幸 | 五粮液 |
调整方式 | 虚构交易 | 改收入确认 |
是否影响现金流 | 是 | 否(官方称不影响) |
市场反应 | 崩盘 | 争议中 |
核心区别:瑞幸是“假交易”,五粮液更像“交易提前确认”。
3、美国史诗级爆雷:安然(Enron)
• 核心操作:用SPV隐藏负债、利润“表外处理”
• 关键数据:隐藏债务数十亿美元级别
• 后果:公司破产、审计机构(安达信)倒闭
维度 | 安然 | 五粮液 |
手段 | 隐藏负债 | 收入重分类为负债 |
本质 | 把亏损藏起来 | 把收入“收回去” |
结果 | 崩盘 | 待观察 |
反直觉点:安然是“把坏的藏起来”,五粮液这次是“把好的收回去”。
4、A股经典“财务洗澡”:乐视网
• 核心操作:一次性计提巨额亏损、为未来利润腾空间
• 关键数据:多年累计亏损数百亿
• 逻辑:“先亏个大的,未来好看”
对比五粮液:这次操作恰恰符合“洗澡逻辑”。
• 2025年利润:-71.89% (华尔街见闻)
• 2026Q1利润:+82.57% (东方财富)
本质:把利润从“过去”搬到“未来”。
六、行业视角:为什么白酒更容易出现“利润调节”?
白酒行业三大特性,让收入确认、利润调节弹性极大,堪称“天然的利润调节器”。
1. 收入确认“弹性天花板”
核心变量:发货时点、收入确认时点、合同负债计入规则——调整一条,利润就能跨季度、跨年度移动。
2. 经销商体系“复杂可控”
可提前打款、延迟发货、转移库存——业绩不好就压货冲收入,基数高就延迟确认,操作空间大。
3. 现金流“完美掩护”
五粮液强调“调整不影响现金流”——投资者难从现金流发现问题,账面好看、合规安全。
七、真正值得警惕的:不是“有没有改”,而是这3点
与其纠结“魔改”,主流媒体与机构更关注增长质量与长期风险。
1. 增长是否可持续?
82%高增是低基数+会计调整的一次性结果,非终端动销爆发——行业整体“库存高、动销慢、价格倒挂”,难支撑长期高增。
2. 渠道是否健康?
五粮液渠道库存长期偏高、价格倒挂——压货带来的收入,未来必然反噬销量、降价去库存。
3. 价格体系是否稳定?
白酒生命线是批价稳定、渠道利润合理——若后续价格下滑、经销商亏损,品牌力与业绩会双杀。
八、在周期与业绩之间,市场该信什么?
这次五粮液“82%增长”的争议,本质不是财务造假,而是行业周期下行与龙头业绩诉求的剧烈碰撞。
主流媒体的一致判断:若后续批价稳住、动销改善、库存下降——这就是逆周期能力,增长可信;若后续价格下滑、渠道压力加大、动销疲软——这波增长,不过是被时间透支的财报高光,是规则内的数字游戏。
对投资者而言,财报可以重写,但行业周期、渠道库存、终端价格,从来不会说谎。
内容非声明均来源于网络,如有侵权请联系我们删除