


上一篇周记中,跟大家聊了茅台 2025 年业绩说明会的核心内容,最后留了个关于 "财务真实性" 的伏笔。
今天就把这个坑填上。
聊到这个话题,绕不开最近闹得沸沸扬扬的五粮液。
很多人看完五粮液的事,转头就开始担心:茅台会不会也这样?
先给大家吃颗定心丸:不会。
但五粮液,这件事背后的水,比绝大多数人想象的要深得多。
我先把一个最核心的逻辑放在最前面:任何这种级别的重大决策,绝对不可能是某一个人拍脑袋定的。
想想公司的性质就知道,它一定是多方相关利益方坐下来,把所有可能的后果一条一条摆到桌面上,反复讨论之后,做出的 “两害相权取其轻” 的选择。
想明白这一点,网上那些铺天盖地的情绪化骂声,其实就没必要太较真了。
因为你看到的,以及网上铺天盖地的骂声,也是上面所希望看到的。
来吧,我们一点点扒清楚,就是 不知道能不能发出来,能看到的朋友很幸运。

先拿茅台当标杆,给大家讲清楚什么叫 “靠谱的财报”。
也正是因为大家的担忧,所以在这次茅台业绩说明会上,财务总监余思明把收入确认的规则讲得明明白白,没有任何模糊地带。
一共就三种情况:
1、i 茅台等自营渠道:以客户确认收货为准。
2、社会经销渠道:以经销商签收货物为准。
3、买方信贷 + 产品质押模式:待经销商偿还贷款、解除质押提货后才确认收入。
中翻中一下就是,茅台只在 “货真的到了真正能说了算的人手里” 的时候,才敢把这笔钱算成自己的收入。
对比五粮液以前 “出厂即确认” 的模式,茅台明显更稳。
茅台要的是实打实的 “控制权转移”,不怕账上数字难看,咱们对这三点,再仔细看一下。
这个最好理解,你在 i 茅台上抢了一瓶酒,付了钱,茅台发货,你收到快递,点了 "确认收货"。
这时候茅台才会把这笔钱记为“收入”。
在你点确认之前,酒在快递路上,丢了、碎了,都是茅台的责任,得给你补发或者退款。
风险完全在茅台这边。
一般从下单到确认收货也就 3-7 天,这个环节几乎不可能有任何财务水分。
经销商渠道的逻辑也一样:经销商先给茅台打全款,茅台把酒发过去,经销商在送货单上签字,把酒搬进自己仓库。
茅台这时候才确认收入。
从法律上讲,经销商签字那一刻,酒的所有权和所有风险就完全转移了,完全符合会计准则 "控制权转移" 的核心要求。
而且茅台在执行上特别死心眼,必须拿到经销商的纸质签收单才算数,从来没有搞过 "发货就确认收入" 那一套。
对比一下五粮液以前的旧模式:酒只要一离开五粮液的仓库大门,不管经销商有没有收到、有没有签收,立刻就算卖出去了。
谁更激进,一目了然。
这次说明会上也提到了茅台给资金紧张的经销商开的 "绿色通道",之前是从没有过,很多人担心这里面有猫腻。
其实完全没必要。
这个模式的规则是:经销商没钱打款,可以找茅台自己的财务公司借钱,但酒茅台先不发,压在自己的仓库里。
经销商什么时候把钱连本带利还给财务公司,什么时候才能把酒提走、签字签收,茅台这时候才确认收入。
2025 年全年,用这种模式卖出去的酒一共只有 3.28 亿元,占茅台总营收的 0.19%。
千分之二都不到,几乎可以忽略不计。
而且这只是茅台应对行业周期的临时措施,根本不是主流销售模式。

在聊五粮液之前,我必须先给大家讲清楚一个绝大多数人都搞错了的常识。
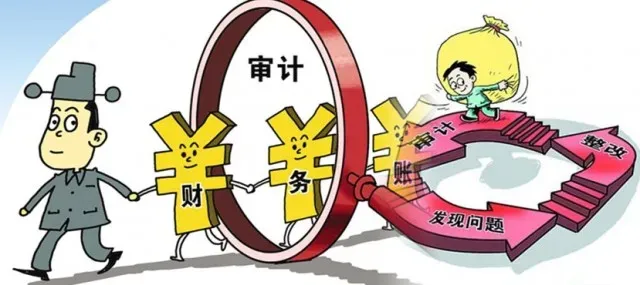
审计师的工作,从来都不是 "保证财务报表 100% 真实准确",而是 "将审计风险降低至可接受的低水平"。
什么叫 "可接受的低水平"?
就是审计师认为,自己签了这个字之后,不会被处罚、不会被起诉、不会被吊销执照的水平。
审计师的决策逻辑特别简单,就两条:
1、我签这个字,未来出事了,我被抓、被罚、被吊销执照的概率有多大?
2、我签这个字,能赚多少钱?
如果风险大于收益,就逼着企业改报表;如果风险小于收益,就睁一只眼闭一只眼。
就这么简单。
没有什么职业道德,没有什么行业理想,都是赤裸裸的风险收益计算。

现在我们再回头看五粮液的事。
先给大家梳理一下目前白酒行业的收入确认政策现状:
最严格:五粮液(现在改成了终端门店扫码入库确认)。
第二梯队:茅台、洋河、老白干、今世缘、泸州老窖、水井坊(都是客户确认收货才确认)。
传统模式:山西汾酒、古井贡酒、舍得、酒鬼酒等(还是发货即确认)。
很多人就纳闷了:既然这么多数酒企还在用 "发货即确认",为什么偏偏五粮液要在这个节骨眼上搞这么大动静?
网上的解读五花八门:有说新官上任甩锅的,有骂管理层儿戏的,有说五粮液财务造假严重的。
这些说法,既对,也不对。
这次最可怕的,因此五粮液出现的信任危机。
不是因为它改了会计政策,而是因为它改的方式。
它用的是 “会计差错更正” 的名义,而不是 “会计政策变更” 的名义。
这两个词,差了十万八千里。
会计政策变更,是说 以前的做法是合规的,只是现在我们改用了更优的方法。
必须追溯调整所有可比期间,至少要追溯前一年,也就是再追溯到2024年。
而且会提前公告,给市场足够的心理准备。
会计差错更正,是说 以前的做法都是错的!
只追溯 “存在差错” 的期间。
而且不会提前告知,完全不给市场一点准备,直接引爆。
而五粮液,就是使用的 “会计差错变更”,这就是最让人难受的逻辑漏洞。
如果 2025 年 “发货即确认收入” 是错误的,那么 2024 年、2023 年、2022 年……
同样的做法,为什么就是正确的?
这个问题,没有人能回答。

很多人说这是新管理层 “新官不理旧账”,想把锅都甩给前任。
这个说法太表面了,想想公司性质,以及公司所属区域。
问大家一个问题:五粮液的决策层,乃至某所属区域利益方,难道不知道用 “会计差错更正” 会引发这么大的信任危机吗?
他们当然知道。而且比谁都清楚。
那为什么还要这么做?
因为这已经是所有可能的选项里,后果最轻的那一个了。
我把两个选项的后果给大家摆出来,大家看下。
必须追溯调整至少两年(2024 年 + 2025 年)的财报数据。
过去三年所有高管的超额薪酬,必须全部追回。
某区域过去几年的 GDP 数据,需要相应大幅下调。
最致命的:2024 年五粮液已经发放的 251 亿现金分红,会变成 "超额分红",理论上需要全体股东退回。
最后这一条,在 A 股历史上从来没有发生过。
真要是走到这一步,那可真的是。
只追溯 2025 年的数据,之前所有年份的财报一概不动。
不需要追回任何高管的薪酬。
不需要修改任何过去的 GDP 数据。
已经发出去的 251 亿分红,一分钱都不用退。
现在你告诉我,如果你是决策者,你会选哪个?
这根本就不是什么 “新官甩锅” 的问题,这是一个没有任何选择余地的选择题。

那问题又来了:好好的,五粮液为什么非要改会计政策呢?
什么渠道库存高企、什么向消费驱动转型、什么提升财报质量,全都是事后找的漂亮借口。
唯一的、直接的、没有任何商量余地的原因,就是审计机构拒绝在旧口径的财报上签字了。
只要天职国际愿意签字,2025 年的五粮液财报就会和 2024 年一模一样。
营收 800 多亿,利润 300 多亿,什么事都不会发生。
那为什么天职国际突然就不敢签字了?
三个原因,一个比一个致命。
2024 年 8 月,天职国际因为奇信股份财务造假案,被证监会顶格处罚,暂停证券服务业务 6 个月。
这相当于给天职国际判了 “死刑缓期执行”。
再出一次事,直接吊销执照,整个事务所就没了。
2026 年 2 月 28 日,五粮液时任董事长曾从钦因涉嫌严重违纪违法被留置调查。
这个时间点,正好卡在年报审计的最关键节点。
当一家上市公司的一把手被查时,意味着这家公司存在 “重大舞弊风险”,监管大棒已经准备就绪。
这时候审计师如果还敢对旧口径的财报出具无保留意见,一旦后续查出问题,那就是 “明知故犯”。
到时候就不是吊销执照那么简单了。
2025 年 2 月,五粮液近 40 家核心经销商联合成立了四川五钧、四川五俊两家新销售平台。
仅仅半年时间,五粮液前五大客户的销售占比,就从 13% 骤然飙升到了 56.96%。
约 301 亿的销售额,被集中注入了这两家成立才几个月、历史业绩为零的平台。
这种赤裸裸的 ”左手倒右手“ 的压货方式,平时监管睁一只眼闭一只眼也就过去了。
但现在监管已经把刀架在脖子上了,谁敢保你?
更何况,2025 年 12 月,财政部、证监会、国资委、银保监会四部委刚刚联合发文,要求加强上市公司收入审计,重点核查渠道压货问题。
2025 年全年,证监会一共对 21 家会计师事务所做出了 744 次行政处罚,罚没金额超过 74 亿元。
在这种监管高压下,天职国际要是还敢签字,那就是真的疯了。

这时候,有聪明的读者就会问了:既然这个审计不签字,那我换一个不就行了?
完全没可能。
曾从钦 2 月 28 日被留置,距离 4 月 30 日年报披露截止日,只有 61 天。
国家有明确规定:上市公司更换审计机构,必须在被审计年度的第四季度结束前(也就是 2025 年 12 月底之前)完成选聘工作。
这一条就直接卡死了。
就算没有这条规定,更换审计机构需要走 "审计委员会→董事会→股东大会" 三道法定程序,至少需要 1-2 个月。
新审计机构进场,完成一家千亿级企业的全面审计,至少还要 3 个月。
一把手已经被查了,市场本来就怀疑你有问题。
这时候你临期突击换审计,那不就是此地无银三百两吗?
中注协早就把 "3、4 月份临期换所" 列为最高风险情形。
只要你敢换,监管立刻就会进场重点核查。
就算 天降神仙,扭转时空,把前两个问题都解决了,也没有任何一家审计机构敢接这个活。
“一把手被查 + 百亿级渠道压货 + 监管重点关注”,这种级别的烫手山芋,谁接谁死。

整个事件中,五粮液没有任何讨价还价的余地。
我可以很肯定地说:天职国际根本不是 "建议" 五粮液调整,而是直接通知五粮液。
只有把 2025 年前三季度的营收调减到 303 亿左右,我才会签字,多一分钱都不行。
为什么正好是 303 亿?
因为这就是天职国际算出来的,2025 年前三季度,五粮液压在经销商仓库里、还没有卖到终端消费者手里的全部库存金额。
天职国际要求五粮液,把所有没有真正卖出去的货物,全部从营收里剔除出去。
五粮液唯一能做的选择,就是用什么名义来进行这次调整。
这才是 “会计政策变更” 和 “会计差错更正” 这个争论的真正由来。

所以你看,这根本就不是某一个人的决策。
这是五粮液、某区域、监管、审计四方,经过无数次讨论、无数次博弈之后,共同做出的 “两害相权取其轻” 的选择。
新管理层不用为前任的错误负责,还能轻装上阵。
某区域保住了过去的成绩。
监管层避免了整个白酒行业的系统性风险,还起到了 “杀鸡儆猴” 的作用。
审计保住了自己的执照。
所有人都得到了自己想要的结果。
唯一的代价,就是 市场的信任。
但在所有可能的后果里,这已经是最轻的那一个了。
讲了这么多,可能有些人不理解,最后多说一句。
在这个信息爆炸的时代,我们每天都会看到无数情绪化的观点和带节奏的文章。
但绝大多数人,都只会停留在 “骂一句造假然后划走” 的层面。
在我看来,如果想做好投资,不论是 价值投资 还是 趋势投资,必须学会透过现象看本质,去思考 "他们为什么要这么做","如果我是决策者,我会怎么选"。
后面我们聊一下:在这个垃圾信息满天飞的时代,我们为什么要了解真相?
哪些真相是我们根本不需要知道的?
以及如何高效地获取真正有价值的信息。
如果觉得这篇文章对你有帮助,麻烦点个赞和在看,也欢迎转发给身边做投资的朋友。
