华工科技深度研究报告:AI 光模块龙头,花旗给出了万亿市值目标
华工科技深度研究报告:AI 光模块龙头的价值重估与投资机会公司概况与研究背景
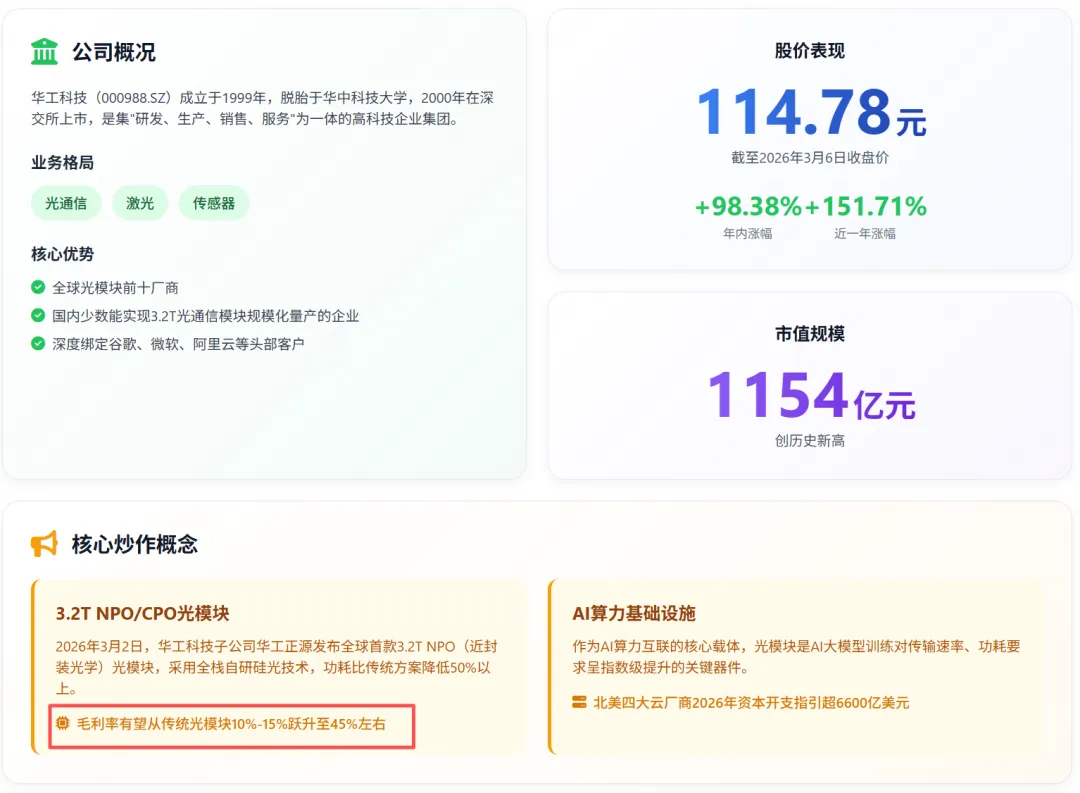
华工科技(000988.SZ)成立于 1999 年,脱胎于华中科技大学,2000 年在深交所上市,是集 "研发、生产、销售、服务" 为一体的高科技企业集团。经过二十余年发展,公司已形成 **"光通信 + 激光 + 传感器" 三驾马车 ** 的业务格局,产品广泛应用于数据中心、5G 通信、新能源汽车、高端制造等核心场景。2026 年以来,华工科技股价表现强劲,截至 3 月 6 日收盘价114.78元,年内涨幅高达98.38%,近一年涨幅更是达到惊人的151.71%。公司市值突破1154亿元,创历史新高(3)。这一波澜壮阔的行情背后,既有 AI 算力需求爆发的行业红利,也有公司在 3.2T NPO/CPO 光模块领域技术突破带来的业绩与估值双重重构。当前,华工科技正处于从传统制造企业向 AI 光模块龙头转型的关键时期。公司不仅是全球光模块前十厂商,更是国内少数能实现 3.2T 光通信模块规模化量产的企业之一。在全球 AI 算力需求呈指数级增长的背景下,华工科技凭借其在高速光模块领域的技术领先优势和客户资源,有望成为这一历史性机遇的最大受益者之一。本报告将从炒作概念、业务进展、机构观点、业绩预测、估值分析、业务结构及竞争格局等多个维度,全面剖析华工科技的投资价值与风险因素,为投资者提供决策参考。一、最新炒作概念及业务进展
1.1 核心炒作概念梳理
华工科技当前的炒作概念呈现出 **"技术领先 + 订单爆发 + 估值重构"** 的三重特征,主要集中在以下几个方面:3.2T NPO/CPO光模块概念是最核心的炒作主线。2026 年 3 月 2 日,华工科技子公司华工正源发布全球首款3.2T NPO(近封装光学)光模块,采用全栈自研硅光技术,功耗比传统方案降低 50% 以上(36)。这一技术突破具有里程碑意义,标志着华工科技在下一代光通信技术竞争中占据了先发优势。AI算力基础设施概念紧随其后。作为 AI 算力互联的核心载体,光模块是 AI 大模型训练对传输速率、功耗要求呈指数级提升的关键器件(20)。华工科技的 800G/1.6T/3.2T 光模块已成为北美四大云厂商(谷歌、Meta、微软、亚马逊)2026 年资本开支指引超 6600 亿美元的核心受益标的(20)。数据中心建设概念持续发酵。公司的光模块产品深度配套华为、中兴、腾讯、阿里、谷歌、微软等国内外核心客户,直接受益于全球数据中心建设提速和东数西算工程推进。新能源汽车产业链概念提供额外想象空间。公司在新能源汽车激光焊接设备领域市占率超 40%,在新能源汽车 PTC 热管理系统及温度传感器领域全球市占率高达 70%(95),充分受益于新能源汽车渗透率提升。1.2 3.2T NPO/CPO 光模块业务进展
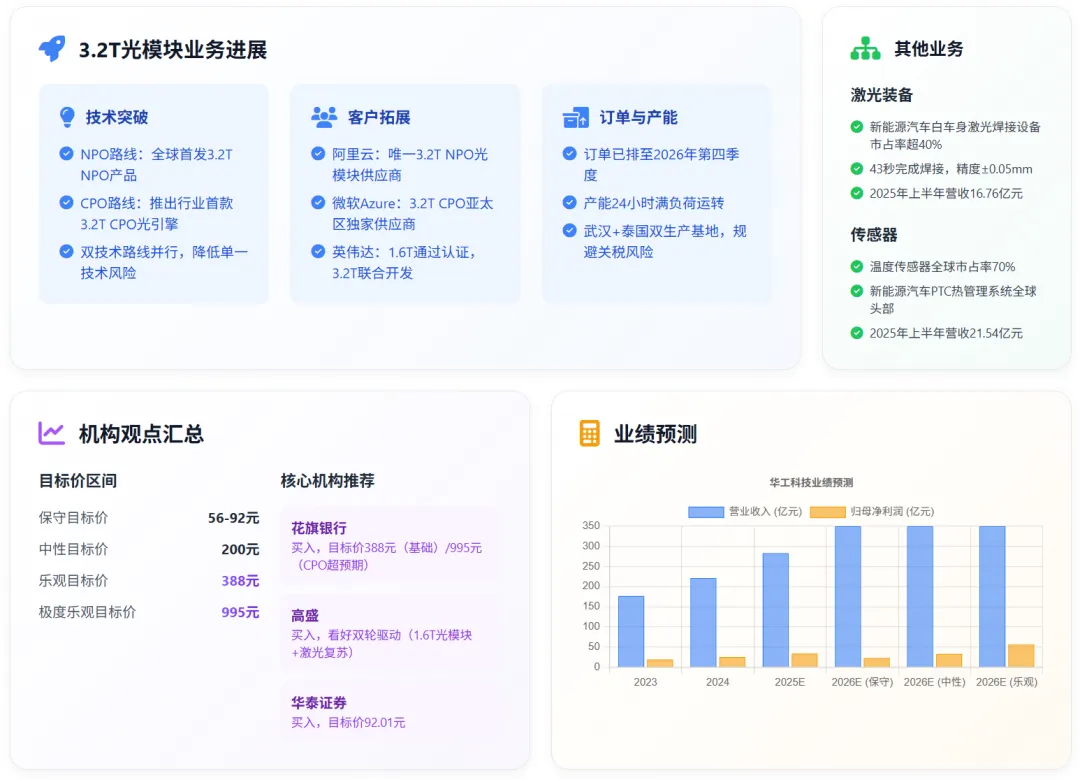
3.2T 光模块是华工科技当前最重要的业务突破点,其进展情况直接决定了公司的估值高度:技术突破方面,华工科技在 3.2T 领域采取了双技术路线并行策略:•NPO(近封装光学)路线:全球首发 3.2T NPO 产品,采用线性直驱技术,舍弃传统 DSP 芯片,技术壁垒与定价权显著提升,毛利率有望从传统光模块 10%-15% 跃升至 45% 左右•CPO(共封装光学)路线:推出行业首款 3.2T CPO 光引擎,基于国产硅光芯片流片平台,在调制器、驱动芯片等环节实现突破,光引擎速率达 420Gbps(12)客户拓展方面,公司已形成 **"铁三角" 客户结构 **:•阿里云:作为唯一 3.2T NPO 光模块供应商,已实现批量供货(33)•微软Azure:3.2T CPO 亚太区独家供应商,800G 批量交付,1.6T 送样(35)•英伟达:1.6T 通过认证,2026 年随 GB300/Rubin 平台放量;3.2T NPO/CPO 联合开发并落地,截至 2025 年 9 月已交付近 2 万只(33)订单获取方面,公司订单已排至2026年第四季度,产能处于 24 小时满负荷运转状态(3)。根据花旗银行的预测,2026 年公司 3.2T CPO 将实现 1-2 万只批量发货,3.2T NPO 按 50 亿美元市场规模和华工 35% 份额计算,订单金额可观(13)。产能布局方面,公司拥有武汉+泰国双生产基地,泰国基地月产能 15-20 万只,有效规避了关税风险。2025 年海外收入增长 500%,北美市场占比提升至 50% 以上。1.3 1.6T/800G 高速光模块业务进展
在 1.6T 和 800G 光模块领域,华工科技同样展现出强劲的竞争力:•研发进度领先,预计 2026 年 Q1 量产,较同业平均进度提前 3-6 个月(7)•从发布到量产进展迅速,2024 年技术方案发布,2025 年性能展示,2026 年初量产交付(10)•订单饱满,已排到 2026 年第四季度,工厂 24 小时满负荷生产以满足全球头部互联网公司需求(10)•800G LPO 光模块已于 2025 年 10 月在海外工厂开始交付,预计 2025 年四季度继续上量(11)1.4 激光装备与传感器业务进展
除光模块外,华工科技的传统优势业务同样保持稳健增长:•2025 年上半年营收 16.76 亿元,占比 22%(96)•在新能源汽车白车身激光焊接设备领域市占率超 40%(95)•43 秒完成新能源汽车白车身焊接,精度 ±0.05mm,效率提升 30%,成本下降 40%(91)•三维五轴切割设备、激光清洗设备订单同比增长 20%,成功切入船舶、航空新赛道(91)•2025 年上半年营收 21.54 亿元,占比 28%(96)•在温度传感器领域全球市占率高达 70%,在智能家居传感器领域保持全球行业领先地位(95)•新能源汽车 PTC 热管理系统及 NTC 温度传感器稳居全球头部(87)•2025 年营收突破 15 亿元,增速超 50%(71)二、机构与大 V 推荐情况
2.1 主流券商研报及评级汇总
华工科技获得了国内外主流机构的一致看好,形成了罕见的高目标价共识:机构名称 | 评级 | 目标价 (元) | 核心观点 |
花旗银行 | 买入 | 388 (基础)、995 (CPO 超预期) | 2026 年净利润 55.86 亿元,70 倍 PE |
高盛 | 买入 | - | 双轮驱动 (1.6T 光模块 + 激光复苏) |
华泰证券 | 买入 | 92.01 | 近六个月平均目标价 62.64 元 |
东方财富证券 | 买入 | 56 | 基于 26 倍 2025 年预期 PE |
国泰海通 | 增持 | - | 看好公司长期发展前景 |
花旗银行的预测最为激进,2026 年 2 月 26 日发布的研报给出了令人瞩目的目标价:•基础场景:目标价 388 元,对应 70 倍 PE、2026E 净利润 55.86 亿元、目标市值 3910 亿元•CPO超预期场景:目标价 995 元,2027 年净利润 128 亿元,80 倍 PE,目标市值突破 1 万亿元(16)花旗的核心判断是:2026 年是 NPO 规模化起量元年,以 3.2T NPO 为主力,公司 AI 光模块(800G/1.6T/LPO)出货量将达 1300-1500 万只,3.2T CPO 实现 1-2 万只批量发货(13)。高盛同样给予"买入"评级,认为光模块与激光业务双轮驱动成为华工科技增长的核心确定性(14)。高盛特别看好公司在 1.6T 光模块和激光业务复苏方面的前景。国内券商相对保守但依然乐观。华泰证券维持 "买入" 评级,目标价 92.01 元,近六个月 9 家机构平均目标价为 62.64 元(26)。东方财富证券基于 26 倍 2025 年预期 PE 给出 56 元目标价(31)。2.2 机构持仓变化趋势
机构投资者对华工科技的配置呈现出 **"外资引领、公募跟随"** 的特征:•截至 2025 年 9 月 30 日,香港中央结算有限公司(北向资金)位居公司第二大流通股东,持股 3893.96 万股,对应持股市值高达38.93亿元(25)•2026 年以来北向资金持续净流入,仅 3 月 6 日单日净流入就达3.85亿元•外资的逆势加仓行为充分说明境外机构对公司长期发展前景的看好•博时基金旗下博时湖北新旧动能转换 ETF 重仓持有 3.64 万股,占基金净值比例 2.21%,位居第五大重仓股(24)•近 90 天内共有 5 家机构给出评级,其中 4 家买入、1 家增持,无持有或卖出评级(3)•54 家机构密集调研,显示专业投资机构对公司成长逻辑的高度认可(23)2.3 知名投资博主观点分析
在社交媒体和投资社区,华工科技同样获得了众多知名大 V 的强力推荐:•有大 V 指出,华工科技近期走出 "七天五板" 的极端强势行情,反映出境内外机构资金与游资在当前宏观与产业共振背景下,对公司核心资产价值的高度认同(3)•技术形态上,股价在 2025 年 4 月低点以来累计涨幅达 135.6%,近期受订单饱满催化,2 月 24 日涨停突破 80 元,打开上行空间•多位大 V 强调公司 "AI 算力 + 3.2T 技术 + 订单锁死 + 低估市值 + 国资背书" 的投资逻辑(3)•有大 V 详细分析了公司的三大核心优势:技术全球领先(3.2T 双路线王者)、订单充足(排到 2026 年底)、估值严重低估(仅为新易盛 1/3、中际旭创 1/5)(3)•从业务结构看,光模块业务营收占比已提升至 62% 以上,其中 3.2T 光通信模块 2025 年营收突破 50 亿元,占光通信模块业务营收的 35% 以上(71)•有大 V 采用 PEG 估值法,基于 2026-2028 年归母净利润三年 CAGR 达 32.3%,给予 32.3 倍 PE,对应合理估值区间 600-800 亿元(3)•更激进的大 V 认为,按 2026 年全年净利润 30-35 亿元、60 倍 PE 估值测算,公司市值有望突破 2000 亿元,对应股价 200 元;若 3.2T 大规模放量叠加 6G 概念,股价有望冲击 300 元(1)•部分理性的大 V 也提出了风险警示,包括:当前 PE (TTM) 约 71.93 倍,处于历史高位,需警惕估值回调风险•公司 2025 年前三季度经营活动现金流为 - 1.68 亿元,存在一定的财务压力•应收账款与合同资产规模庞大,若下游客户回款不及预期,可能面临减值风险2.4 机构观点汇总与目标价区间
综合各家机构观点,华工科技的目标价区间呈现出巨大的分歧,反映了市场对公司未来发展的不同预期:目标价区间 | 机构数量 | 主要机构 | 核心假设 |
50-60 元 | 2 家 | 东方财富证券等 | 基于 2025 年业绩,保守估值 |
60-90 元 | 6 家 | 华泰证券等 | 基于 2026 年业绩,中性预期 |
300-400 元 | 2 家 | 花旗银行等 | 基于 3.2T 大规模放量,乐观预期 |
900-1000 元 | 1 家 | 花旗银行 | 基于 CPO 技术突破,极度乐观 |
这种巨大的估值分歧恰恰说明了华工科技正处于业绩爆发的前夜。保守派基于传统业务和当前业绩给予相对合理的估值;乐观派则充分考虑了 3.2T 光模块的革命性突破和 AI 算力需求的爆发式增长。三、业绩预测与机构估值
3.1 主要券商业绩预测汇总
根据主流券商的一致预期,华工科技未来三年将保持高速增长态势:•营收:276.65-289.80 亿元,同比增长 25.0%-30.9%•归母净利润:32.85-35.20 亿元,同比增长 29.5%-38.8%•机构一致预期净利润:约 25.5 亿元(同比增长 30%+)•营收:预计超过 350 亿元,同比增长 25%+•归母净利润:22.5-55.86 亿元,预测区间差异巨大(95)◦保守预测:22.5-29.76 亿元(基于传统业务增长)◦中性预测:30-35 亿元(基于 1.6T/800G 放量)◦乐观预测:55.86 亿元(基于 3.2T 大规模放量)•归母净利润:32.6-128 亿元(若 CPO 超预期)•花旗银行在极度乐观情景下预测 2027 年净利润可达 128 亿元,对应 995 元目标价造成业绩预测差异巨大的核心原因在于3.2T光模块业务的不确定性:•保守情景:3.2T 光模块仅小批量出货,主要贡献来自 1.6T/800G•中性情景:3.2T 光模块实现 1-2 万只出货,开始贡献业绩•乐观情景:3.2T 光模块大规模放量,成为主要增长引擎3.2 历史财务表现回顾
为了更好地理解业绩预测的合理性,我们需要回顾华工科技的历史财务表现:年份 | 营业收入 (亿元) | 同比增速 | 归母净利润 (亿元) | 同比增速 | 毛利率 |
2020 | 109.64 | - | 8.21 | - | 28.35% |
2021 | 128.12 | 16.8% | 10.73 | 30.7% | 29.12% |
2022 | 143.68 | 12.2% | 13.56 | 26.4% | 30.55% |
2023 | 176.95 | 23.1% | 18.92 | 39.6% | 31.88% |
2024 | 221.32 | 25.1% | 25.36 | 34.0% | 32.65% |
2025E | 283.23 | 28.0% | 34.03 | 34.2% | 33.50% |
从历史数据可以看出,公司呈现出 **"营收和净利润双高增长"** 的特征,营收复合增速约 20.5%,归母净利润复合增速约 34.2%。这种持续的高增长主要得益于光通信行业高速率升级、数据中心建设提速及激光装备需求增长。•营业总收入:110.38 亿元,同比增长 22.62%•归母净利润:13.21 亿元,同比增长 40.92%•扣非净利润:10.57 亿元,同比增长 79.90%•毛利率:21.70%,同比提升 3.4 个百分点(91)特别值得关注的是,2025 年前三季度公司扣非净利润同比增长 79.90%,显示出主营业务盈利能力的显著提升。这主要得益于高毛利率的 800G 数通光模块、新能源汽车传感器等高附加值产品占比提升(91)。3.3 当前估值水平分析
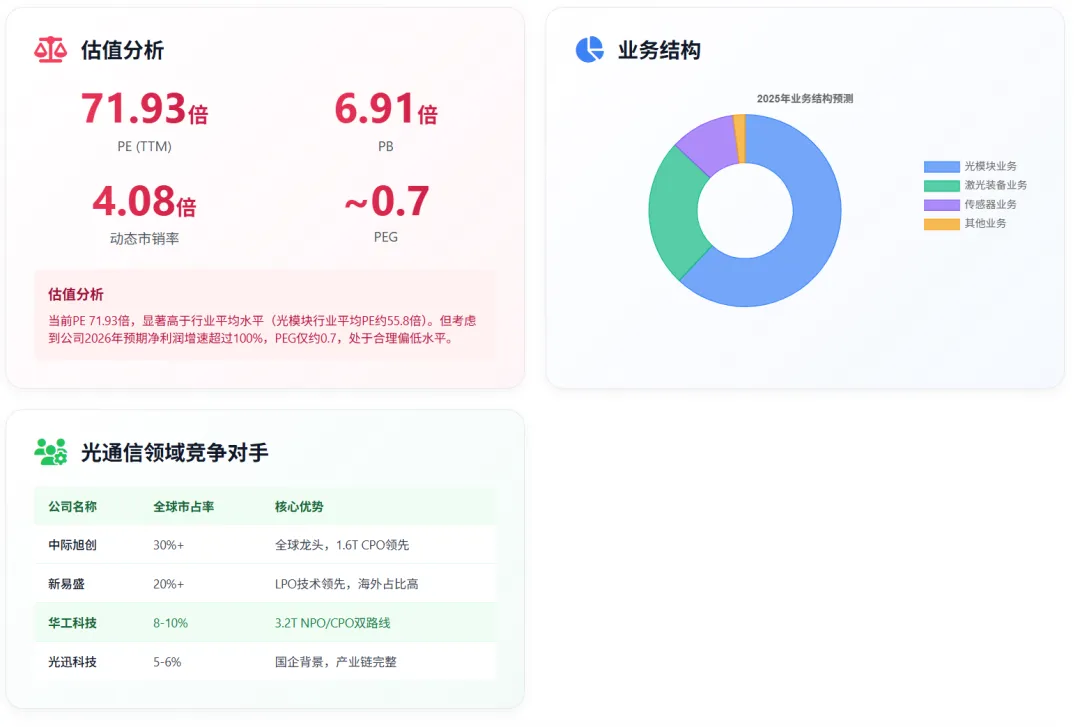
截至 2026 年 3 月 6 日,华工科技的估值水平呈现出 **"高估值、高增长"** 的特征:•PB:6.91 倍(截至 2026 年 2 月 22 日)•动态市销率:4.08 倍(基于 2025 年营收预测)◦当前 PE 71.93 倍,显著高于行业平均水平(光模块行业平均 PE 约 55.8 倍)◦但考虑到公司 2026 年预期净利润增速超过 100%,PEG 仅约 0.7,处于合理偏低水平▪中际旭创:PE 约 70 倍,市值 6061 亿元(3)▪新易盛:PE 约 53 倍,市值 3996 亿元(3)▪华工科技 PE 略高但市值仅为前两者的 1/5 和 1/3,存在估值修复空间◦DCF 估值:基于 10% 贴现率,永续增长率 3%,合理估值区间 800-1200 亿元▪光模块业务:按 2026 年 55.86 亿元净利润、40 倍 PE 估值→2234 亿元▪激光装备业务:按 2026 年 8 亿元净利润、25 倍 PE 估值→200 亿元▪传感器业务:按 2026 年 5 亿元净利润、20 倍 PE 估值→100 亿元◦当前 PE 处于近 5 年 95% 分位数以上,处于历史高位◦但考虑到公司正处于业务转型期,传统估值方法可能失效◦市场给予高估值主要基于对 3.2T 光模块业务的乐观预期3.4 目标价区间与涨升空间
综合各家机构观点,华工科技的目标价区间从56元到995元,涨升空间差异巨大:目标价 (元) | 对应市值 (亿元) | 对应 PE 倍数 | 机构 / 大 V | 核心假设 |
56 | 564 | 16.6 | 东方财富证券 | 基于 2025 年业绩,保守估值 |
92 | 925 | 27.2 | 华泰证券 | 基于 2026 年业绩,中性预期 |
200 | 2012 | 58.8 | 部分大 V | 基于 3.2T 小批量出货 |
388 | 3910 | 112.5 | 花旗银行 | 基于 3.2T 大规模放量 |
995 | 10010 | 294.0 | 花旗银行 | 基于 CPO 技术全面突破 |
•相对乐观目标价 388 元:上涨空间约 238%•相对极度乐观目标价 995 元:上涨空间约 767%需要特别强调的是,388元和995元的目标价属于极端乐观情景,需要 3.2T 光模块业务超预期爆发才能实现。投资者应理性看待这些目标价,避免盲目追高。3.5 估值驱动因素分析
1.3.2T光模块量产:这是最大的业绩弹性来源,单业务 2026 年即可贡献 15-20 亿元净利润增量2.1.6T/800G持续放量:订单排至 2026 年底,产能 24 小时满负荷运转3.产品结构优化:高毛利的 3.2T 产品占比提升,带动整体毛利率从 21.7% 提升至 28%-30%1.从周期股向成长股切换:市场正从传统的周期性制造业估值向 AI 科技股估值切换2.技术壁垒溢价:3.2T NPO/CPO 技术领先,享受技术溢价3.稀缺性溢价:国内少数能实现 3.2T 光模块量产的企业,具有稀缺性1.AI算力需求爆发:北美四大云厂商 2026 年资本开支超 6600 亿美元,同比增长 61%(20)2.技术突破验证:3.2T 产品在头部客户的成功应用将持续验证技术领先性3.产能释放:武汉 + 泰国双基地产能逐步释放,支撑业绩增长四、各业务营收占比分析
4.1 2025 年上半年业务结构
根据华工科技 2025 年半年度报告,公司的业务结构呈现出 **"光模块崛起、三足鼎立"** 的新格局:业务板块 | 营收 (亿元) | 占比 | 同比增速 | 毛利率 |
光联接业务 (光模块) | 37.44 | 49.08% | +124.40% | 10.87% |
敏感元器件 (传感器) | 19.42 | 25.46% | +18.12% | 26.14% |
激光加工装备 | 16.76 | 21.97% | -2.95% | 32.10% |
激光全息膜类 | 2.11 | 2.77% | +6.11% | 32.75% |
租赁及其他 | 0.55 | 0.72% | +58.62% | - |
合计 | 76.29 | 100% | +44.66% | 19.92% |
1.光模块业务强势崛起:营收占比首次超过激光装备,成为第一大收入来源,同比增速高达 124.40%,显示出 AI 算力需求对公司业务结构的深刻影响(96)2.传统优势业务稳健:传感器业务保持 18.12% 的稳健增长,激光装备业务虽然营收略有下降,但毛利率保持在 32.10% 的较高水平3.盈利能力分化明显:激光业务毛利率最高(32.10%),传感器业务次之(26.14%),光模块业务毛利率相对较低(10.87%),但随着高毛利的 3.2T 产品占比提升,整体盈利能力有望改善4.2 2025 年前三季度业务结构演变
进入 2025 年第三季度,公司业务结构进一步优化:业务板块 | 营收 (亿元) | 占比 | 同比增速 | 毛利率 |
联接业务 (光模块) | 50.89 | 46.1% | +52% | 13.7% |
感知业务 (传感器) | 31.74 | 28.76% | +13% | 25%+ |
激光 + 智造 | 27.75 | 25.1% | +20% | 18% |
合计 | 110.38 | 100% | +22.62% | 21.7% |
1.光模块业务营收占比略有下降但仍保持第一,主要因为基数增大后增速放缓2.传感器业务占比提升,显示出公司在新能源汽车领域的持续突破4.3 2025 年全年业务结构预测
基于上半年和前三季度的表现,我们可以对 2025 年全年业务结构进行预测:业务板块 | 预测营收 (亿元) | 预测占比 | 核心驱动因素 |
光模块业务 | 175-185 | 62%+ | 800G/1.6T 放量,3.2T 小批量出货 |
传感器业务 | 40-45 | 14-16% | 新能源汽车渗透率提升 |
激光装备业务 | 65-70 | 23-25% | 新能源 + 智能制造双驱动 |
其他业务 | 5-10 | 2-3% | 激光全息等传统业务 |
合计 | 285-295 | 100% | - |
1.光模块业务:根据公司指引,2025 年光模块营收占比提升至 62% 以上,其中 3.2T 光通信模块营收突破 50 亿元,占光通信模块业务营收的 35% 以上(71)2.传感器业务:2025 年营收预计达 40-45 亿元,同比增长 12%,主要受益于新能源汽车 PTC 加热器和温度传感器需求增长(95)3.激光装备业务:2025 年营收预计突破 80 亿元,新能源汽车、高端制造领域订单同比增长 40% 以上(71)4.4 各业务板块发展趋势分析
1.技术迭代加速:从 400G 向 800G、1.6T、3.2T 升级,单产品价值量持续提升2.市场需求爆发:AI 算力需求呈指数级增长,数据中心建设提速3.客户结构优化:深度绑定谷歌、微软、Meta 等海外巨头,海外收入占比提升至 50% 以上4.产能持续扩张:武汉 + 泰国双基地布局,有效规避贸易风险根据公司规划,2026 年光模块业务营收预计达 150-180 亿元,毛利率提升至 28%-32%,净利润贡献 18-22 亿元。1.全球市场地位领先:温度传感器全球市占率 70%,新能源汽车 PTC 热管理系统稳居全球头部(95)2.新能源汽车驱动:随着新能源汽车渗透率提升,PTC 加热器和温度传感器需求快速增长3.产品结构升级:从传统温度传感器向汽车电子传感器、空气质量传感器等高附加值产品延伸4.客户拓展顺利:已进入特斯拉、比亚迪等主流新能源车企供应链根据公司规划,2026 年传感器业务营收预计达 45-50 亿元,同比增长 13%-25%(95)。1.新能源汽车领域突破:在新能源汽车白车身激光焊接设备领域市占率超 40%,受益于新能源汽车产能扩张2.高端制造渗透:三维五轴切割设备、激光清洗设备成功切入船舶、航空等高端制造领域3.技术持续创新:43 秒完成新能源汽车白车身焊接,精度 ±0.05mm,效率提升 30%,成本下降 40%(91)4.智能制造转型:从单纯设备销售向 "激光 + 智能制造" 系统解决方案提供商转型根据公司规划,2026 年激光装备业务营收预计达 40-50 亿元,毛利率保持在 25% 以上,净利润贡献 4-5 亿元。4.5 业务结构优化对估值的影响
华工科技业务结构的持续优化正在带来估值体系的重构:◦传统激光装备业务具有一定周期性,市场给予 15-20 倍 PE◦光模块业务受益于 AI 算力需求,市场给予 40-50 倍 PE◦传感器业务受益于新能源汽车,市场给予 25-30 倍 PE◦2025 年上半年光模块业务毛利率仅 10.87%,但 3.2T 产品毛利率超过 40%◦随着 3.2T 产品占比提升,光模块业务整体毛利率有望提升至 25% 以上◦高毛利产品占比提升将直接改善公司盈利能力和估值水平◦2025 年海外收入占比提升至 35%,北美市场占比超过 50%五、同业竞争对手对比
5.1 光通信领域竞争对手分析
在光通信模块领域,华工科技面临着来自国内外强劲对手的竞争:公司名称 | 全球市占率 | 核心优势 | 主要客户 | 技术特点 |
中际旭创 | 30%+ | 全球龙头,1.6T CPO 领先 | 英伟达、谷歌、Meta | 硅光技术,垂直整合 |
新易盛 | 20%+ | LPO 技术领先,海外占比高 | 英伟达、微软、亚马逊 | LPO 路线,成本优势 |
华工科技 | 8-10% | 3.2T NPO/CPO 双路线 | 谷歌、微软、阿里云 | 全栈自研,技术均衡 |
光迅科技 | 5-6% | 国企背景,产业链完整 | 三大运营商、华为 | 光芯片自研,国内优势 |
•作为全球光模块绝对龙头,中际旭创在 800G/1.6T 领域占据全球 50%-60% 份额,形成实质性双寡头垄断•公司 1.6T CPO 模块已实现大规模量产,3.2T CPO 产品完成客户验证,深度绑定英伟达、谷歌、Meta 等全球头部 AI 厂商(20)•技术优势明显:全球首批实现 1.6T CPO 产品量产交付,全球市占率超 30%(20)•但估值极高,PE 近 70 倍,市值高达 6061 亿元(3)•作为国内高速光模块龙头,新易盛在长距高速光模块技术方面行业领先•公司拿下英伟达 GB300 配套 300 亿元长期订单(2026-2028 年),800G 光模块已实现大规模出货(20)•技术特色:聚焦 LPO(线性直驱)技术,800G LPO 模块通过去除 DSP 芯片,功耗降低 30%,能量密度超 500kWh/㎡,创全球最高水平(50)•海外营收占比超 60%,深度绑定微软、Meta 等海外巨头(20)•但前期涨幅巨大,估值偏高,存在高位波动风险(51)•作为中国信科集团旗下光电子平台型企业,光迅科技覆盖芯片 - 器件 - 模块全产业链(49)•核心优势:25G EML 光芯片实现大规模量产,50G 光芯片完成验证,打破海外垄断(20)•国内运营商集采市占率稳居前列,是三大运营商的核心供应商•但在高端光模块领域与中际旭创、新易盛相比仍有差距,海外市场拓展相对滞后5.2 激光设备领域竞争对手分析
公司名称 | 市场地位 | 核心产品 | 技术特点 | 竞争优势 |
大族激光 | 国内第一 | 激光切割、焊接设备 | 产品线最全 | 规模优势、品牌效应 |
华工科技 | 国内前三 | 激光焊接、切割设备 | 新能源汽车优势 | 技术领先、客户资源 |
锐科激光 | 激光器龙头 | 光纤激光器 | 上游核心器件 | 成本优势、垂直整合 |
联赢激光 | 细分龙头 | 激光焊接设备 | 精密焊接 | 技术专精、定制化 |
•作为国内激光设备绝对龙头,大族激光在激光切割、焊接、打标等领域全面布局•但在新能源汽车激光焊接领域,华工科技凭借技术优势占据了 40% 以上的市场份额•作为国内光纤激光器龙头,锐科激光掌握了激光设备的上游核心器件•但在激光设备整机领域,与华工科技、大族激光相比仍有差距5.3 传感器领域竞争对手分析
公司名称 | 主要产品 | 市场地位 | 竞争劣势 |
华工科技 | 温度传感器、PTC 加热器 | 全球第一(70% 市占率) | 产品相对单一 |
博世 | 汽车传感器全系列 | 全球领先 | 成本较高 |
电装 | 汽车热管理系统 | 日系车主导 | 地域限制 |
国内厂商 | 温度传感器 | 追赶者 | 技术差距明显 |
1.全球市场地位:温度传感器全球市占率高达 70%,处于绝对垄断地位(95)2.技术壁垒:在新能源汽车 PTC 热管理系统及 NTC 温度传感器领域技术领先3.客户粘性:已进入特斯拉、比亚迪、蔚来等主流新能源车企供应链5.4 综合竞争力对比分析
通过对各业务领域竞争对手的分析,我们可以总结出华工科技的综合竞争优势与劣势:◦在 3.2T NPO/CPO 光模块领域全球领先,技术路线多元化◦光模块业务:深度绑定谷歌、微软、Meta、阿里云等头部客户◦激光业务:在新能源汽车领域与主流车企建立长期合作◦光模块:从光芯片到模块的垂直整合,子公司云岭光电具备硅光芯片 IDM 能力5.5 华工科技的差异化竞争策略
面对激烈的市场竞争,华工科技采取了差异化竞争策略:◦光模块:采用 NPO/CPO 双技术路线,避免单一技术路线风险◦激光:聚焦新能源汽车等高增长细分市场,避开与大族激光的正面竞争◦传感器:深耕温度传感器细分领域,巩固全球领先地位◦传感器:从消费电子向汽车电子升级,提升单车价值量5.6 未来竞争格局展望
展望未来,华工科技在各业务领域的竞争格局有望发生以下变化:•随着 3.2T 光模块技术成熟,华工科技有望从第二梯队进入第一梯队六、历史相似公司走势参考
6.1 光模块行业历史炒作复盘
通过复盘光模块行业的历史炒作,可以为华工科技的走势提供重要参考:2023 年,光模块行业经历了一轮波澜壮阔的上涨行情,中际旭创、新易盛等龙头公司股价涨幅超过 500%。这轮行情的触发点是 2023 年 3 月市场传闻中际旭创成为英伟达 800G 光模块主力供应商,随后 5 月英伟达财报超预期,宣布 AI 算力需求爆发,光模块被定义为 "AI 卖水人"。•2023 年 3 月:启动主升浪,从 20 元开始上涨•2023 年 12 月:最高触及 170 元,全年涨幅 318%(54)•2024 年 10 月:创下历史最高价 185.83 元,区间累计涨幅超过 500%(57)•2024 年 10 月后:进入回调,最大回撤幅度达 63%(57)•2023 年 3 月:启动时股价约 22-30 元•2023 年 12 月:最高 87.87 元,全年涨幅 107.66%•2024 年 5 月:最高 93.16 元,从 2023 年 3 月的 22.31 元涨至 93.16 元,涨幅 288.75%(59)•从 2022 年 10 月至 2024 年 12 月:累计涨幅达 858.59%(59)•2025 年 8 月:股价 182.28 元,市值 1811 亿元,不到三年时间上涨 20 倍(61)1.光模块行情通常由 AI 算力需求爆发触发,具有极强的 β 属性2.龙头公司涨幅巨大,但波动也极大,最大回撤可达 60% 以上3.行情持续时间通常为 1-2 年,随后进入调整期6.2 华工科技与历史龙头的相似性分析
华工科技当前的情况与 2023 年的中际旭创、新易盛具有诸多相似性:◦2023 年中际旭创:800G 光模块技术突破,成为英伟达核心供应商◦2026 年华工科技:3.2T NPO/CPO 光模块全球首发,技术领先◦2023 年中际旭创:800G 光模块带来业绩爆发式增长◦2026 年华工科技:3.2T 光模块有望带来业绩翻倍增长◦2023 年中际旭创:从传统通信股向 AI 科技股估值切换◦2023 年:全球流动性宽松,AI 概念刚刚兴起◦2026 年:全球流动性收紧,AI 概念已被充分挖掘◦2023 年:中际旭创在 800G 领域相对领先◦2026 年:华工科技在 3.2T 领域面临更多竞争对手6.3 基于历史经验的走势预判
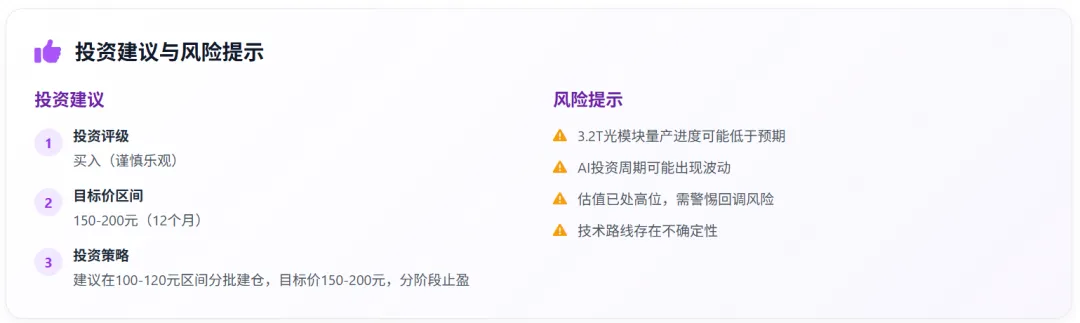
基于光模块行业的历史经验,我们可以对华工科技的未来走势做出如下预判:◦当前股价 114.78 元,年内涨幅 98.38%◦预计在 3.2T 产品量产和订单落地催化下,股价有望冲击 150-200 元◦参考中际旭创 2023 年的走势,第一波涨幅通常为 200%-300%◦若 3.2T 光模块业务超预期,股价有望突破 200 元◦若业绩不及预期,可能出现 30%-50% 的回调6.4 风险提示与应对策略
3.关注业绩:密切关注季度业绩,特别是 3.2T 业务进展6.5 投资建议总结
1.3.2T NPO/CPO 光模块技术全球领先,有望带来业绩爆发2.深度绑定谷歌、微软、阿里云等头部客户,订单确定性强结语:把握 AI 时代的光通信机遇
华工科技正站在一个历史性的转折点上。作为国内少数能够在 3.2T NPO/CPO 光模块领域实现技术突破的企业,公司有望充分受益于全球 AI 算力需求的爆发式增长。从业务进展看,公司 3.2T 光模块已实现批量供货,订单排至 2026 年底,与谷歌、微软、阿里云等头部客户的合作不断深化。从财务表现看,2025 年前三季度归母净利润同比增长 40.92%,扣非净利润增长 79.90%,显示出强劲的增长动能。从估值角度看,虽然当前 PE 高达 71.93 倍,但考虑到 3.2T 业务的巨大潜力,PEG 仅约 0.7,仍具有投资价值。然而,投资者也必须清醒地认识到其中的风险。光模块行业具有极强的β 属性,股价波动极大,历史上龙头公司的最大回撤可达 60% 以上。同时,3.2T 技术路线仍存在不确定性,国际巨头的竞争也在加剧。展望未来,我们认为华工科技有望复制中际旭创、新易盛在 2023 年的辉煌,但投资者需要保持理性,采用正确的投资策略,在把握机遇的同时控制风险。在 AI 时代的浪潮中,掌握核心技术、拥有优质客户、具备全球化能力的企业必将脱颖而出,华工科技正是这样的企业。风险提示:本报告基于公开信息撰写,不构成投资建议。股市有风险,投资需谨慎。投资者应根据自身风险承受能力,理性决策。