推广 热搜: 采购方式  滤芯  带式称重给煤机  甲带  气动隔膜泵  减速机型号  无级变速机  链式给煤机  履带  减速机 

百货行业深度研究报告

   日期:2026-04-20 22:21:56     来源:网络整理    作者:本站编辑    评论:0    
百货行业深度研究报告

01

章 行业定义与研究边界
1.1 百货业态定义
百货商店(Department Store) 是指经营包括服装、家电、日用品等众多种类商品的大型零售商店,以 多品类、一站式、体验式消费 为核心特征。
维度
传统百货
购物中心
奥特莱斯
线上电商
核心模式
联营扣点+自营
租金模式
品牌折扣直销
平台/自营
体验属性
中等
高(场景化)
中低(目的性)
低
品类深度
中
广而浅
深(单一品类)
极广
坪效水平
中等
中高
高
无坪效概念
1.2 研究范围界定
本报告聚焦 实体百货业态 ,涵盖:
  • 高端百货(SKP、恒隆、银泰等)
  • 区域百货(百货大楼、商业集团)
  • 奥特莱斯业态
  • 百货转型衍生形态(买手店、生活方式中心)

02

章 全球百货市场格局与规模
2.1 全球市场规模
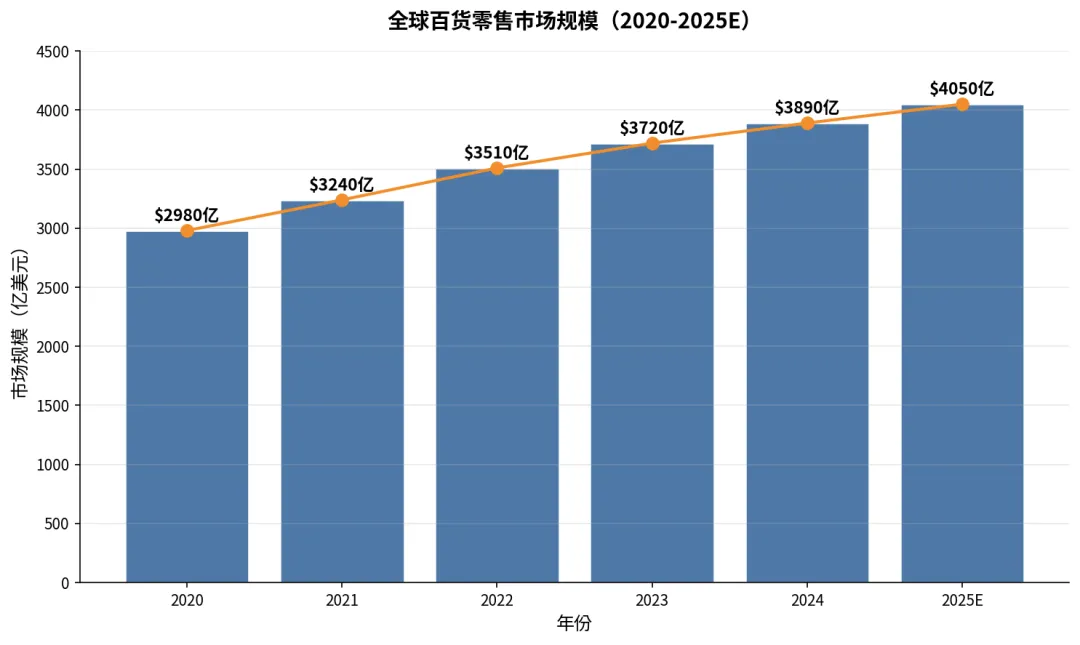
全球百货零售市场规模(2020-2025E)
2.2 国际标杆企业
企业
国家
2024营收
核心特征
Macy's
美国
$230亿
美国最大百货,多品牌矩阵
Nordstrom
美国
$152亿
高端定位,全渠道领先
John Lewis
英国
$128亿
员工所有制,服务口碑
Galeries Lafayette
法国
$55亿
法式生活方式,旅游零售
Takashimaya
日本
$82亿
百年老店,百货+餐饮
Myer
澳大利亚
$28亿
南半球最大,转型中

03

章 中国百货行业现状与区域分布
3.1 中国市场规模
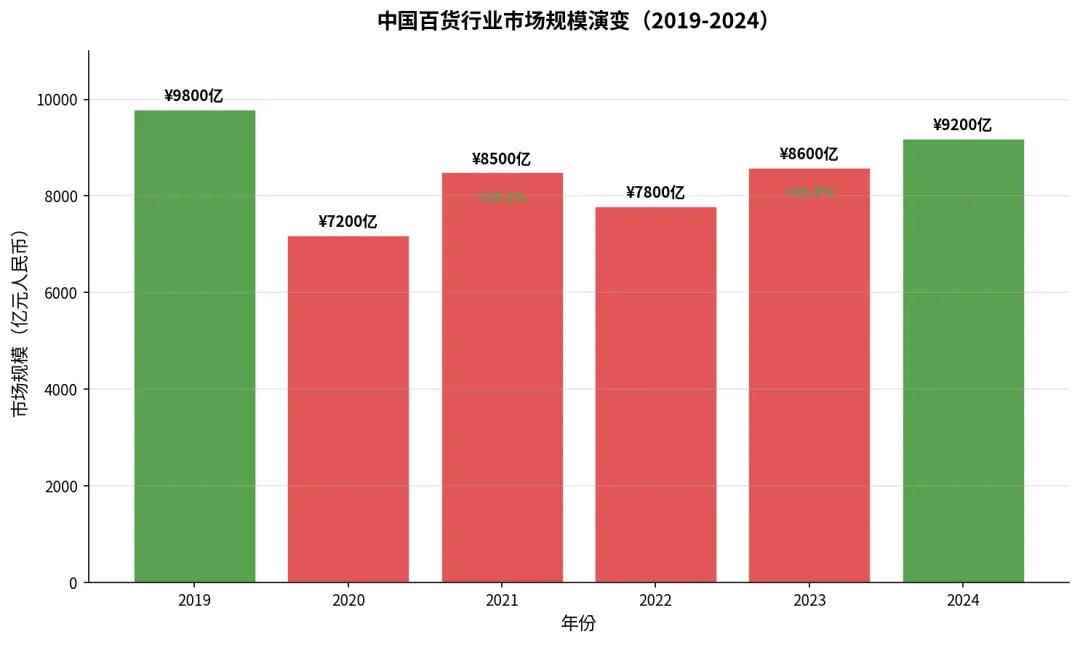
中国百货行业市场规模演变(2019-2024)
3.2 市场结构分化
高端百货 vs 大众百货 二元格局
维度
高端百货(15%)
大众百货(85%)
客单价
¥2,000+
¥200-500
增长率
+12%
+2%
消费特征
强品牌力、奢侈品集聚
价格敏感、促销驱动
区位分布
核心城市核心商圈
区域渗透、社区型
代表企业
SKP、恒隆、万象城
银泰、百联、王府井
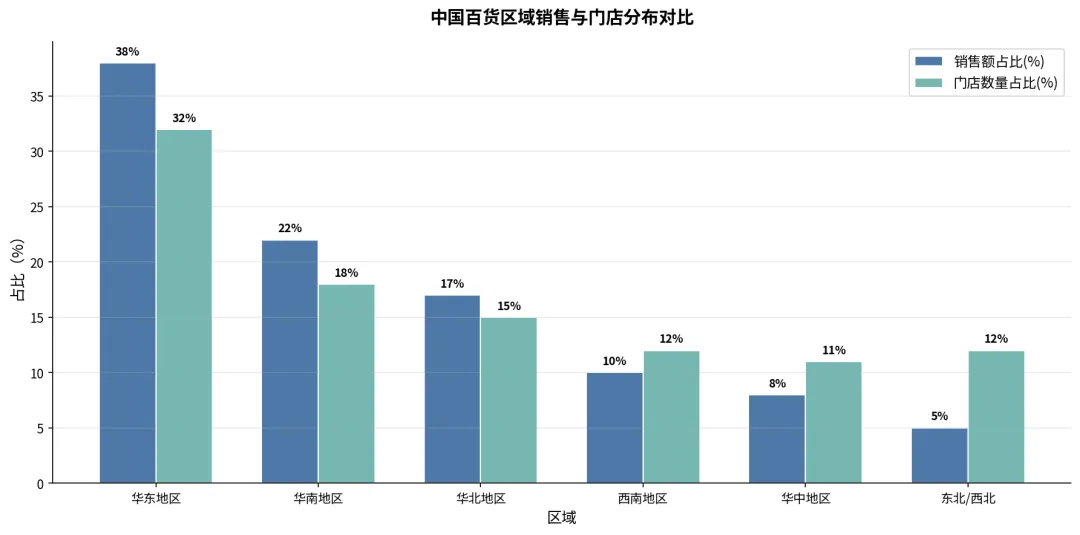
3.3 区域分布
3.4 重点企业图谱
第一梯队(百亿级)
  • 王府井集团 (¥120亿+)- 全国布局,免税转型
  • 百联股份 (¥100亿+)- 上海龙头,多业态
  • 银泰商业 (阿里系,¥80亿+)- 数字化领先
第二梯队(五十亿级)
  • 天虹股份、重庆百货、鄂武商A、大商股份
第三梯队(区域龙头)
  • 南京新百、合肥百货、广百股份、银座股份

04

章 产业链结构与价值分配
4.1 产业链结构
上游供应 → 中游运营 → 下游渠道 → 终端消费
  • 上游 :品牌商、供应商(奢侈品、快时尚、美妆护肤、家居生活)
  • 中游 :百货商场(联营扣点、租金收入、自营毛利、增值服务)
  • 下游 :消费者(线下到店、线上到家、会员消费)
4.2 价值分配与盈利结构
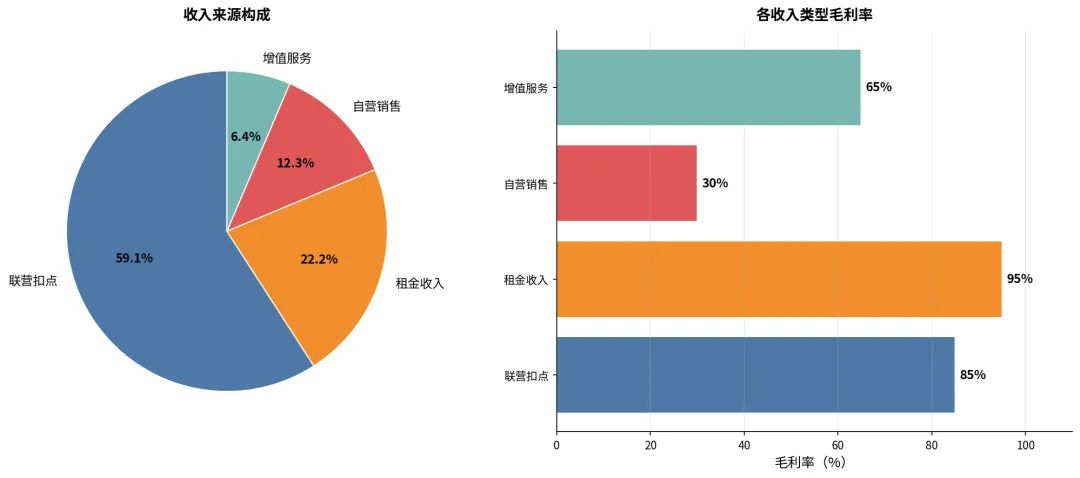
百货商场收入来源构成(典型样本)
收入类型
占比
毛利率
备注
联营扣点
55-65%
80-90%
核心利润来源,按销售额抽成
租金收入
20-25%
95%+
稳定现金流,长期租约
自营销售
10-15%
25-35%
增强差异化,库存风险
增值服务
5-8%
60-70%
停车、广告、活动、会员
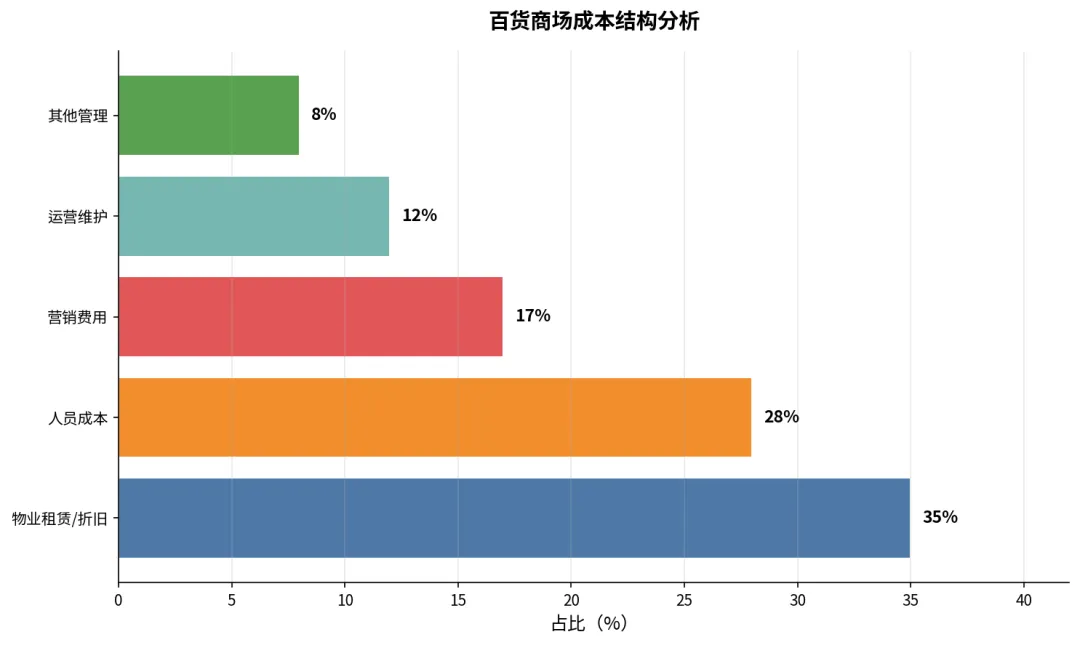
4.3 成本结构分析

05

章 竞争格局与主要玩家分析
5.1 竞争格局演变
从"跑马圈地"到"存量博弈"
过去十年,中国百货行业集中度(CR5)呈温和上升态势:2015年为8.2%,2020年升至12.5%,2024年进一步达到15.8%。尽管十年间接近翻倍,但与美国(CR5约78%)、日本(约54%)相比,行业仍高度分散。
值得关注的是,2024年CR5较2023年(约9%)跳升近7个百分点,若数据无误,则意味着发生了重大整合事件,而非渐进式增长。整体来看,行业已从“跑马圈地”的增量扩张,转入“存量博弈”的深度调整期。
驱动集中度提升的主要因素包括: 一是疫情加速出清 ,低效产能被迫退出,头部企业抗风险能力凸显; 二是并购整合加快 ,如王府井收购春天百货、百联集团内部整合等,不断重塑市场版图; 三是国际对标下的成长空间 ,中国百货CR5远低于发达国家,中长期仍有较大提升潜力。
同时需注意,集中度上升可能面临瓶颈:区域龙头深耕地方、地方政府保护、消费习惯碎片化等因素,都会制约CR5的持续攀升。未来行业竞争将更聚焦于存量资源的优化整合与差异化经营能力的构建。
5.2 主要玩家战略对比
企业
核心战略
差异化标签
数字化转型
扩张模式
SKP
顶奢定位
"中国店王",年销售额¥200亿+
会员数字化
轻资产输出
万象城
综合体旗舰
万象生活,商业+住宅联动
全渠道打通
央企背景,一二线城市
银泰
新零售先锋
阿里系,数字化标杆
喵街APP,直播
并购整合
王府井
免税转型
牌照稀缺性
线上免税商城
免税+有税双轮
百联
上海深耕
区位优势,存量改造
i百联平台
存量升级为主
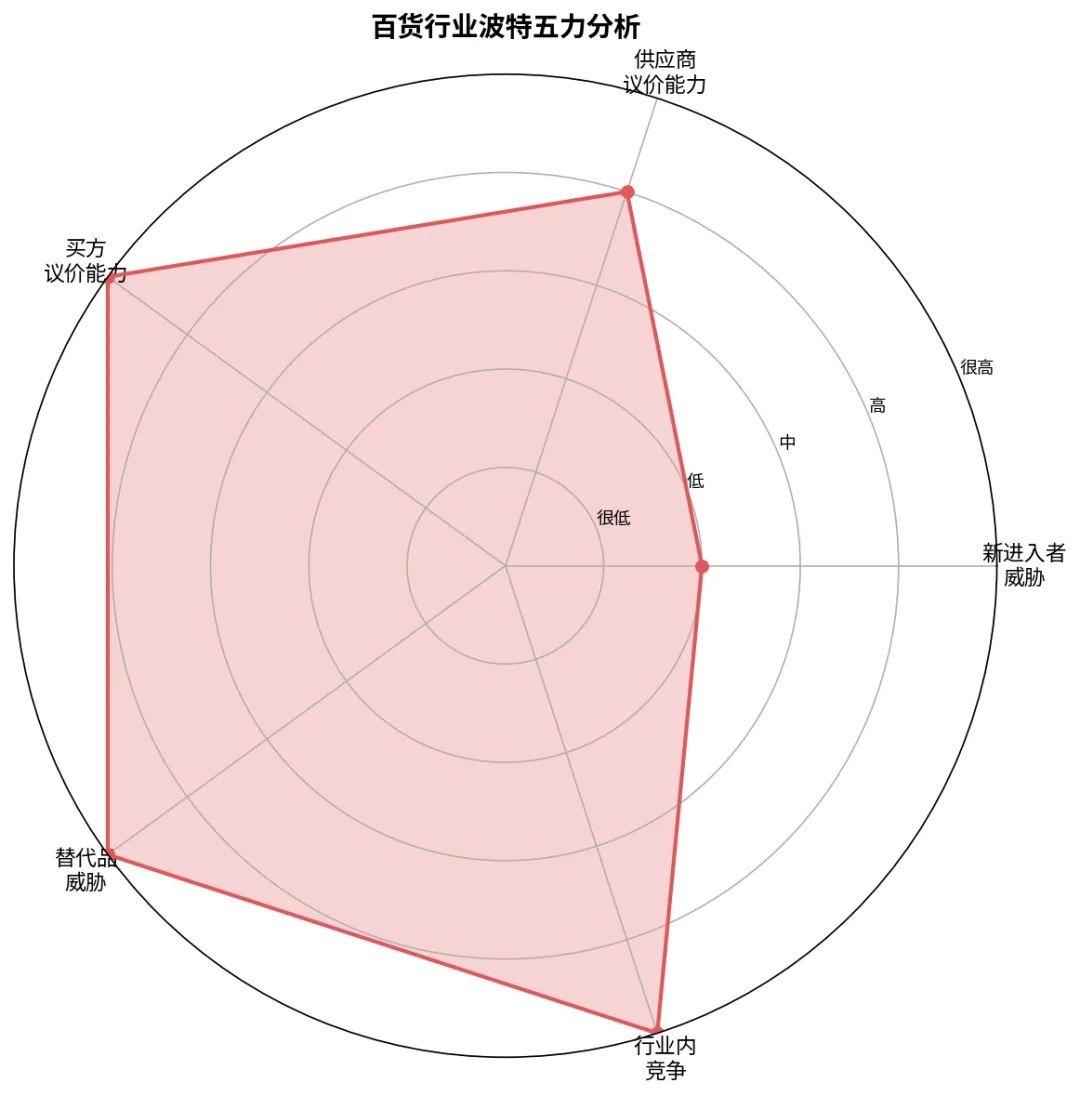
5.3 波特五力分析
竞争力量
关键观察
新进入者威胁
高资本门槛、商圈稀缺
供应商议价能力
品牌方强势,优质品牌稀缺
买方议价能力
选择多元,价格敏感
替代品威胁
电商、直播、社区团购
行业内竞争
存量博弈,同质化严重

06

章 商业模式演进:从百货到"百货+"
6.1 传统百货困境
痛点
表现
根本原因
客流下滑
年均-5%~-10%
电商分流,消费习惯改变
坪效停滞
增长乏力
品类结构老化,体验不足
会员流失
年轻客群缺位
数字化能力弱,互动缺失
利润压缩
扣点率下行
品牌方去中介化趋势
6.2 转型路径矩阵
转型方向
特征
代表形态
高体验+低数字化
生活方式中心
Lifestyle Mall
高体验+高数字化
主题百货/买手店
Curated Store
低体验+低数字化
折扣零售
奥特莱斯 Outlet
低体验+高数字化
全渠道融合
O2O百货
6.3 "百货+"创新实践
转型方向
典型案例
核心动作
效果
百货+餐饮
北京SKP-S
引入高端餐饮、咖啡、烘焙
停留时长+40%
百货+体验
上海TX淮海
艺术展览、快闪店、策展型零售
年轻客群+60%
百货+数字化
银泰百货
直播、小程序、会员中台
线上销售占比25%
百货+免税
王府井
离岛免税、市内免税
毛利率提升至35%+
百货+服务
日本高岛屋
管家服务、礼品包装、会员活动
会员复购率70%+
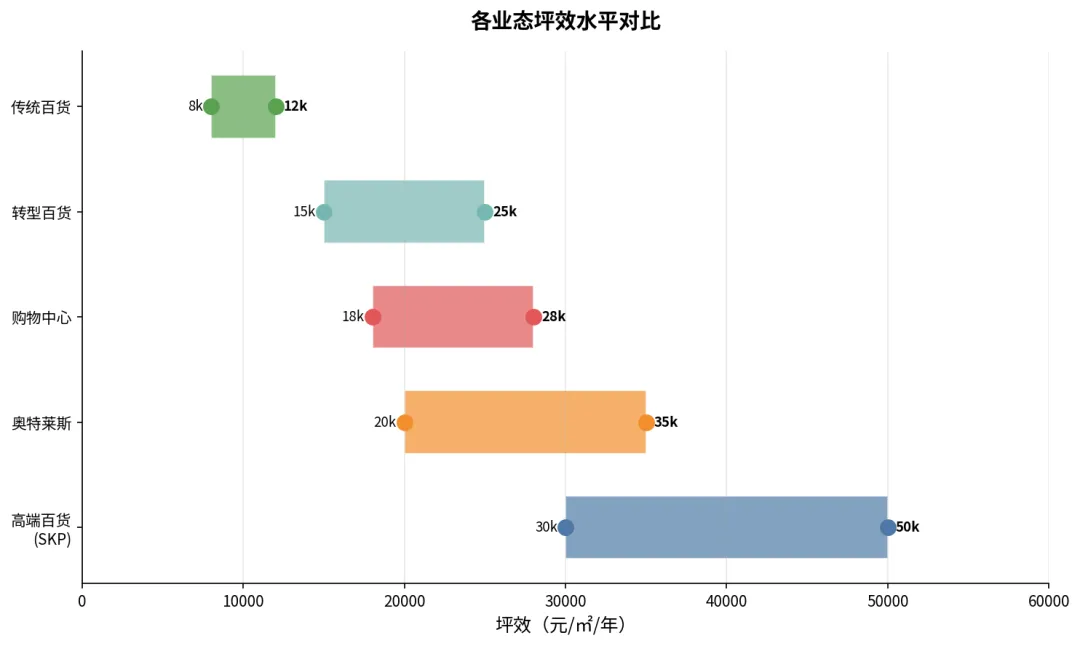
6.4 坪效对比分析

07

章 核心驱动因素与趋势研判
7.1 宏观驱动因素
核心驱动力:消费升级/降级分化(K型消费结构形成)
  • 高端消费韧性 :奢侈品增长持续
  • 体验经济崛起 :场景化、社交化消费
  • 数字化转型深化 :全渠道融合
7.2 五大趋势研判
趋势
核心逻辑
时间窗口
确定性
1. 高端化分化
高端百货持续景气,大众百货承压
3-5年
★★★★★
2. 体验化升级
从"卖商品"到"卖生活方式"
3-5年
★★★★★
3. 数字化深化
AI、大数据驱动精准运营
2-3年
★★★★★
4. 免税化机遇
政策红利,牌照稀缺
2-3年
★★★★
5. 轻资产输出
从自营到管理输出
3-5年
★★★★
7.3 技术赋能方向
数字化能力成熟度模型
等级
阶段
能力特征
Level 5
智能决策
AI选品、动态定价、预测性维护
Level 4
数据驱动
会员画像、精准营销、BI决策
Level 3
渠道融合
线上线下库存打通、全渠道履约
Level 2
线上延伸
小程序、APP、直播等触点建设
Level 1
信息化
POS、ERP、会员系统基础搭建

08

章 风险识别与合规关注要点
8.1 行业风险矩阵
风险类别
风险事项
发生概率
影响程度
关注指标
市场风险
消费持续低迷
中
高
社零增速、客单价
竞争风险
电商持续侵蚀
高
高
线上渗透率
经营风险
客流下滑、空置率上升
中
中
客流量、出租率
政策风险
免税政策变化
低
高
免税牌照、政策文件
合规风险
消防、食安、价格违规
中
中
监管处罚、投诉率
财务风险
高负债、现金流紧张
中
高
资产负债率、EBITDA
8.2 合规管理要点
合规管理框架
层级
关注要点
经营合规层
营业执照、特许经营范围;价格合规(明码标价、促销规范);广告合规(虚假宣传、极限用语)
安全合规层
消防安全(人员密集场所);食品安全(餐饮区域);特种设备(电梯、扶梯)
消费者权益层
退换货政策执行;个人信息保护(会员数据);售后服务体系
供应商管理层
资质审核与准入;产品质量管控;合同合规审查
8.3 ESG与可持续发展
ESG维度
关键议题
行业实践
环境(E)
绿色商场、能耗管理、碳中和
LEED认证、光伏发电
社会(S)
员工权益、社区融入、消费安全
员工培训、公益活动
治理(G)
供应商管理、反商业贿赂
廉洁协议、审计制度

09

章 投资价值与策略建议
9.1 投资吸引力评估
百货行业投资吸引力雷达图
维度
评分
成长性
3.5/5
盈利能力
2.8/5
稳定性
3.5/5
估值水平
4.2/5
政策环境
3.2/5
综合评分
3.4/5(谨慎关注)
9.2 细分赛道投资建议
赛道
评级
逻辑
高端百货
★★★★★
消费分化受益,坪效领先
免税百货
★★★★
政策红利,牌照壁垒
区域龙头
★★★
存量博弈,转型见效慢
传统百货
★★
承压明显,回避为主
9.3 关键监控指标
核心跟踪指标清单
指标类型
具体指标
经营指标
同店销售增长、客流、客单价、转化率
财务指标
毛利率、扣点率、EBITDA margin、负债率
效率指标
坪效、人效、库存周转、出租率
会员指标
会员数、会员销售占比、复购率、ARPU
数字化指标
线上销售占比、小程序MAU、直播GMV

10

附录
附录A:数据来源
  • 国家统计局、商务部流通业发展司
  • 中国百货商业协会年度报告
  • 上市公司年报及财报披露
  • 艾瑞咨询、欧睿国际行业研究
附录B:术语表
术语
释义
坪效
每平米营业面积产生的销售额
扣点
百货按销售额向品牌方抽取的佣金比例
同店增长
可比门店的销售额同比增长
CR5
行业前五名企业集中度
O2O
Online to Offline,线上线下融合

11

报告结论摘要
报告完成日期:2026年4月20日
 
打赏
 
更多>同类资讯
0 条相关评论

推荐图文
推荐资讯
点击排行
网站首页  |  关于我们  |  联系方式  |  使用协议  |  版权隐私  |  网站地图  |  排名推广  |  广告服务  |  积分换礼  |  网站留言  |  RSS订阅  |  违规举报  |  皖ICP备20008329号-18
Powered By DESTOON