


一、产业概况与发展阶段
1. 定义与范畴
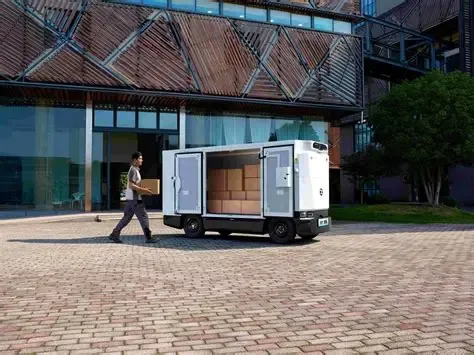
无人运输车(无人物流车/无人配送车)指L4级低速自动驾驶(车速≤30km/h)的商用货运车辆,无需人工干预,可自主完成感知、决策、行驶与配送,核心覆盖末端城配、园区物流、工业接驳、封闭场景四大领域。
2. 发展历程(中国)
•2016-2019年:技术验证期:美团、京东、新石器等启动研发,聚焦园区/封闭场景试点。
•2020-2023年:试点扩张期:疫情催化无接触需求,多地开放路权,九识、白犀牛等崛起。
•2024-2025年:规模化元年:单车成本降至4-9万元,头部企业交付破万,实现正向现金流。
•2026年起:爆发增长期:行业进入万台级量产、全域化运营、全球化拓展阶段。
二、市场规模与增长(2025-2030)
1. 国内市场(核心数据)
指标 | 2024年 | 2025年 | 2026年(预测) | 2030年(预测) |
新增出货量 | 1.33万台 | 4万台 | 10-15万台 | 75-105万台 |
市场规模 | 15亿元 | 45亿元 | 120-150亿元 | 500-800亿元 |
保有量 | 2.2万台 | 6.2万台 | 15-20万台 | 200万台+ |
渗透率(末端配送) | 5% | 15% | 30%+ | 80%+ |
数据来源:低速无人驾驶产业联盟、新战略咨询、佐思汽研
2. 全球市场
•2026年全球市场规模约11.18亿美元,年增速超200%。
•中国占全球**70%+**份额,为第一大市场;中东(阿联酋、沙特)为第二大市场,政策友好、需求旺盛。
•海外标杆:九识获新加坡首张运营牌照;新石器计划2026年在阿联酋部署7000-10000台。
3. 核心驱动因素
1.人力危机:物流司机老龄化、招工难,人工成本年增10%+,无人车可降本60-80%。
2.成本革命:激光雷达十年降价近千倍,单车硬件成本从百万级降至3-5万元。
3.政策开放:全国200+城市开放路权,北京、深圳、杭州等出台运营规范。
4.场景刚需:快递进村、生鲜冷链、工业物流、跨境配送等场景需求爆发。
三、产业链全景(2026)
1. 上游:核心零部件与技术(价值占比60%)
•感知系统:激光雷达(禾赛、速腾、华为)、摄像头(海康、大疆)、毫米波雷达(森思泰克)、超声波雷达。
○趋势:固态化、低成本、多传感器融合,从“激光主导”转向“视觉为主+激光补盲”。
•计算平台:AI芯片(英伟达Orin-X、地平线J5)、域控制器(德赛西威、华为MDC)。
•线控底盘:线控转向/制动/驱动(壁虎科技、上汽大通),为无人车“执行器官”,模块化、高冗余成标配。
•核心技术:L4自动驾驶算法、无图化感知、高精度定位、云端调度、车联网(V2X)。
2. 中游:整车制造(价值占比30%)
•头部玩家:九识智能(Z系列)、新石器(X系列)、白犀牛、菜鸟(合并后)、佑驾创新、上汽大通。
•车型矩阵:
○小型平板(Z2,3.98万):园区/校园短驳。
○通用箱式(Z5,4.98万):城配主流,爆款。
○重载接驳(Z8/Z10,7.98-8.98万):工业/矿区/月台。
•产能布局:九识(嘉兴、自贡)、新石器(常州)年产能均超2万台,支撑2026年**5万台+**交付。
3. 下游:应用场景(价值占比10%)
•快递物流(占比60%):中通、顺丰、邮政、菜鸟,末端配送+逆向回收。
•即时零售(占比20%):美团、饿了么、朴朴、叮咚,生鲜/商超/餐饮补货。
•工业物流(占比10%):工厂/仓库/矿区/港口,原料-产线-仓库闭环运输。
•封闭场景(占比10%):校园、医院、产业园、社区,物资配送+安防巡逻。
四、竞争格局(2026,中国)
1. 梯队划分(市占率)
•第一梯队(双寡头,90%+):
○九识智能:市占率76%,车队2万台+,覆盖300+城市,中标邮政7000台全球最大集采,2026年1月合并菜鸟无人车,估值破百亿。
○新石器:市占率15%,无图技术领先,海外布局加速,计划2026年港股IPO。
•第二梯队(5-8%):白犀牛(2000+台)、佑驾创新(订单破千)、上汽大通、轻舟智航。
•第三梯队(<2%):京东、美团、华为、德赛西威等,聚焦场景或技术输出。
2. 核心竞争力对比(头部)
企业 | 技术路线 | 核心优势 | 客户/订单 | 产能/目标 |
九识 | 视觉+激光融合,全栈自研 | 规模第一、盈利、菜鸟生态、邮政大单 | 中通、顺丰、邮政、蒙牛 | 2万台/年,2026年5万台 |
新石器 | 无图化感知,极简硬件 | 无图技术、海外牌照、运营经验 | 美团、朴朴、阿联酋政府 | 2万台/年,2026年海外5万台 |
白犀牛 | 多传感器融合,轻量算法 | 增长快、社区场景、融资1亿美元 | 京东、社区团购 | 1万台/年,2026年3万台 |
3. 竞争焦点(2026)
•规模为王:万台级部署降本,形成“量产→数据→算法→更优产品”闭环。
•商业闭环:从“卖车”转向“运力服务+数据服务”,实现正向现金流。
•场景渗透:从快递向生鲜、冷链、工业、跨境拓展,提升单台营收。
•全球化:争夺中东、东南亚、欧美市场,输出中国标准。
五、核心技术趋势(2026-2028)
1. 感知:从“高精依赖”到“无图化”
•痛点:高精地图采集成本高、更新慢,限制开城速度。
•破局:重感知、轻地图/无图,车端实时建图,开城速度从“按月”提升至“按天”。
•方案:双目3D视觉+固态激光雷达+毫米波雷达融合,取消机械激光雷达,成本降50%+。
2. 算法:从“规则驱动”到“端到端大模型”
•传统:感知-预测-规划-控制模块化,长尾场景适配差。
•未来:端到端Transformer大模型,直接输入传感器数据输出控制指令,泛化能力提升10倍+。
3. 系统:从“单车智能”到“车路云一体化”
•云端调度:支持10万辆+车队协同,效率提升30%+。
•车路协同:V2X+5G+边缘计算,解决复杂路口、盲区问题。
•能源管理:换电+快充+氢能多元方案,换电5分钟,续航100-200km。
4. 成本:持续下探,2028年单车均价或至3万元以内
•硬件:激光雷达、芯片、底盘规模化降价。
•软件:算法迭代、数据复用,边际成本趋近于零。
六、政策与合规(2026)
1. 国家层面
•工信部:推进L3/L4自动驾驶国标制定,明确责任划分、安全规范。
•交通部:《交通物流降本提质增效行动计划》,支持无人配送规模化应用。
2. 地方层面
•北京:发放无人配送车辆编码,开放五环内部分道路。
•深圳:部署超1000台,覆盖7区8000公里线路,城市级运营网络成型。
•杭州、苏州、青岛:部署超500台,实现全域化运营。
3. 核心合规要点
•路权:需取得运营牌照、车辆编码、安全员资质。
•安全:360°监控、远程接管、自动停车,事故责任明确(企业/运营商)。
•数据:符合《数据安全法》,跨境数据需审批。
七、挑战与风险(2026)
1. 行业挑战
•路权限制:部分城市开放有限,跨城运营难度大。
•标准缺失:技术、安全、运营标准不统一,合规成本高。
•场景适配:非结构化道路(乡村、矿区)、极端天气(雨雾、冰雪)技术仍需突破。
•人才短缺:自动驾驶算法、工程化、运营人才缺口大。
2. 企业风险
•竞争加剧:新玩家(德赛西威、上汽大通)入局,价格战隐现。
•产能压力:月产**4000台+**对供应链、品控、服务是巨大考验。
•盈利压力:中小玩家仍处烧钱阶段,整合潮加速。
•海外风险:政策、法规、文化差异,数据合规挑战大。
八、前景预测(2026-2030)
1. 短期(1-2年,2026-2027):爆发式增长
•国内出货量10-15万台/年,市场规模120-150亿元,渗透率30%+。
•九识、新石器双寡头格局稳固,市占率90%+,头部企业实现规模化盈利。
•海外市场启动,中国企业占据**全球70%+**份额。
2. 中期(3-5年,2028-2030):生态化成熟
•国内保有量200万台+,渗透率80%+,成为物流新基建。
•场景全覆盖:快递、生鲜、冷链、工业、跨境、城市服务等。
•商业模式成熟:从“卖车”到“运力即服务(RaaS)”,数据变现、生态增值成为核心收入。
3. 长期(5年+):全球化引领
•中国成为全球无人运输车技术标准、产业标准、运营标准的制定者。
•头部企业(九识、新石器)成为全球巨头,服务100+国家,构建全球无人配送网络。
•与无人机、无人仓、智能快递柜深度协同,形成全链路无人化物流体系。
九、投资与布局建议(2026)
1. 投资方向
•头部整车企业:九识、新石器,规模、技术、生态壁垒深厚,确定性最高。
•核心零部件:固态激光雷达、AI芯片、线控底盘,受益于规模化量产。
•场景运营商:末端配送、生鲜冷链、工业物流,需求刚性,盈利模型清晰。
2. 企业布局建议
•技术:聚焦无图化、端到端大模型、车路云一体化,降低成本、提升泛化能力。
•场景:深耕快递、生鲜、工业三大核心场景,打造标杆案例,形成口碑。
•生态:与物流巨头(菜鸟、中通)、底盘厂商(壁虎、上汽)、能源企业(换电、氢能)合作,构建“铁三角”联盟。
•全球化:优先布局中东、东南亚,获取当地牌照,复制中国模式。
十、结论
无人运输车产业已从技术验证迈入规模化商用爆发期,2026-2030年将迎来10倍+增长,成为万亿级智慧物流赛道的核心引擎。九识、新石器等中国头部企业凭借规模、技术、生态、成本优势,已占据全球主导地位,未来有望成为全球无人配送的领导者。
