在资本市场,有一种公司最容易让人产生错觉:
它永远很忙,订单永远很多,规模永远在扩张。
中国中铁,正是这样的典型代表。
作为基建领域的巨头,它几乎不缺项目、不缺合同、不缺存在感。
从任何一个“经营指标”看,它都显得足够扎实。
但问题在于:
为什么这样一家“订单充沛”的公司,
却长期难以为股东创造与规模相匹配的回报?
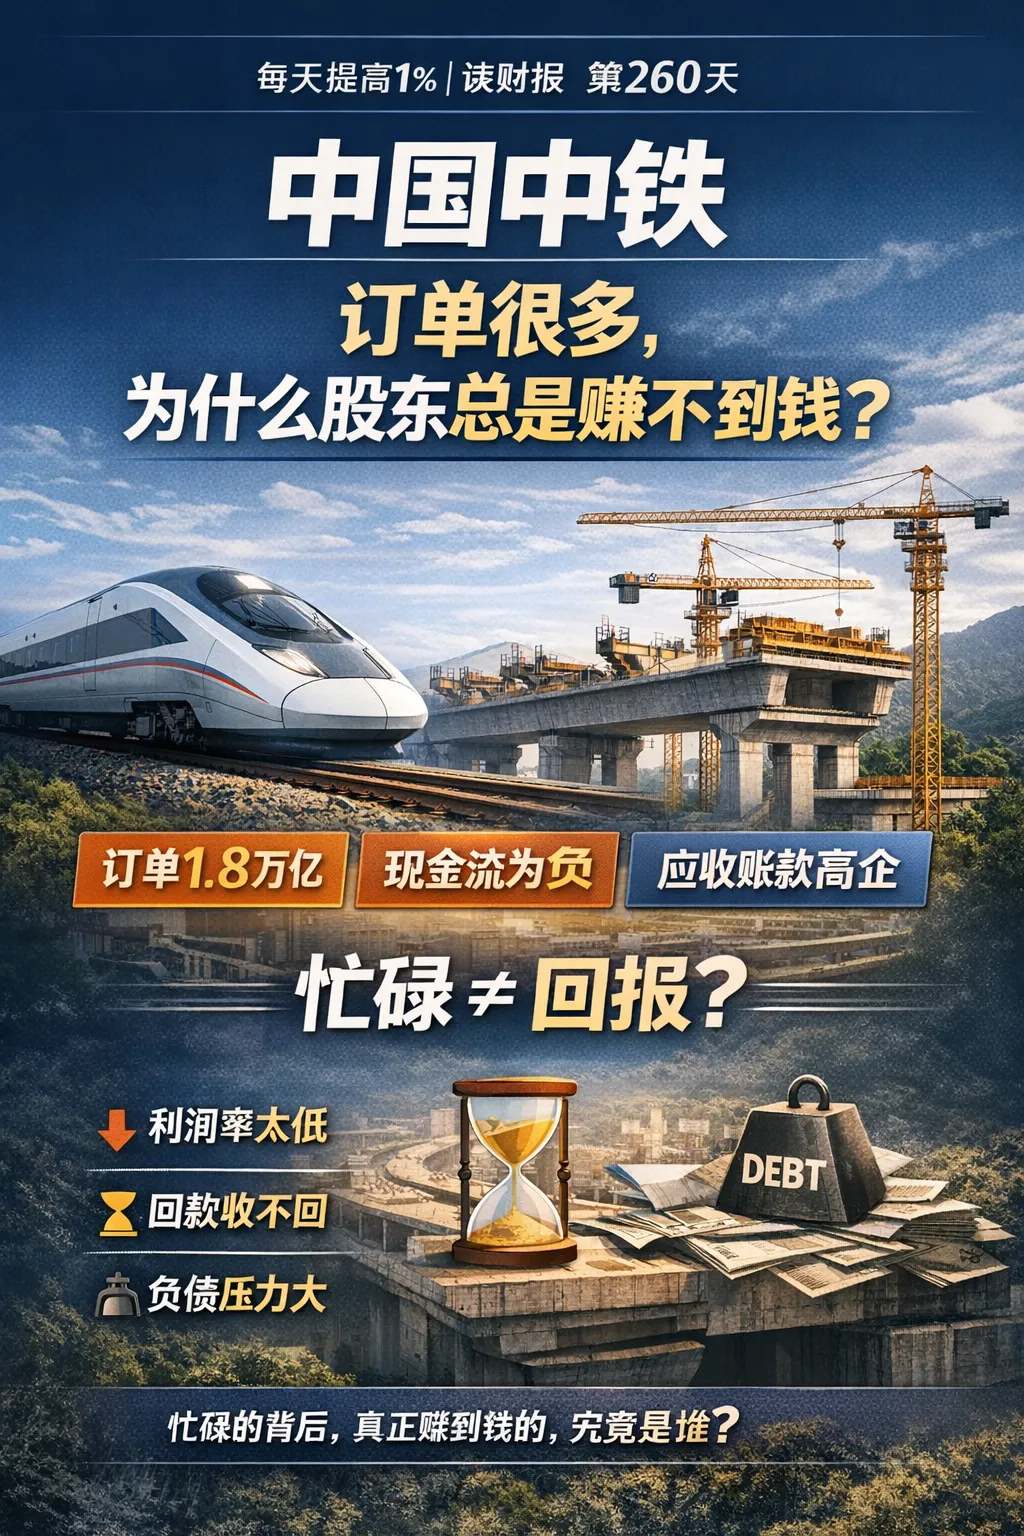
利润率偏低、现金流紧张、应收账款高企——
这些看似老生常谈的问题,
是否只是行业特性使然,
还是财报已经在反复提醒:
“忙”,并不等于“值钱”。
第260天,我们不讨论宏大叙事,
只回到财报本身,
拆解一个很多人心里有、却很少真正算清楚的问题:
中国中铁,究竟把钱赚到了哪里,又卡在了哪一步?
1)先看“规模真相”:订单确实大,但赚钱的环节很薄
2025全年经营数据(最新口径:2026-01-20公告)
公司披露:2025年累计新签合同额里,工程建造板块“本年累计新签合同额”约1.85054万亿元(工程建造),资产经营约2041亿元,资源利用约270亿元等。结论:中铁不缺订单,但订单结构决定了它更像“高周转承包商”,而不是“高定价权制造业”。
2)按财报季拆:利润会赚,但现金经常“拿不到”
2024年报(作为基准)
·营收约1.16万亿元,归母净利润278.87亿元
·经营现金流净额280.51亿元
·分红:10派1.78元(年报拟分配方案)
这一年“账面利润”和“现金”基本能对上——算是相对顺的一年。
2025Q1(利润下滑+现金流转负)
·营收2492.83亿元,归母净利润60.25亿元
·经营现金流净额-773.99亿元
2025中报(利润继续承压+现金流仍大幅为负)
·营收5125.02亿元,归母净利润118.27亿元
·经营现金流净额-796.3亿元
·同时财报也明确:财务费用上升明显(费用化利息、投融资收益变化等因素)。
2025三季报(“忙”仍在,但现金流没修复)
·前三季度归母净利润174.90亿元(同比下降)
·经营活动现金流净额-728.83亿元(三季报原文口径)
这一段的关键结论:
股东“赚不到钱”的核心,不是公司不赚钱,而是利润率薄+ 回款周期长+ 垫资属性强,导致“利润在表上,现金在路上”。利润能做大,ROE和分红却容易被现金流与杠杆约束。
3)三个关键问题
A. 中铁的铜资源/其它资源,会独立出来上市吗?
截至2026-02-06这个时间点,从公开披露与互动平台口径看:没有明确的“剥离/分拆上市计划”。近期互动平台相关表述强调:矿产资源业务是“基建+资源”双轮驱动的重要支撑,会继续推进产能优化与业务拓展。
同时,公司披露矿产资源业务以矿山实体经营为主,已有多座矿山,且引用半年报数据披露了中铁资源集团的经营情况(例如收入、净利润)。
你可以把它理解成:资源板块更像“估值补丁/第二曲线”,但目前并未走到“资本运作分拆定价”的确定阶段(至少公告层面还没有)。
B. 会不会和中国铁建重组合并?
“传闻”多年,但可验证的官方口径一直偏否定/无计划:
·中国铁建在互动平台曾回应“暂无与中国中铁合并计划”。
·两家公司在更早年份也曾发布过澄清公告否认合并计划(历史案例)。
此外,国资委层面确实强调以重组整合优化布局、提升效率(宏观方向存在),但“方向”不等于“点名这两家合并”。
所以:逻辑上有人会想象,事实层面目前仍是“以公告为准、未见实锤”。
C. 市盈率/市净率这么低,能价投长期持有吗?
先给你“事实底座”:当前估值确实低位区间(不同口径略有差异):例如东方财富估值页面显示PE(TTM)约5-6倍、PB约0.4-0.5。
但“低估值能否长期持有”,关键不在估值,而在三条长期约束:
1.现金流长期为负的商业模式(垫资+应收+工程结算)
2025年多个季度经营现金流持续大额为负,这会压制分红与回购的“长期上限”。
2.利润率天花板低订单再多,如果毛利/净利率结构不改善,股东回报很难“跟规模同步”。
3.PB低≠安全垫厚
PB低往往对应:资产大、负债也大、周转压力大;市场给的不是“资产折价”,而是对“资本占用与回报率”的折价。
总结:
把中国中铁当成“现金流改善的周期修复品”,而不是“永恒低估的价值股”。适合的长期持有前提,是你看到:经营现金流从长期为负→ 明显收敛/转正,以及应收与合同资产占用下降(这两项比PE/PB更重要)。
普通投资者的投资策略
面对中国中铁,关键不是“便不便宜”,而是“赚不赚钱”
先给一句结论:
中国中铁不是没有价值,但它的价值,不等同于低PE/低PB。普通投资者能否长期持有,取决于你是否等到“现金流与回报率”的拐点。
一、先校准认知:订单≠利润,利润≠现金
基建央企的典型错觉是三连跳:订单多→ 规模大→ 股东回报高。现实是:
·订单多,意味着垫资多、回款慢
·利润有,但现金长期在路上
·回报率被应收、合同资产和负债结构持续压制
所以第一条纪律:?不要用“在手订单”给估值找理由。
二、仓位策略:这是“条件型价值”,不是“底仓型资产”
·单一个股(中国中铁):5%–10%
·基建/央企整体:不超过20%
如果你是冲着“稳”和“分红”来的,那就不该给一个经营现金流长期承压的公司过高权重。
三、买入策略:只在“现金流拐点”附近参与
普通投资者不适合做什么:❌不适合赌政策刺激❌不适合博资源分拆、合并传闻❌不适合因为PE/PB处在历史低位就重仓
更可执行的买入前提(至少满足2条):
1️⃣经营活动现金流明显收敛
·连续两个报告期为负但绝对值显著缩小,或直接转正
2️⃣应收账款+ 合同资产/营收比值下降
·说明垫资压力在缓解,而不是“忙得更辛苦”
3️⃣财务费用不再明显侵蚀利润
·融资成本与杠杆开始受控
4️⃣分红来自当期现金流,而非留存或举债
·分红“硬度”比分红“比例”更重要
?没有现金流改善,就不要谈长期持有。
四、持有策略:盯“三个慢变量”,别盯股价
如果已经持有,普通投资者只需要每季检查三件事:
① 经营现金流/ 净利润
·比值持续改善→ 商业模式在“变轻”
·比值长期偏低→ 规模在吞噬回报
② 应收与合同资产的增速
·增速≤ 营收增速→ 质量改善
·增速持续更快→ 风险在资产端堆积
③ ROE的来源
·ROE上行来自效率→ 可持续
·ROE靠杠杆/一次性→ 不可持续
五、退出策略:别等“估值修复”给你答案
满足任意一条,考虑降仓或退出:
1️⃣订单继续增长,但现金流恶化
→ 典型“忙而不赚”的确认信号
2️⃣应收、合同资产与负债同步走高
→ 风险从利润表转移到资产负债表
3️⃣市场开始把“低估值央企”当成长期确定性反复强调
→ 预期走在基本面前面,回撤往往靠时间完成
六、关心的三件事
·资源分拆上市:目前无确定公告→ 不作为买入依据
·与铁建合并:多年传闻、无实锤→ 不参与博弈
·低PE/PB能否价投:?只有在现金流与回报率改善时,低估值才是“安全边际”,否则只是“长期折价”。
一句话总结
对普通投资者来说,中国中铁的投资逻辑,不是“订单有多大”,而是“现金什么时候回到股东身上”。
在此之前,低估值只是价格现象,不是价值确认。
结语:当“很忙”不再等于“很值钱”,我们该换一套问题
回到最初的问题——
中国中铁订单很多,为什么股东总是赚不到钱?
答案其实并不复杂。问题不在规模,不在忙碌程度,而在于:利润是否能稳定转化为现金,以及现金是否能持续回到股东身上。
当回报率被垫资、应收和高周转结构长期压制,低估值不再是“安全边际”,而更像是市场对商业模式的一种定价结果。
对普通投资者而言,真正重要的从来不是“故事有没有”,而是钱走没走到你这边。
下期预告(第261天)
紫光国微:国产替代走到哪一步,利润能不能跟上?
当讨论从“规模与订单”,转向“技术与替代”,市场关注的焦点,也自然落在了紫光国微这样的核心芯片公司身上。
国产替代空间很大、行业地位清晰、技术壁垒不低——
这些共识,早已写进了股价与预期。
但问题在于:?技术优势是否已经稳定转化为盈利能力??收入结构、毛利率与现金流,是否支持长期兑现??对普通投资者来说,紫光国微更像“成长兑现期”,还是“长期等待期”?
下一期,我们继续只读财报,拆解一个比“国产替代”更现实的问题:当故事足够好,利润是不是已经跟上?
本内容仅为学习交流使用,不构成任何投资建议。投资有风险,决策请谨慎,责任自负。
我们明天继续读财报,每天进步1%!积少成多,复利成长!