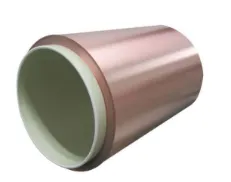
LCP-FCCL(LCP柔性覆铜板),是以液晶高分子(LCP)薄膜为介质基材,在其一面或两面贴覆电解铜箔或压延铜箔制成的高频柔性覆铜板,具有低介电常数、低损耗、低吸水率和尺寸稳定性好等特点,主要用于高速高频FPC、天线及射频模组电路。
从“能用”走向“可量产稳定”
LCP-FCCL的核心在于LCP薄膜、粘结体系与铜箔/镀铜工艺的匹配。目前行业普遍在解决薄膜厚度一致性、介电稳定性、热收缩与翘曲控制、低吸湿与耐化学性等量产痛点;同时,超薄化(如更薄的LCP膜与更薄铜)对涂布/贴合窗口提出更高要求,原材料与工艺协同成为竞争门槛。
5G/毫米波与高频互连是主战场
行业需求主要由高频高速、低介损、低吸湿、尺寸稳定等特性驱动,典型落地集中在5G天线/相控阵、毫米波模组、射频前端互连、精密连接器、以及更轻薄的可穿戴与高端移动终端。相较PI-FCCL,LCP在高频性能和吸湿控制上优势明显,但在设计与制造习惯上仍在“导入期—放量期”之间切换。
关键瓶颈集中在贴合、钻孔与可靠性验证
当前发展现状是“能做出来不难,做得稳、做得便宜更难”。LCP的热机械行为与传统材料不同,容易在多次热循环后出现尺寸漂移、层间应力与局部起翘;微孔加工、镭射钻孔、金属化通孔一致性及层间粘结可靠性验证周期较长,导致良率爬坡与认证导入成为行业普遍的时间成本。
高端市场仍以头部带动,国产替代加速但分层明显
行业呈现“上游薄膜/配方—中游FCCL—下游高频板厂/模组厂”链条协同。高端客户更看重长期一致性、可追溯与可靠性数据积累,因此头部企业更占优势;同时,国产LCP薄膜与LCP-FCCL在部分规格上加速导入,更多以中端与特定细分应用先突破,再向高频高可靠领域爬坡。
从“性能优先”走向“综合成本优先”
目前LCP-FCCL的价格仍高于主流PI体系,成本主要来自薄膜材料、精密贴合与良率损耗,以及长周期可靠性认证。行业正在通过材料体系优化(更友好的粘结与表面处理)、更薄更轻的结构设计、工艺窗口扩展与标准化规格推进,逐步把LCP从“高端小批量材料”推向“可规模化平台材料”。
高频高速需求继续放量,毫米波/卫星通信带动升级
随着5G-A、毫米波、车载雷达与低轨卫星通信等场景扩张,LCP-FCCL将凭借低介电常数/低损耗、低吸湿的优势,更多进入高频互连、天线阵列与射频模组核心材料清单。
超薄化与轻量化成为主线,结构向“更薄铜+更薄膜+更少层”演进
终端小型化促使LCP膜厚、铜厚持续下探,并通过优化叠层与走线设计减少层数与连接点,以提升信号完整性与空间利用率,同时对贴合、翘曲控制与尺寸稳定提出更高要求。现在铜箔超薄化,个别企业可做到12到9微米,
工艺从“可做”走向“可制造”,良率与一致性成为竞争分水岭
未来竞争将集中在量产良率、批次一致性、激光钻孔/金属化通孔稳定性、层间粘结可靠性等指标;具备材料-工艺-设备协同能力的厂商更易形成长期壁垒,并缩短客户认证周期。
材料体系迭代:低损耗粘结/表面处理与耐热可靠性同步强化
行业将推进更低损耗的粘结体系、铜箔界面处理与更适配的表面活化技术,降低插损并提升耐热循环、耐湿热、耐化学与抗分层能力,使其覆盖更严苛的车规与高可靠应用。
国产化替代程度越来越高
由于用于5G基站、军工雷达、车载毫米波等关键领域的产品存在出口管制、断供与涨价风险,影响供应链安全与重大项目交付。中国国内支持国产化替代政策,国产薄膜与覆铜工艺持续突破,良率与一致性一再提升;下游以“关键部位先替代、逐步全平台导入”推进,并通过车规/通信认证、标准化规格与规模化产能实现降本增量,下游厂商也从成本角度来看也会优先考虑国内企业。
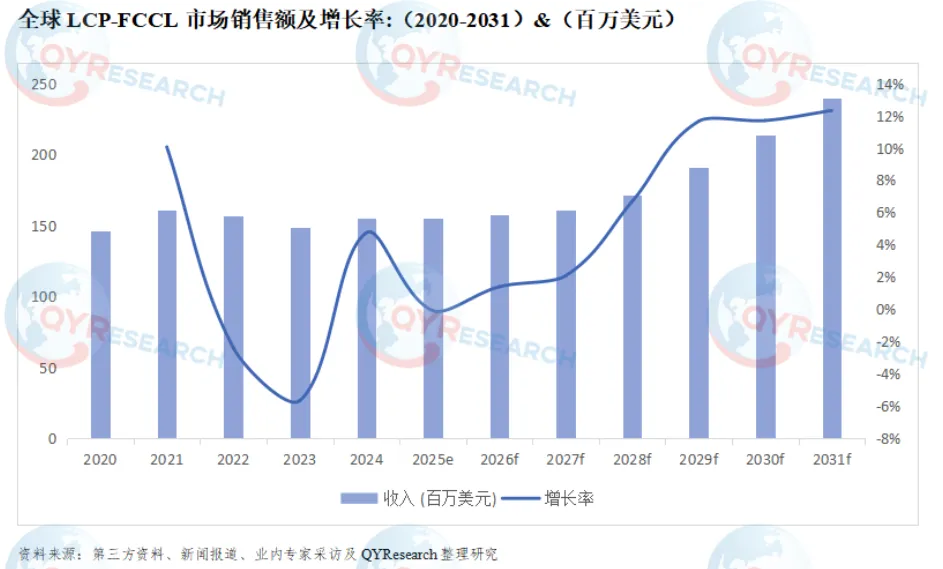
2024年全球LCP-FCCL市场销售额达到了1.55亿美元,预计2031年将达到2.40亿美元,年复合增长率(CAGR)为7.5%(2025-2031)。
地区层面来看,中国市场在过去几年变化较快,2024年市场规模为54.07百万美元,约占全球的34.82%,预计2031年将达到129.71百万美元,届时全球占比将达到54.03%。
消费层面来说,目前日本地区是全球最大的消费市场,2024年占有42.57%的市场份额,之后是中国和中国台湾,分别占有34.82%和8.60%。预计未来几年,中国地区增长最快,2025-2031期间CAGR大约为13.1%。
生产端来看,日本和中国是两个重要的生产地区,2024年分别占有53.81%和28.14%的销量市场份额,预计未来几年,中国地区将保持最快增速,预计2031年份额将达到48.00%。
从产品类型方面来看,双面产品占有重要地位,双面产品的生产工艺相对更加成熟和简单,预计2031年份额将达到67.20%。
就应用来看,电子通信在2024年份额大约是69.06%,未来几年CAGR大约为5.3%。随着新能源汽车、5G、V2X及智能驾驶等技术在汽车领域的加速应用,汽车行业的应用增长较快。但整体而言,LCP-FCCL产品相对于传统的PI-FCCL产品而言,价格仍然较高,这限制了其应用的推广。近几年,随着中国市场开始出现本土化的LCP薄膜量产厂家,以及LCP-FCCL的国产化替代趋势,中国LCP-FCCL的价格已经开始下降,价格下降带来的应用范围增加趋势已经显现。未来,随着中国LCP薄膜及LCP-FCCL产品的价格优势进一步体现,其市场发展趋势将会更为乐观。
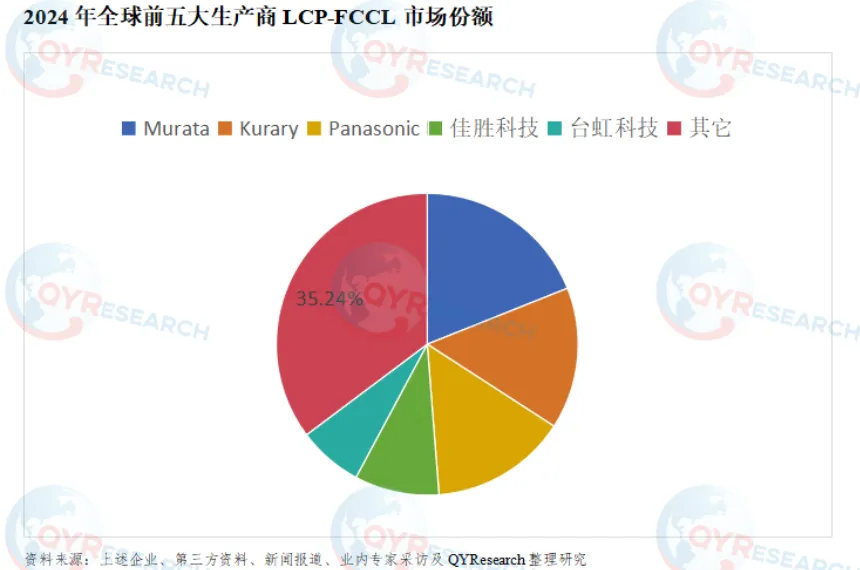
从生产商来说,全球范围内,LCP-FCCL核心厂商主要包括Kurary、Panasonic、Murata、UBE EXSYMO和佳胜科技等。2024年,全球第一梯队厂商主要有Murata、Kurary和Panasonic,第一梯队占有大约49%的市场份额;第二梯队厂商有佳胜科技、台虹科技、长春集团(长捷士科技)和信维通信等,共占有35%份额。未来几年,随着更多的企业进入该领域,该领域的竞争将会更加激烈。
高频高速通信升级带来的材料刚需
5G-A、毫米波、Wi-Fi 6/7、卫星通信等对插损、相位稳定与信号完整性要求显著提高。LCP-FCCL凭借低介电常数/低介质损耗、低吸湿特性,更适合高频柔性互连与天线馈线,成为射频链路“降损增稳”的关键材料。
车载智能化与雷达/V2X放量
ADAS与智能座舱推动高速数据链路增加,77/79GHz毫米波雷达、车载通信与天线系统对材料耐热、耐湿热、抗振动及一致性要求更严。LCP在潮湿与温度循环下电性能更稳定,驱动其在车规级高频互连场景渗透。
终端轻薄化与高集成封装趋势
手机、穿戴、AR/VR等追求更小体积与更高集成度,带动更细线宽线距、更小弯折半径与更高密度互连。LCP-FCCL支持超薄化、轻量化叠层设计,帮助模组实现空间压缩与性能提升,促使从“高端选配”走向更多机型导入。
可靠性与环境适应性需求增强
低吸湿带来介电与尺寸稳定,降低湿热导致的性能漂移与失效风险;同时LCP在耐化学、耐温、耐老化方面具备优势,更容易满足长周期可靠性验证与高端客户一致性要求,推动其在高可靠领域加速替代部分传统材料体系。
供应链成熟与成本下降预期
上游LCP薄膜、粘结体系与下游高频板厂/模组厂协同深化,工艺窗口扩大、良率提升、规格逐步标准化,叠加本地化产能布局与规模效应,推动单位成本下行与交付稳定性提升,从而释放更大市场空间。
原材料与供应链风险
LCP薄膜、低损耗粘结体系、特种铜箔等关键材料对一致性要求极高,供应商集中度较高时容易受产能、价格波动与交期影响;同时不同批次薄膜的热收缩、厚度公差与表面状态差异,会直接传导到贴合良率与电性能稳定性,放大供应链风险。
量产工艺与良率爬坡风险
LCP在热机械行为上与传统PI体系不同,贴合窗口、翘曲控制、层间应力释放、激光钻孔/金属化通孔一致性等环节复杂,容易出现分层、起翘、孔壁可靠性不足等问题。若良率无法稳定提升,单位成本难以下降,导致项目难以从小批量验证进入规模放量。
下游认证周期与需求波动风险
高频通信与车规客户通常要求长周期可靠性验证(温循、湿热、盐雾、振动等)与多轮样品迭代,导入周期长、投入大;同时5G/消费电子存在明显周期性,若终端换代节奏放缓或车载渗透不及预期,可能造成产能利用率下降与库存压力上升。
替代材料竞争与合规不确定性风险
在部分应用中,改性PI、低损耗PTFE复合、液晶聚合物改性材料等可能形成替代;若替代方案在成本、加工性或供应稳定性上更优,会挤压LCP-FCCL的渗透空间。此外,阻燃、环保与回收要求(如卤素限制、VOC、碳足迹)日趋严格,若材料体系与工艺无法快速满足合规与客户ESG要求,也会带来准入与成本风险。
《5G规模化应用“扬帆”行动升级方案》
《5G规模化应用“扬帆”行动升级方案》(工信部联通信〔2024〕227号)强调规模化复制与重点行业落地,叠加2025年度重点城市评估机制,促使更多终端与行业设备(网关、专网终端、工业终端)升级通信能力;对LCP-FCCL的影响是:高端机型或者高频模组导入更快,但同时更看重成本与供应稳定。
工业和信息化部等十一部门关于开展“信号升格”专项行动
“信号升格”专项行动(工信部联通信〔2023〕257号)面向高铁、地铁、文旅、医疗等重点场景提升覆盖与体验,会推动室分/小站、路侧与场景化网络部署增多,带来更紧凑的天线与射频互连需求;LCP-FCCL在高频走线、天线柔性互连与低插损链路中更具优势。
《打造“5G+工业互联网”512工程升级版实施方案》
《打造“5G+工业互联网”512工程升级版实施方案》提出到2027年建设1万个5G工厂、推广工业5G虚拟/混合专网等,将新增大量高可靠通信终端与专网设备。对LCP-FCCL而言,机会在高可靠、抗湿热、抗振动的高频互连;挑战是行业更关注全生命周期可靠性数据与一致性交付。
《电器电子产品有害物质限制使用要求》(GB 26572-2025)
GB 26572-2025已发布并明确将于2027-08-01实施,企业需提前排查胶黏剂、涂层等高风险材料并完善检测与技术文件,否则面临准入与交付风险。对LCP-FCCL企业意味着检测、技术文件、供应链声明与客户审核要求显著提升,未提前替代高风险物质将面临交付与准入风险。
本文内容基于QYResearch行业报告。欲了解包括市场占有率及企业排名在内的完整分析,参考完整版报告《全球与中国LCP-FCCL市场现状及未来发展趋势》
如您感兴趣了解详情,需申请报告样本。
请添加微信客服:qyresearch999
或登陆QYResearch官网咨询。
著作权归QYResearch所有。商业转载请联系作者获得授权,非商业转载请注明出处。
Kurary Panasonic Murata UBE EXSYMO 东洋钢板 佳胜科技 台虹科技 长春集团(长捷士科技) 联茂电子 信维通信 江阴骏驰新材料 江西优钛新材 上海联净 | 双面 单面 |
电子通信 汽车与交通 其他 | |
日本 中国 中国台湾 |
报告章节主要内容如下:
第1章:报告统计范围、产品细分及主要的下游市场,行业背景、发展历史、现状及趋势等
第2章:全球总体规模(产能、产量、销量、需求量、销售收入等数据,2020-2031年)
第3章:全球范围内LCP-FCCL主要厂商竞争分析,主要包括LCP-FCCL产能、销量、收入、市场份额、价格、产地及行业集中度分析
第4章:全球LCP-FCCL主要地区分析,包括销量、销售收入等
第5章:全球LCP-FCCL主要厂商基本情况介绍,包括公司简介、LCP-FCCL产品型号、销量、收入、价格及最新动态等
第6章:全球不同产品类型LCP-FCCL销量、收入、价格及份额等
第7章:全球不同应用LCP-FCCL销量、收入、价格及份额等
第8章:产业链、上下游分析、销售渠道分析等
第9章:行业动态、增长驱动因素、发展机遇、有利因素、不利及阻碍因素、行业政策等
第10章:报告结论
2026年全球LCP-FCCL行业总体规模、主要企业国内外市场占有率及排名
https://www.qyresearch.com.cn/reports/6471074/lcp-fccl
2026-2032全球及中国LCP-FCCL行业研究及十五五规划分析报告
https://www.qyresearch.com.cn/reports/6471073/lcp-fccl
2026年全球及中国LCP-FCCL企业出海开展业务规划及策略研究报告
https://www.qyresearch.com.cn/reports/6483111/lcp-fccl
2026-2032中国高频单面LCP-FCCL市场现状研究分析与发展前景预测报告
https://www.qyresearch.com.cn/reports/6523756/high-frequency-single-sided-lcp-fccl
2026-2032全球与中国高频双面LCP-FCCL市场现状及未来发展趋势
https://www.qyresearch.com.cn/reports/6522087/high-frequency-double-sided-lcp-fccl
全球木制包装行业调研报告(市场规模、行业趋势、产业链上下游)
中国汽车ABS和ESC系统市场现状研究分析与发展前景预测报告
全球数据中心用干式变压器行业总体规模、主要企业国内外市场占有率及排名
海量数据 全球发行
200+国家数据库,8000万+企业数据库
定制调查 品质保证
19+年行业经验,68000+全球客户
权威引用案例分享
全球最大的媒体英国BBC广播公司(British Broadcasting Corporation)引用了QY Research出版的建筑机器人行业分析报告 美国陶氏化学(Dow Chemical)引用了QYResearch出版的食品软包装薄膜市场报告 日本经济新闻社(Nikkei Shimbun)收录了QYResearch出版食品报告中的数据 国际四大会计师事务所之一安永(Ernst & Young)引用了QYResearch出版的企业级SaaS市场规模分析报告 韩国上市企业(Caregen)引用了QYResearch出版的医美仿生肽原料行业分析报告 美国史赛克(Stryker )医疗科技公司引用了QYResearch出版的外周介入产品报告 清华大学孵化企业(NeuraMatrix)引用QYResearch发布的脑机接口报告数据 三只松鼠股份有限公司在半年报中引用了恒州博智出版的国内植物蛋白饮料报告 爱玛科技集团股份有限公司引用了QYResearch出版的高性能电动摩托车市场报告
更多权威引用信息可到官网浏览(持续更新)