

伟明环保(603568)股票综合投资分析报告
报告核心摘要
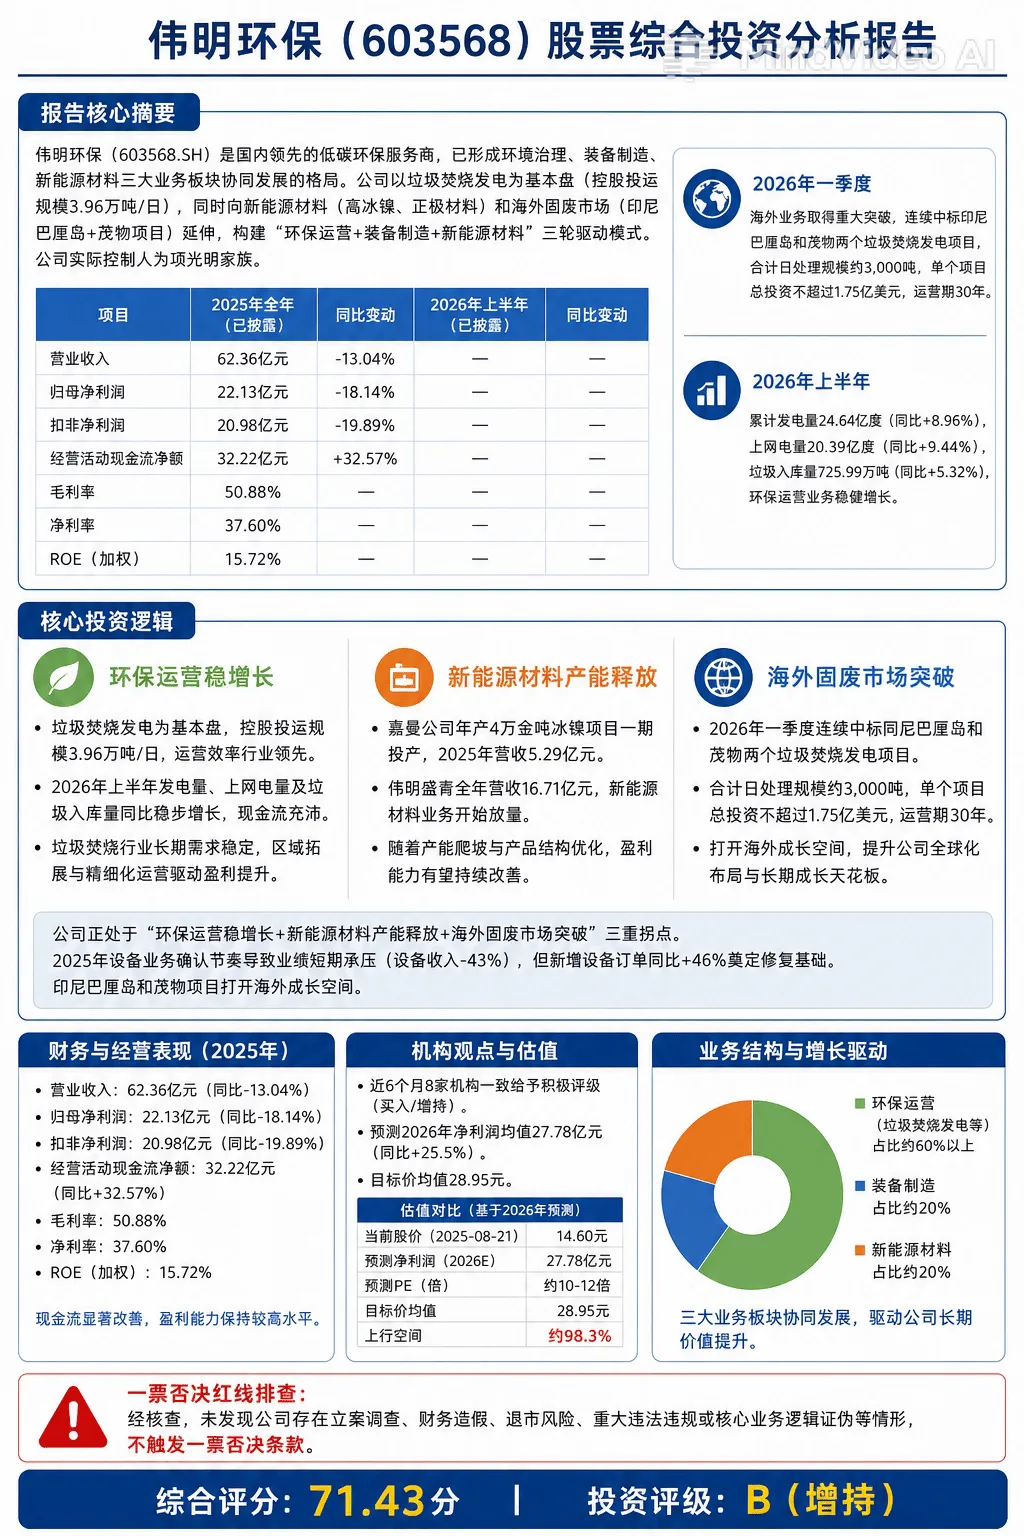
伟明环保(603568.SH)是国内领先的低碳环保服务商,已形成环境治理、装备制造、新能源材料三大业务板块协同发展的格局。公司以垃圾焚烧发电为基本盘(控股投运规模3.96万吨/日),同时向新能源材料(高冰镍、正极材料)和海外固废市场(印尼巴厘岛+茂物项目)延伸,构建“环保运营+装备制造+新能源材料”三轮驱动模式。公司实际控制人为项光明家族。
2025年全年:营业收入62.36亿元(同比-13.04%),归母净利润22.13亿元(同比-18.14%),扣非净利润20.98亿元(同比-19.89%),经营现金流32.22亿元(同比+32.57%),毛利率50.88%,净利率37.6%,ROE 15.72%。
2026年一季度:海外业务取得重大突破,连续中标印尼巴厘岛和茂物两个垃圾焚烧发电项目,合计日处理规模约3,000吨,单个项目总投资不超过1.75亿美元,运营期30年。
2026年上半年:累计发电量24.64亿度(同比+8.96%),上网电量20.39亿度(同比+9.44%),垃圾入库量725.99万吨(同比+5.32%),环保运营业务稳健增长。
核心投资逻辑:公司正处于“环保运营稳增长+新能源材料产能释放+海外固废市场突破”三重拐点。2025年设备业务确认节奏导致业绩短期承压(设备收入-43%),但新增设备订单同比+46%奠定修复基础。新能源材料业务开始放量——嘉曼公司年产4万金吨冰镍项目一期投产(2025年营收5.29亿元),伟明盛青全年营收16.71亿元。印尼巴厘岛和茂物项目打开海外成长空间。近6个月8家机构一致给予积极评级,预测2026年净利润均值27.78亿元(同比+25.5%),目标价均值28.95元。当前股价14.60元(8月21日),对应2026年预测PE约10-12倍,显著低估。
⚠️ 一票否决红线排查:经核查,未发现公司存在立案调查、财务造假、退市风险、重大违法违规或核心业务逻辑证伪等情形,不触发一票否决条款。
综合评分:71.43分 | 投资评级:B(增持)
一、公司基本面与核心逻辑
(一)核心经营分析
1. 所属行业与定位
伟明环保是国内规模最大的低碳环保服务商之一,具备生活垃圾焚烧发电全产业链服务能力——覆盖技术研发、装备制造、项目投资、建设与运营管理。公司以自主研发的垃圾焚烧核心设备为技术根基,2023年成立装备集团将装备优势延伸至新能源材料领域。
2. 主营业务构成(2025年年报)
数据来源
核心特征:
环保运营为“压舱石”:收入同比增长8.21%,毛利率62.53%(+3.05pct),垃圾入库量1,413万吨(+6.83%),上网电量37.95亿度(+4.89%);
设备业务短期承压但订单充沛:收入同比下降43.44%,但全年新增设备订单约46.35亿元(同比+46.21%),在手订单充裕,交付节奏恢复后将贡献显著弹性;
新材料业务开始放量:2025年新材料产品收入4.21亿元,毛利率15.84%。嘉曼公司一期2万吨冰镍产线2025年7月取得销售许可,全年营收5.29亿元;伟明盛青全年营收16.71亿元;
综合毛利率50.88%,净利率37.6%,盈利质量在环保行业中处于领先水平。
3. 海外业务突破(2026年)
数据来源
2026年一季度,公司连续中标印尼巴厘岛和茂物两个垃圾焚烧发电项目,合计日处理规模3,000吨。项目用地由当地政府无偿提供,上网电价0.2美元/度。这是印尼首批公开招标的4个项目中的2个,标志着公司固废出海战略正式落地。
4. 核心竞争力
全产业链一体化能力:从技术研发、装备制造到项目投资、建设、运营,形成闭环;
核心设备自主制造:垃圾焚烧炉排炉、烟气净化、自动控制系统均为自主研发,技术基因深厚;
环保运营“现金牛”属性:2025年经营现金流32.22亿元(+32.57%),净现比达146%;
新能源材料“上下游一体化”:印尼布局镍中间品冶炼,国内建设锂电池新材料产业基地;
“算电协同”前瞻布局:与温州龙湾区政府签订战略合作框架协议,探索垃圾焚烧发电项目中协同建设智算中心的商业模式;
高分红股东回报:2025年度拟每股派0.60元(合计10.26亿元,占净利润46.36%),同时每10股转增2股。
(二)核心财务数据
数据来源
核心发现:
营收利润短期承压,但现金流逆势大增:设备业务确认节奏导致营收利润双降,但经营现金流32.22亿元(+32.57%),净现比高达146%,现金流质量极佳;
盈利能力仍处高位:净利率37.6%,在环保行业中处于顶尖水平;
财务结构稳健:归母净资产+12.66%至149.90亿元,资产负债率43.94%;
人均效能突出:员工4,256人,人均创收146.52万元,人均创利52.01万元。
二、盈利质量与成长性
(一)业绩趋势分析
年度与季度业绩拆解:
数据来源
趋势解读:
2025年Q4为业绩“深坑”:Q4单季营收3.56亿元(同比-68.4%),归母净利润0.79亿元,主要受设备订单确认节奏影响;
环保运营持续稳健:2026H1垃圾入库量+5.32%、上网电量+9.44%,运营基本盘持续增长;
设备订单奠定修复基础:2025年新增设备订单46.35亿元(+46%),2026年将加快订单执行和交付。
(二)盈利质量分析
数据来源
关键发现:
扣非净利润占比94.8%,盈利几乎不含水分;
经营现金流146%覆盖净利润,现金流质量极佳;
净利率37.6%,在环保行业中属于顶尖水平;
股息率约3.2-3.7%,股东回报丰厚。
(三)业绩增长预期
机构盈利预测汇总(近6个月8家机构):
数据来源
主要机构预测:
数据来源
评级分布:4家“买入”、2家“增持”、2家“推荐”。全部8家机构均给予积极评级。
业绩不及预期阈值:若2026年全年归母净利润低于22.22亿元(一致预期27.78亿×80%),则视为显著不及预期。
三、估值水平分析
(一)当前估值指标
(二)纵向估值对比
数据来源
核心结论:
当前PE 17.41倍处于历史中低位区间;
2026年预测PE仅10-12倍,对应净利润增长约25%,PEG约0.4-0.5,成长性远超估值;
PB 2.05倍处于历史中低位,安全边际充足。
(三)横向估值对比
伟明环保当前PE 17.41倍仅为固废治理行业均值42.86倍的41%,显著低估。
(四)多情景估值测算
核心假设:
2026年一致预期归母净利润约27.78亿元;
当前总股本20.48亿股。
以上测算基于PE估值法及机构一致预期,不构成任何投资收益承诺。
(五)目标价与估值匹配度判断
8家机构12个月平均目标价28.95元(最高31.98元,最低25.92元)。
数据来源
机构目标价均值28.95元,较当前股价14.60元有约98%的上行空间。
初步判定:显著低估
核心逻辑:
2026年预测PE仅10-12倍,远低于固废治理行业均值42.86倍;
PEG约0.4-0.5,成长性远超估值;
PB 2.05倍处于历史中低位;
经营现金流32.22亿元(净现比146%),现金流质量极佳;
8家机构全部给予买入/增持/推荐评级,目标价均值28.95元(+98%空间)。
四、市场活跃度与技术指标分析
(一)量能趋势
数据来源
(二)股性判断
股性活跃度:极低。0.29%的换手率属于大盘蓝筹股特征,流动性充足但股性极不活跃。
(三)资金动向
北向资金持仓比例偏低,融资余额占流通市值1.10%处于较低水平,杠杆资金参与度有限。股权质押为0%,财务安全性极高。
(四)技术判断
当前股价14.60元处于52周低位区间(14.18-23.98元),14.18元为重要支撑位(52周低点),17-18元为第一压力位,20-22元为中期压力位。技术形态为低位震荡格局,量能极度低迷,反映市场关注度偏低,但也意味着筹码出清较为充分。
五、资金与机构信号
(一)机构评级
数据来源
机构共识:全部8家机构均给予积极评级,“强烈看好”共识极为一致。
主要机构观点:
(二)资本运作与股东回报
六、估值驱动因素与风险提示
(一)估值催化因素(按优先级排序)
(二)核心风险提示
(1)设备业务确认节奏不确定性(最高优先级)
2025年设备、EPC及服务收入同比下降43.44%,Q4单季营收仅3.56亿元(-68.4%);
虽新增设备订单+46%,但订单执行和收入确认进度存在不确定性。
(2)新能源材料业务风险
新材料产品毛利率仅15.84%,远低于环保运营的62.53%;
镍价波动直接影响嘉曼公司盈利弹性;
新能源材料业务尚处产能爬坡期,盈利释放节奏存在不确定性。
(3)海外项目风险
印尼巴厘岛和茂物项目总投资各不超过1.75亿美元,资本开支较大;
海外项目涉及地缘政治、汇率、当地政策等多重不确定性因素;
项目尚处前期阶段,短期内不贡献收入和利润。
(4)行业政策风险
垃圾焚烧发电行业进入成熟期,国内新增项目减少、产能出现局部过剩、国补退坡等挑战;
国补电费发放节奏可能影响现金流。
(5)财务风险
财务费用同比增长7.31%至2.72亿元,有息负债规模及利率环境变化带来压力;
2025年Q4扣非净利润占归母比重仅30%,当季非经常性损益贡献集中。
(6)宏观与政策风险
环保行业从“高速发展向高质量发展转型”,行业增速整体放缓;
新能源材料行业竞争加剧风险。
七、大盘及行业景气度评分
(一)全市场估值评分(总分5分)
暂评4分(对应分位30%-60%区间),全市场总仓位建议中性(50-70%)。
(二)行业景气度评分(总分3分)
行业景气度评分:2分(平稳景气)
判断依据:
垃圾焚烧发电行业进入成熟期,国内新增项目减少、产能出现局部过剩、国补退坡;
固废治理由定性管控转向刚性量化考核,行业进入“高质量、资源化、数字化转型深水区”;
海外固废市场(东南亚等)提供增量空间;
新能源材料赛道景气度受镍价波动影响较大。
八、综合结论与标准化评分卡
(一)核心判断结论
核心加分项:
环保运营收入+8.21%、毛利率62.53%,基本盘稳健;
经营现金流32.22亿元(+32.57%),净现比146%,现金流极佳;
新增设备订单46.35亿元(+46%),在手订单充裕;
新能源材料开始放量(嘉曼5.29亿+盛青16.71亿);
印尼巴厘岛+茂物项目打开海外成长空间;
PE仅17.41倍(行业均值42.86倍的41%),2026E PE仅10-12倍;
8家机构全部给予买入/增持/推荐评级,目标价均值28.95元(+98%空间);
高分红:每股派0.60元(合计10.26亿),股息率约3.2-3.7%;
股权质押为0%,财务安全性高。
核心短板(得分低于5分的二级指标):
2025年营收-13.04%、利润-18.14%,业绩短期承压;
设备业务收入-43.44%,确认节奏不确定性大;
换手率仅0.29%,市场关注度极低;
新材料毛利率仅15.84%,盈利能力偏弱;
印尼项目尚处前期,短期不贡献利润。
(二)全行业通用标准化综合投资评分卡
⚠️ 重要说明:以上评分中,全市场估值分位及部分数据因搜索材料覆盖不全为暂估,实际评分应以查阅完整数据后的结果为准。
(三)加权维度得分计算过程披露
一、基本面与核心逻辑(权重15%):各二级细分得分分别为8、8、8,对应权重40%、30%、30%,二级加权平均分 = (8×40% + 8×30% + 8×30%) = 8.00分;加权维度得分 = 8.00 × 15% × 10 =12.00分。
二、盈利质量与成长性(权重25%):各二级细分得分分别为10、8、7、6、7,对应权重25%、20%、20%、25%、10%,二级加权平均分 = (10×25% + 8×20% + 7×20% + 6×25% + 7×10%) = 7.80分;加权维度得分 = 7.80 × 25% × 10 =19.50分。
三、估值水平及安全边际(权重20%):各二级细分得分分别为9、9、9、9,对应权重30%、30%、25%、15%,二级加权平均分 = (9×30% + 9×30% + 9×25% + 9×15%) = 9.00分;加权维度得分 = 9.00 × 20% × 10 =18.00分。
四、资金与技术共振(权重15%):各二级细分得分分别为7、4、4、6,对应权重35%、30%、20%、15%,二级加权平均分 = (7×35% + 4×30% + 4×20% + 6×15%) = 5.45分;加权维度得分 = 5.45 × 15% × 10 =8.18分。
五、周期维度修复(权重15%):各二级细分得分分别为5、6、7,对应权重40%、30%、30%,二级加权平均分 = (5×40% + 6×30% + 7×30%) = 5.90分;加权维度得分 = 5.90 × 15% × 10 =8.85分。
六、大盘基本面分析(权重10%):各二级细分得分分别为4、7,对应权重70%、30%,二级加权平均分 = (4×70% + 7×30%) = 4.90分;加权维度得分 = 4.90 × 10% × 10 =4.90分。
综合总分 = 12.00 + 19.50 + 18.00 + 8.18 + 8.85 + 4.90 = 71.43分
九、投资建议汇总
(一)基础信息表
(二)投资评级与操作建议
操作策略:
买入区间:14.0-15.5元(当前价格处于可建仓区间,接近52周低点14.18元);
增持区间:13.0-14.0元(若进一步回调至52周低点下方可加大配置);
目标价:17.0元(中性)、22.0元(乐观);
止损位:13.0元。
关键观察指标:
2026年三季报——验证设备业务收入确认是否恢复、净利润增速是否转正;
设备订单交付进度——46.35亿新增订单的执行节奏;
印尼项目进展——巴厘岛和茂物项目是否开工建设;
新能源材料产能释放——嘉曼二期、盛青二期投产进度;
镍价走势——直接影响新材料业务盈利弹性。
合规免责声明
本报告基于公开信息及第三方研究报告编制,所有数据来源均标注于文中,仅供投资者参考,不构成任何投资建议或投资收益承诺。
本报告特别声明:
报告中所有目标价、估值测算均基于特定假设模型(PE估值法、PEG估值法等),仅为理论测算结果,不构成任何投资收益承诺;
证券市场存在风险,投资需谨慎。过往业绩不代表未来表现;
本报告分析师及发布机构与标的公司不存在任何关联关系;
投资者应基于自身风险承受能力独立做出投资决策,并自行承担投资风险;
本报告中的所有预测性陈述(包括但不限于业绩预测、目标价、行业趋势等)均存在不确定性,实际结果可能与预测存在重大差异。
投资有风险,入市需谨慎。本报告不构成买卖建议,据此操作风险自担。

投资
.
逻辑
相关文章推荐