

智算中心(AIDC,AI Data Center)是专门为人工智能计算需求设计的新型基础设施,区别于传统数据中心(IDC),其核心特征是高功率密度、大规模并行计算、低延迟网络、液冷散热。
以下是对智算中心的深度行业研究,涵盖市场驱动、架构技术、产业链格局、商业模式、政策环境及未来趋势。
一、智算中心 vs 传统数据中心:根本区别
维度 | 传统数据中心 (IDC) | 智算中心 (AIDC) |
核心负载 | 云计算、数据库、Web服务 | 大模型训练、AI推理、HPC |
算力芯片 | CPU为主,少量GPU | GPU、NPU、ASIC为主 |
单机柜功率 | 4-8 kW | 20-100 kW+(NVL72可达120kW) |
互联网络 | 以太网(1G/10G) | InfiniBand、RoCE(400G/800G) |
散热方式 | 风冷为主 | 液冷(冷板式/浸没式)为主 |
PUE(电能利用效率) | 1.4-1.6 | 1.1-1.2(液冷优势) |
故障容忍度 | 较高(可迁移) | 极低(训练任务中断代价大) |
建设周期 | 12-18个月 | 18-24个月(更复杂) |
单项目投资 | 数亿-数十亿元 | 数十亿-数百亿元 |
二、市场驱动:算力需求的爆发式增长
1)核心驱动立力
驱动力 | 说明 |
Scaling Law持续 | 大模型参数量每6-12个月翻倍,从千亿向万亿、十万亿参数演进 |
推理需求爆发 | AI应用(ChatGPT、Copilot等)增长,推理算力占比从30%向70%演进 |
多模态模型 | Sora等视频生成模型,算力消耗是文本模型的100倍+ |
主权AI | 各国建立本土化AI算力中心,中国尤其强调自主可控 |
企业私有化部署 | 大型企业自建或租用智算中心,避免数据外泄 |
2)市场规模
指标 | 2024年 | 2027年(预测) | CAGR |
全球AI算力支出 | ~2000亿美元 | ~5000亿美元 | 0.35 |
中国智算中心投资 | ~1000亿元 | ~3000亿元 | 0.45 |
中国算力规模(EFLOPS) | ~200 EFLOPS | ~800 EFLOPS | 0.6 |
数据来源:工信部、IDC、Gartner综合
三、智算中心架构深度拆解
1)总体架构分层
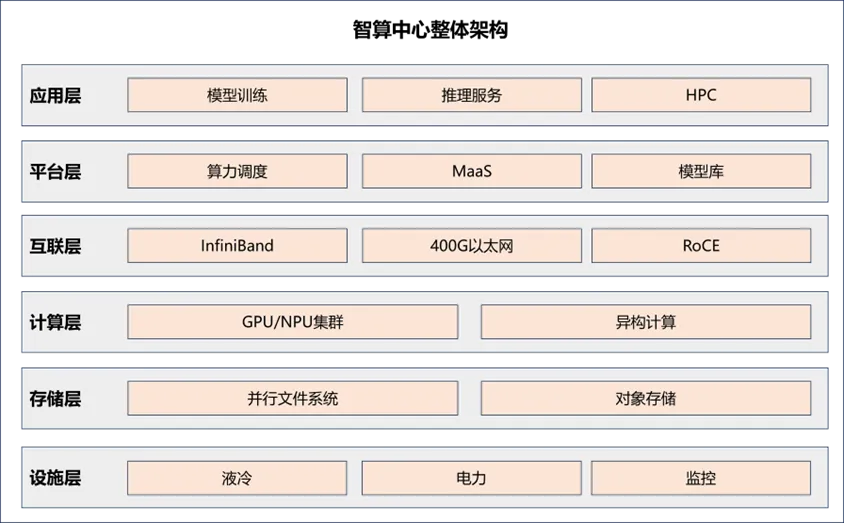
2)算力集群配置(以千卡H100集群为例)
组件 | 规格 | 说明 |
GPU数量 | 1024块 | H100 SXM |
CPU节点 | 128台 | 每台8卡 |
计算网络 | InfiniBand NDR | 400G,无阻塞胖树 |
存储网络 | 200G以太网 | 并行文件系统 |
存储容量 | 10PB+ | NVMe全闪存 |
内存 | 128TB+ | GPU HBM + CPU DRAM |
功耗 | ~1.5MW | 仅GPU部分 |
总投资 | ~2-3亿元 | 不含建筑/土地 |
3)网络架构:无阻塞胖树(Fat-Tree)
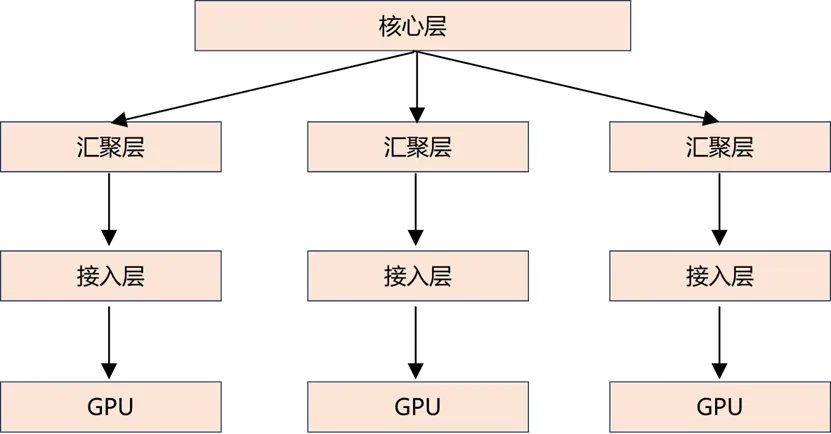
特点:任意两个GPU之间等带宽通信
关键指标:过载比(Oversubscription Ratio)= 1:1
交换机数量:千卡集群约需200-300台400G交换机
4)存储架构:三层分级
层级 | 介质 | 容量 | 用途 |
热存储 | NVMe SSD | 数百TB | 训练数据实时读取 |
温存储 | 企业级SSD | PB级 | 模型Checkpoint |
冷存储 | HDD | 10PB+ | 原始数据归档 |
关键要求:AI训练对元数据性能要求极高(百万级小文件并发读写),传统NFS无法满足,需用并行文件系统(如Lustre、GPUDirect Storage)。
四、产业链全景与主要公司
1)产业链图谱
环节 | 核心能力 | 代表企业 | 国产化程度 |
GPU/AI芯片 | 算力核心 | 英伟达、AMD、华为、寒武纪、海光 | 中(华为领先,但代际差距) |
AI服务器 | 整机集成 | 工业富联、浪潮、超聚变、宁畅 | 高 |
网络交换机 | 高速互联 | 思科、Arista、锐捷、华为、新华三 | 高 |
光模块 | 光电转换 | 中际旭创、Coherent、光迅科技 | 高(全球领先) |
液冷散热 | 高功耗散热 | 英维克、申菱环境、高澜股份 | 高 |
存储系统 | AI并行存储 | DDN、VAST Data、华为、浪潮 | 中 |
智算运营 | 算力服务 | 万国数据、秦淮数据、世纪互联、华为云 | 高 |
调度平台 | 算力调度软件 | 中科类脑、无问苍穹、百度AI Cloud | 低 |
2)主要公司分析
英伟达生态(全球主导)
华为昇腾生态(国产替代首选)
国产算力“七剑”格局
厂商 | 产品 | 制程 | 算力 | 状态 |
华为 | 昇腾910C | 7nm | ~320 TFLOPS | 量产 |
寒武纪 | 思元590 | 7nm | ~256 TFLOPS | 小批量 |
海光 | 深算二号 | 7nm | ~200 TFLOPS | 小批量 |
燧原 | 燧原T20 | 12nm | ~180 TFLOPS | 小批量 |
壁仞 | BR100 | 7nm | 被制裁,未量产 | 受限 |
沐曦 | MXC500 | 7nm | 被制裁 | 受限 |
天数智芯 | BI150 | 7nm | ~150 TFLOPS | 小批量 |
五、商业模式:如何赚钱?
1)商业模式/矩阵
模式 | 说明 | 客户 | 代表企业 | 毛利率 |
算力租赁 | 按卡时/包月出租GPU | 中小企业、高校 | 阿里云、华为云、无问苍穹 | 30-50% |
MaaS(模型即服务) | 提供API调用大模型 | 应用开发者 | 智谱AI、百度文心 | 50-70% |
托管+运营 | 代建代运营智算中心 | 政府、运营商 | 万国数据、世纪互联 | 20-30% |
整体解决方案 | 交钥匙工程 | 地方智算中心 | 华为、浪潮、宁畅 | 15-25% |
算力调度平台 | 整合多方算力,撮合交易 | 算力供需双方 | 中科类脑、算力互联 | 5-15%(佣金) |
2)算力租赁经济模型(以H100为例)
指标 | 数值 |
单卡采购成本 | ~25万元(国内渠道) |
单卡年折旧(4年) | ~6.25万元 |
单卡年电费 | ~1.5万元(3.5kW×24h×365×0.5元) |
单卡年运维 | ~1万元 |
单卡年总成本 | ~8.75万元 |
市场租赁单价 | 15-25元/卡时 |
单卡年收入(80%利用率) | 10.5-17.5万元 |
单卡年毛利 | 1.75-8.75万元 |
结论:在当前GPU紧缺情况下,算力租赁是暴利生意。但随着供给增加,价格已从2023年高点(30元/卡时)回落。
3)智算中心的投资回报分析(以500P级智算中心(约500P算力,约合2000张H100等效)为例)
项目 | 金额 | 说明 |
初期投资 | 约25亿元 | GPU服务器+网络+存储+液冷+建筑 |
年运营成本 | 约4亿元 | 电费2亿+人工运维0.5亿+折旧1.5亿 |
年收入 | 约8亿元 | 按20元/卡时×80%利用率 |
年净利润 | 约2.5亿元 | 扣除财务成本 |
静态回收期 | 约7-8年 | 不含政府补贴 |
关键风险:算力价格快速下跌、技术迭代(新芯片导致老集群贬值)
六、政策环境:国家层面强力推动
1)关键政策文件
文件 | 发布单位 | 核心内容 |
《算力基础设施高质量发展行动计划》 | 工信部等六部委 | 2025年算力规模达300EFLOPS,智算占比35% |
《“十四五”数字经济发展规划》 | 国务院 | 布局全国一体化算力网络枢纽节点 |
《绿色数据中心政府采购需求标准》 | 财政部 | PUE>1.4的数据中心不得采购 |
各地智算中心补贴 | 地方 | 建设补贴30%,运营补贴0.3元/度电 |
2)全国算力枢纽布局(“东数西算”2.0)
枢纽节点 | 定位 | 智算中心规划 |
京津冀 | 实时算力 | 2025年达5万P |
长三角 | 实时+离线 | 2025年达8万P |
粤港澳 | 实时算力 | 2025年达6万P |
成渝 | 实时+温存 | 2025年达3万P |
内蒙古 | 离线训练 | 2025年达10万P(电价0.3元/度) |
贵州 | 离线训练 | 2025年达8万P(电价0.35元/度) |
甘肃/宁夏 | 离线训练 | 2025年达5万P |
趋势:训练集群向西部低成本地区迁移,推理集群布局东部城市周边。
七、关键技术趋势
1)散热技术:从风冷到液冷
技术 | 可支持功率 | 当前渗透率 | 趋势 |
风冷 | ≤15kW/柜 | 0.5 | 退出新建 |
冷板式液冷 | 15-60kW/柜 | 0.4 | 当前主流 |
浸没式液冷 | 60-200kW/柜 | 0.08 | 2026年起加速 |
单相/两相浸没 | 200kW+ | 0.02 | 远期 |
主要厂商:英维克(冷板+浸没)、申菱环境(冷板)、高澜股份(浸没)
2)网络技术:向800G演进
时间 | 主流速率 | 代表芯片互联 |
2025-2026 | 800G | B200 NVLink 5.0、Rubin |
2027-2030 | 1.6T | 下一代互联 |
国产主要厂商:中际旭创(800G已批量)、光迅科技、天孚通信
3)绿电+储能:智算中心的核心配套
驱动因素:
方案:
八、主要制约因素与风险
风险 | 说明 | 影响程度 |
芯片禁运 | 高端GPU无法进口,国产性能差距2-3代 | ★★★★★ |
电力容量 | 一线城市电网负荷饱和,新项目难获批 | ★★★★☆ |
算力利用率 | 大厂自建集群,租赁平台利用率低(约40-60%) | ★★★★☆ |
技术迭代 | 芯片1-2年换代,老集群贬值快 | ★★★☆☆ |
地缘政治 | 美国进一步扩大制裁范围 | ★★★★☆ |
人才短缺 | 懂AI+数据中心运营的复合人才稀缺 | ★★★☆☆ |
九、竞争格局与未来展望
1)竞争格局演变
当前(2024-2025)未来(2027-2030) |
英伟达生态(全球80%市场)→英伟达(50%) |
华为昇腾(中国20%市场)→华为昇腾(中国50%,全球5%) |
国内七剑(其他国产芯片)→ 国内2-3家突围(寒武纪/海光) |
云厂商自研(TPU、平头哥)→云厂商自研(20%内部使用) |
2)未来3年预测
指标 | 2025年 | 2026年 | 2027年 |
中国智算规模(EFLOPS) | 400 | 600 | 800 |
国产芯片占比 | 0.25 | 0.35 | 0.5 |
液冷渗透率 | 0.45 | 0.6 | 0.75 |
算力租赁均价(元/卡时) | 12 | 9 | 7 |
头部厂商毛利率 | 0.35 | 0.28 | 0.22 |
十、后续建议(主线梳理)
1)确定性最强的环节(“卖铲子”逻辑)
环节 | 逻辑 | 代表标的 |
液冷散热 | 高功率机柜刚需,渗透率快速提升 | 英维克、申菱环境 |
光模块 | 400G→800G升级,国产全球份额扩张 | 中际旭创、天孚通信 |
高速铜缆 | 机柜内NVLink短距互联 | 沃尔核材、立讯精密 |
交换机 | 智算网络增量 | 锐捷网络、菲菱科思 |
电源/UPS | 高功率密度电力配套 | 科士达、科华数据 |
2)国产替代最强主线
环节 | 逻辑 | 代表标的 |
华为昇腾链 | 国产算力底座,确定性最强 | 拓维信息(昇腾服务器)、神州数码 |
国产AI芯片 | 一旦突破,弹性巨大 | 寒武纪、海光信息 |
先进封装 | 缓解制程瓶颈 | 通富微电、长电科技 |
3)运营与牌照方向
环节 | 逻辑 | 代表标的 |
第三方智算运营 | 一线城市稀缺资源 | 万国数据、秦淮数据 |
算力调度平台 | 未来算力“滴滴” | 中科类脑(未上市) |
十一、 总结:智算中心的未来图景
智算中心正在从“资源密集型”向“技术密集型”转型,其核心竞争力不再是单纯的电力成本和土地,而是芯片获取能力、液冷工程能力、集群运维效率、生态软件适配。
一句话结论:智算中心是AI时代的“炼油厂”,上游是芯片/电力,下游是模型/应用。
短期看,谁拿到英伟达GPU谁赚钱;
中期看,谁掌握液冷+绿电谁有成本优势;
长期看,谁能构建自主算力生态谁有话语权。