

点击进入“安永智能问答”,帮您一键分析解读本篇文章。
报告背景
中国证监会于2026年8月14日发布了《上市公司2025年年度财务报告会计监管报告》(以下简称“《监管报告》”)。
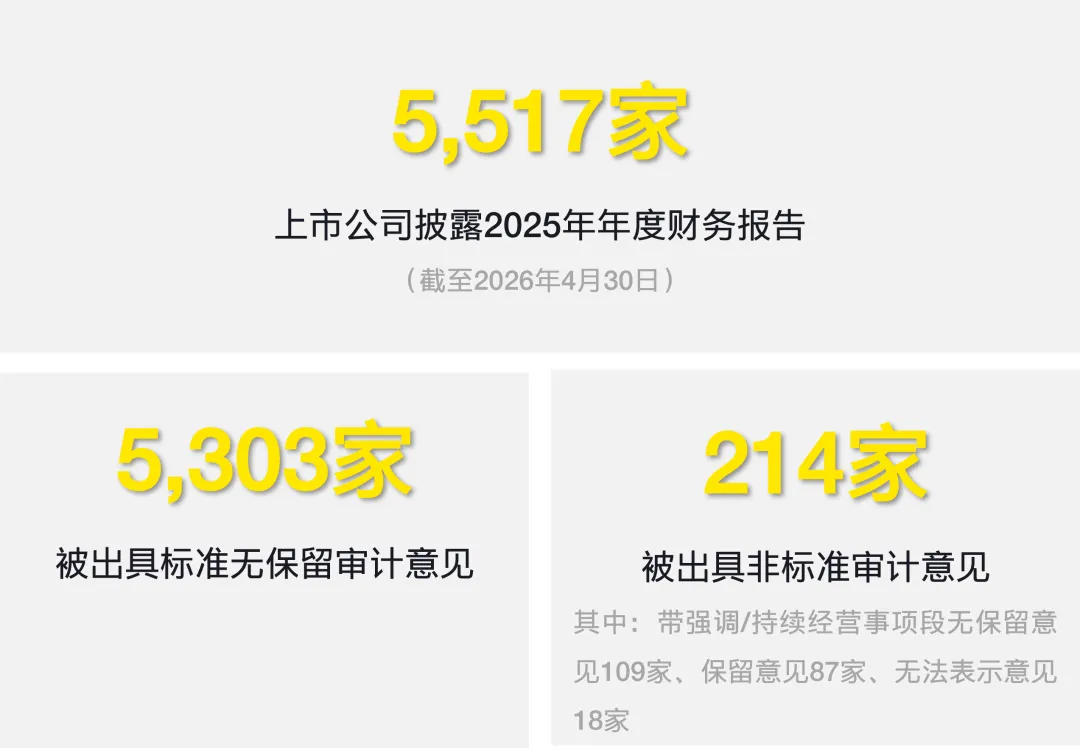
截至2026年4月30日,共5,517家上市公司披露了2025年年度财务报告,其中主板3,201家、创业板1,397家、科创板608家、北交所311家。按期披露年度财务报告的上市公司中,5,303家被出具标准无保留审计意见,214家被出具非标准审计意见,其中被出具带强调事项段或持续经营事项段的无保留意见109家、保留意见87家、无法表示意见18家。
为了解上市公司执行企业会计准则和财务信息披露规则的情况,中国证监会组织专门力量抽样审阅了上市公司2025年年度财务报告,形成了此《监管报告》。
2025年上市公司财务报告会计监管问题概览
审阅发现,上市公司能够较好地理解并执行企业会计准则和财务信息披露规则,但部分上市公司在收入、金融工具、长期股权投资与企业合并、资产减值、研发支出等方面,存在会计处理或财务信息披露错误。该《监管报告》所揭示的问题主要涉及以下八大领域:
收入
◉
未恰当采用净额法确认收入
◉
未恰当确认和计量合同履约成本
◉
未恰当判断商品控制权转移时点
◉
未恰当处理可变对价
金融工具
◉
未恰当处理持有的有限寿命主体投资份额
◉
未恰当确认购买其他投资方所持有子公司股权的义务
◉
未恰当对合同资产计提预期信用损失
◉
未恰当核算应收款项及其坏账准备
◉
未恰当计量金融资产公允价值
长期股权投资和企业合并
◉
未恰当判断合并财务报表范围
◉
未恰当确认联营企业投资收益
◉
未恰当核算股权处置损益
资产减值
◉
未恰当划分资产组进行减值测试
◉
未恰当进行商誉减值测试
◉
未恰当计提长期股权投资减值准备
研发支出
◉
未恰当确定委外研发相关研发支出资本化时点
◉
未恰当计量定制化产品研发过程中形成的无形资产与存货
◉
未恰当确认内部研究开发项目相关支出
其他确认与计量
◉
未恰当确认和计量存货
◉
未恰当核算停工损失
◉
未恰当处理向潜在控股股东转让净资产为负的子公司
◉
未恰当处理无偿受赠股权
◉
未恰当处理搬迁相关资产处置
◉
未恰当处理租赁变更
列报与披露
◉
现金流量分类不正确
◉
不恰当采用净额法列示现金流量
◉
未披露不涉及当期现金收支的重大投资和筹资活动
◉
与子公司相关的信息披露不充分
非经常性损益问题
◉
关于支付的解聘员工补偿款
◉
关于长期股权投资减值损失
提示
中国证监会强调,上市公司和会计师事务所等中介机构应高度重视会计监管报告揭示的问题,认真纠正财务报告中存在的错误,及时掌握并正确执行企业会计准则和财务信息披露规则,扎实做好财务报告信息披露工作,不断提升会计信息披露质量,共同推动资本市场高质量发展。
点击文末“阅读原文”可查看完整内容
本文内容均整理自中国证监会《上市公司2025年年度财务报告会计监管报告》,仅供学习参考,不构成任何专业建议。
点击进入“安永智能问答”
体验更智能的问答交互
提供更全面、更专业的服务支持

点击安永智库小程序获取更多资讯
关注安永EY订阅号,获取最新行业资讯。
本文是为提供一般信息的用途所撰写,并非旨在成为可依赖的会计、税务、法律或其他专业意见。请向您的顾问获取具体意见。
如欲转载本文,务必原文转载,不得修改,且标注转载来源为:安永官方微信公众号。如需修改内容,需要获得安永的书面确认。