


研究基准日:2026年7月28日研究范围:传统可插拔、LPO、NPO、CPO;光互联产业链利润池;中国十家公司统一研究卡片用途:产业研究与公司比较,不构成任何投资建议
摘要:本报告的核心结论
CPO(Co-Packaged Optics,共封装光学)不是“把GPU、ASIC、HBM和光模块全部封在一起”的泛称。严格意义上,它是把光引擎与宿主ASIC放在同一个一级封装基板或同一共封装组件内,以显著缩短高速电通道。目前已经进入商业化早期阶段的主流方案,主要是交换ASIC与硅光光引擎共封装,而不是GPU本体全面光互联化。
传统可插拔、LPO、NPO、CPO不是一条所有客户必须依次经过的单一路线,而是针对功耗、带宽密度、距离、维护性、良率和系统成本作出的不同架构选择:
传统可插拔保留最高可维护性;LPO在可插拔形态内削减DSP功耗;NPO在靠近ASIC与可维修之间折中;CPO以最高集成度换取最低电损耗和最高带宽密度。
因此,文章《CPO不是光模块的终结,而是光互联利润池的一次重新洗牌》的命题成立,但必须增加一个关键限定:
CPO不会终结整个光模块行业,却会在部分超高带宽交换机端口上真实替代前面板可插拔光模块,并终结“全部光学价值长期集中在完整可插拔模块内”的单一产品边界。
截至2026年,当前已经兑现的中国光互联利润池仍主要集中在:
头部800G、1.6T高速可插拔光模块; 已规模交付的高功率CW光源及部分高速光芯片; 可跨可插拔、NPO和CPO复用的精密光器件、FAU、光引擎及封装能力。
未来新增价值更可能向以下环节迁移:
交换ASIC与SerDes; 硅光PIC与光电芯粒; 外置高功率CW激光源; 光引擎及Driver/TIA; FAU、PIC级连接器、Fiber Shuffle; 先进封装、测试和良率管理; 系统平台与联合设计能力。
但器件价值量增加,不等于器件公司的议价权和利润率一定增加。CPO使产品定义权、采购协调权和质量责任进一步集中到交换芯片厂、云厂商、系统设备厂和先进封装平台。判断赢家必须同时验证客户认证、良率、批量交付、价格、现金流和维修成本。
第一部分:CPO到底是什么
1.1 严格定义
CPO是 Co-Packaged Optics 的缩写,中文通常称为“共封装光学”或“光电共封装”。
OIF的框架定义可概括为:
将光通信引擎或其他高速I/O器件,与宿主ASIC安装在同一个一级封装基板或共封装组件中,使光引擎尽可能靠近ASIC,从而缩短高速电互连距离,降低通道损耗、功耗和封装外I/O压力。[OIF-1]
其典型结构是:
传统交换机:交换ASIC │ 较长高速电通道 │ PCB走线、连接器、Retimer/DSP补偿 ▼前面板可插拔光模块 ▼光纤CPO交换机:交换ASIC ─ 极短电通道 ─ 硅光光引擎 二者位于同一共封装组件 │ ▼ FAU / 光纤连接 │ ▼ 光纤1.2 CPO目前主要“共封装”的是什么
当前进入商业化早期阶段的代表性CPO方案,主要是:
交换ASIC + 硅光光引擎。
例如:
Broadcom Tomahawk 6 Davisson将102.4Tbps交换ASIC与光引擎异构集成,并于2025年宣布出货。[AVGO-1] NVIDIA Spectrum-X Ethernet Photonics把交换芯片、硅光引擎、可拆卸光纤连接和系统级网络功能联合设计,用于Rubin平台的Scale-out和Scale-across网络。[NV-1]
因此必须排除三个常见误解。
误解一:CPO就是把GPU也封装进去
不准确。
GPU/XPU附近的光I/O是重要未来方向,但当前公开量产和出货进展最明确的CPO产品主要集中在交换机端。不能把交换ASIC CPO、GPU光I/O、光计算和芯片间光互连混为一谈。
误解二:CPO把激光器一定封在ASIC旁边
不一定。
许多CPO方案使用外置激光源ELS/ELSFP。激光器被放在可维护的前面板模块中,通过光纤向多个硅光引擎供光。这样可以:
把激光器热量移出ASIC附近; 独立优化激光器可靠性; 激光失效时单独更换; 让多个光引擎共享高功率光源。[OIF-2][LUMENTUM-1]
误解三:采用CPO后“光模块”全部消失
不准确。
某台CPO交换机的对应端口不再需要传统前面板可插拔收发模块,因此在该系统内发生真实替代;但其他交换层级、服务器端、NIC端、数据中心互联和长距离传输仍可能继续采用可插拔模块。
更准确的表述是:
CPO缩小了完整前面板可插拔模块的适用边界,但没有消灭整个可插拔光模块市场。
1.3 为什么需要CPO
CPO不是营销概念,而是高速电互连逐渐逼近物理与经济边界后的系统选择。
第一性原理链条如下:
AI集群规模扩大,同时模型并行通信强度和计算利用率要求提高 ↓集群所需的总吞吐、双向带宽和交换Radix持续增加 ↓头部交换平台从51.2T向102.4T及更高系统带宽演进 ↓单通道由成熟的100G/lane升级到200G/lane;400G/lane进入下一代研发和生态验证 ↓随着Baud Rate提高,PCB、封装和连接器中的插损、串扰与阻抗不连续影响加重,电通道可达距离缩短 ↓传统可插拔方案需要更强SerDes、DSP、Retimer和FEC补偿,由此增加功耗、热量、成本和系统复杂度 ↓当功耗、前面板密度、链路裕量和可靠性成为系统瓶颈时 ↓通过LPO裁剪模块内DSP,或通过NPO/CPO把光引擎移近交换ASIC ↓在部分超高带宽交换场景中,硅光NPO/CPO开始具备更优的系统经济性CPO试图解决四个核心问题:
电通道损耗:缩短ASIC到光引擎的高速电连接; 功耗:减少完整Retimer DSP和长通道补偿; 前面板密度:不再受大量可插拔笼子和散热空间约束; 网络可靠性:通过系统级协同降低高速链路抖动和Link Flap。
NVIDIA披露其Spectrum-X Photonics相对传统可插拔互连,在特定1.6T端口方案上可实现约5倍功耗降低,并通过光引擎预测试和可拆卸连接改善量产良率及可维护性。[NV-1]
1.4 CPO真正的难点:不是“能不能做”,而是“能不能经济地量产和维修”
CPO把多个高价值器件绑定在同一个复杂组件中。系统良率可近似理解为:
系统良率≈ ASIC良率× EIC良率× PIC良率× 光引擎良率× 封装良率× 光纤耦合良率× 最终测试通过率其中任何一个环节失效,都可能拖累昂贵的交换ASIC和整个共封装组件。
所以CPO必须解决:
Known Good Die / Known Good Engine预测试; 光引擎回流焊兼容; 光纤自动化装配; 可拆卸FAU或PIC连接; 外置激光器现场更换; 热管理; 故障定位与维修边界; 不同供应商之间的接口标准化。
NVIDIA、SENKO、GlobalFoundries、TSMC等公司近年的重点工作,本质上都围绕良率、光纤连接、测试和可维修性展开,而不只是追求实验室带宽。[NV-1][SENKO-1][TSMC-1]
第二部分:传统可插拔、LPO、NPO、CPO
2.1 传统可插拔光模块
定义
传统可插拔光模块位于交换机或网卡前面板的笼子中,可以热插拔更换。高速电信号从交换ASIC经过PCB和连接器传到模块,在模块内部由DSP、Driver、TIA和光学器件完成信号处理与光电转换。
典型内部链条:
交换ASIC SerDes ↓PCB与前面板连接器 ↓模块DSP / Retimer / FEC ↓Driver / TIA ↓激光器 / 调制器 / 探测器 / PIC ↓光纤优势
热插拔,维护成本最低; 模块与交换机解耦,供应商生态成熟; 标准化程度高; 测试、维修和库存管理简单; 适用距离和协议范围广; 云厂商可以独立采购交换机与模块。
缺点
ASIC到模块的电通道较长; 高速DSP功耗和成本较高; 前面板空间与散热受限; 200G/lane以后信号完整性难度显著上升; 端口密度继续提升时,系统功耗快速增加。
当前判断
传统可插拔仍是2026年最成熟、规模最大、已兑现利润最清晰的高速光互联形态。1.6T OSFP/QSFP-DD并未因为CPO出现而停止发展,头部模块公司仍在快速放量。
2.2 LPO:Linear Pluggable Optics
定义
LPO保留前面板可插拔模块形态,但去掉或大幅裁剪模块内完整DSP/Retimer,让宿主ASIC直接通过线性模拟电通道驱动光学器件。
典型结构:
交换ASIC SerDes及均衡 ↓较短、严格受控的PCB通道 ↓线性Driver / TIA ↓光调制器 / 探测器 / PIC ↓光纤核心变化
传统模块通过DSP把较差的电信号“重新整形”;LPO则要求整个系统从ASIC SerDes、PCB、连接器、Driver、TIA到光学器件都具有足够好的线性度和信号裕量。
所以LPO的本质不是简单“少一颗DSP”,而是:
把信号完整性责任从独立模块DSP,重新分配给交换ASIC、主板设计、模拟前端和系统联合调试。
优势
模块功耗更低; 延迟更低; BOM成本可能下降; 保留前面板可插拔和现场更换能力; 适合短距、高密度、低功耗连接。
缺点
对宿主ASIC SerDes性能要求更高; 链路预算和兼容性更紧; 模块与交换机不再完全解耦; 不同系统之间的互操作难度较大; 对PCB、连接器、Driver/TIA和光器件一致性要求更高; 适用距离和部署场景受限制。
LPO的中间形态
现实产业中并非只有“完整DSP”和“完全无DSP”两个极端,还包括:
TRO:Transmit-Retimed Optics,仅发送端重定时; LRO:Linear Receive Optics,部分方向保留重定时; Half-retimed / XPO:按场景裁剪DSP功能。
这说明DSP价值不是瞬间消失,而是按系统需要被拆分和下沉。
当前判断
LPO是可插拔体系内部的低功耗改造,不是所有场景通向CPO的必经步骤。它最适合:
短距离; 主机与模块联合设计能力强; 客户高度定制化; 功耗和延迟敏感; 愿意牺牲部分通用互操作性的场景。
Marvell在2025年展示的1.6T LPO硅光光引擎,将Driver、TIA、硅光PIC和控制功能集成于单一光引擎,表明LPO可以成为机架级或行级Scale-up互连的低功耗方案。[MRVL-1]
2.3 NPO:Near-Packaged Optics
定义
NPO把光引擎放到非常接近宿主ASIC的位置,显著缩短高速电通道,但光引擎通常仍保持可分离、可插座化或相对独立的封装边界。
其位置介于前面板可插拔与CPO之间:
前面板可插拔:ASIC ───── 较长电通道 ───── 光模块NPO:ASIC ── 短电通道 ── 可分离光引擎CPO:ASIC ─ 极短电通道 ─ 光引擎二者位于同一共封装组件OIF将“可插座化、靠近封装的光学引擎”视为NPO的重要实现方式。[OIF-1]
优势
电通道明显短于前面板可插拔; 功耗低于传统DSP模块; 光引擎仍能单独测试和更换; 良率风险小于完全CPO; 可作为从模块化系统向共封装系统迁移的折中方案。
缺点
不再具有传统前面板模块的通用热插拔体验; 主板、封装和散热设计更复杂; 光纤布线进入系统内部; 标准化和供应链边界尚不成熟; 功耗和带宽密度仍不如真正CPO。
当前判断
NPO不是“低配CPO”,而是以部分性能让步换取可测试性、可维修性和供应链灵活性。对于不愿承担CPO整体良率和维修风险、但又无法继续接受长电通道的客户,NPO可能具有独立长期价值。
2.4 CPO:Co-Packaged Optics
定义
CPO将光引擎与宿主ASIC置于同一个一级封装基板或共封装组件内,形成高度联合设计的光电系统。
典型CPO结构:
┌─ 光引擎 / PIC / EIC ─ FAU ─ 光纤外置激光ELSFP ─供光─┤ ├─ 交换ASIC └─ 高速封装内电互连上述核心器件位于同一共封装组件或紧密封装平台优势
高速电通道最短; 能效和带宽密度最高; 降低前面板模块数量和散热压力; 更适合102.4T及更高交换容量; 有利于200G/lane、400G/lane继续演进; 可支持更高端口密度和扁平化网络。
缺点
良率乘法风险最大; ASIC、PIC、光引擎、封装和光纤必须联合设计; 故障影响范围更大; 维修和备件体系复杂; 前期研发、验证和资本投入高; 采购权和议价权向平台厂商集中; 标准化、互操作和供应链分工仍在形成。
当前商业化状态
截至2026年7月:
Broadcom已宣布出货102.4Tbps Tomahawk 6 Davisson CPO交换方案;[AVGO-1] NVIDIA已将Spectrum-X Ethernet Photonics纳入Rubin平台网络体系,并公开其光引擎预测试、可拆卸光纤连接及系统能效方案;[NV-1] CPO已经从实验室演示进入早期商业生产和部署验证阶段; 但尚未证明会在短期内扩散到全部网络层级、全部端口和全部客户。
2.5 四种路线统一比较
2.6 四种路线不是简单的时间顺序
错误理解:
传统可插拔 → LPO → NPO → CPO所有客户必然依次迁移更准确的理解:
客户根据距离、功耗、密度、维修、成本和供应链能力做分场景选择短距/高定制:LPO可能最优高密度但重视可替换:NPO可能最优超高带宽交换机:CPO可能最优广泛部署和长距:传统可插拔仍可能最优最终不会只剩一种形态,而是不同架构长期并存。
第三部分:网络拓扑决定CPO替代边界
AI光互联不能视为一个统一市场,至少应拆成四层。
核心判断:
CPO影响最直接的是交换ASIC到外部光纤之间的产品形态,而不是一夜之间替代AI集群中的所有光纤、铜缆和可插拔模块。
第四部分:《光互联产业链与利润池地图 v1.0》
4.1 完整产业链
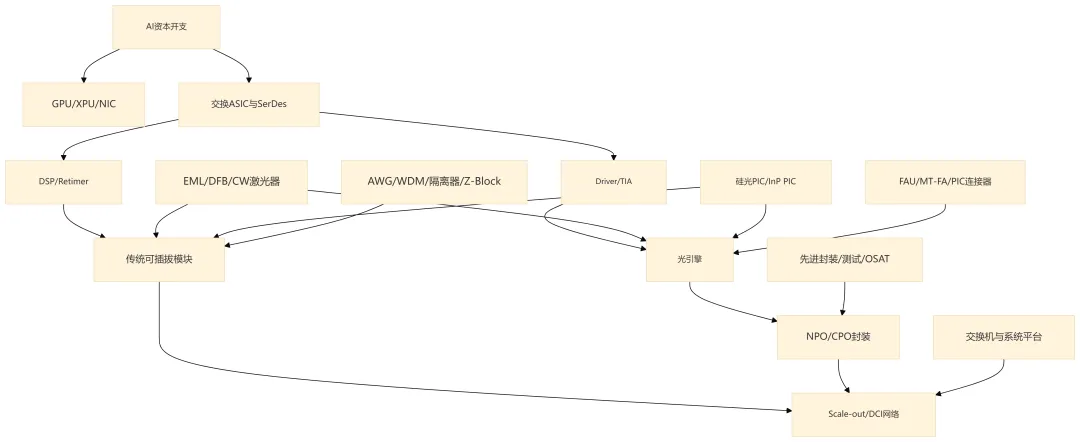
4.2 三种“利润池”必须分开
收入池
某环节获得多少采购金额。
利润池
收入扣除材料、折旧、研发、质量成本和价格竞争后,最终保留多少利润。
控制权池
谁定义技术路线、接口标准、客户认证和采购边界。
CPO时代,收入可能向光引擎、FAU和外置激光器增加,但最大的控制权仍可能集中在:
交换ASIC厂商; 云厂商; 系统平台厂商; 硅光与先进封装平台。
因此:
收入增长最快的环节,不一定是利润率最高或议价权最强的环节。
4.3 十二个环节统一评级
评分为相对判断,5分最高。
4.4 各环节的利润逻辑
4.4.1 交换ASIC与SerDes
这是CPO时代最大的技术控制权来源。
交换芯片决定:
端口数量; 单通道速率; SerDes指标; 光引擎接口; 网络拓扑; 是否采用可插拔、LPO、NPO或CPO。
Broadcom Tomahawk 6 Davisson和NVIDIA Spectrum-X Photonics都表明,CPO首先是交换芯片平台的系统级架构升级。[AVGO-1][NV-1]
中国公司映射: 当前A股光通信公司主要获得制造和器件收入,基本不控制这一利润池。
4.4.2 DSP与Retimer
传统1.6T可插拔模块仍需要高性能DSP,但LPO、NPO和CPO会拆分其功能。
价值迁移不是“DSP立即消失”,而是:
完整模块DSP ↓发送端/接收端局部重定时 ↓线性Driver/TIA与ASIC SerDes协同 ↓部分PHY/FEC能力下沉至交换ASIC或封装内EIC结论: 短期高速可插拔增长继续支持DSP需求;长期独立完整DSP的单端口价值面临架构性压力。
4.4.3 EML与高功率CW光源
这一环节具备高壁垒、高认证周期和供给约束。
CPO对外置激光源的要求包括:
更高功率; 更低噪声; 更高可靠性; 热隔离; 可现场更换; 多光引擎共享。
OIF的ELSFP规范和Lumentum产品表明,外置激光源正在成为CPO独立子系统。[OIF-2][LUMENTUM-1]
中国公司映射: 源杰科技已在70mW、100mW CW产品形成批量收入;200G EML和更高功率CPO光源仍需继续验证。[CN-07]
4.4.4 硅光PIC
硅光把调制器、波导、分合波和部分探测功能集成到芯片中。
它可能减少:
部分分立WDM器件; 传统光路组件数量; 完整模块内的离散装配价值。
同时增加:
PIC设计; 硅光晶圆制造; EIC-PIC集成; FAU耦合; 高密度光纤连接; 晶圆级测试; 先进封装。
TSMC的COUPE与EPIC-BOE研究表明,硅光、FAU、封装和测试越来越成为统一制造平台。[TSMC-1]
4.4.5 AWG、WDM、隔离器、Z-Block
不能把所有无源器件统一定义为受益。
受益因素:
1.6T通道数与精度提升; 高功率激光稳定性要求; 硅光模块外部耦合和隔离需求。
承压因素:
硅光PIC集成部分分合波功能; 单波速率提升可能减少波长数量; CPO重新设计光路; 标准化器件容易被压价。
公司判断: 东田微已经批量出货光隔离器,WDM和Z-Block处于从导入到放量阶段,不能直接按成熟CPO利润池计入。[CN-09]
4.4.6 FAU、MT-FA与PIC级连接器
光学越靠近ASIC,光纤与PIC之间的精密耦合越重要。
关键指标包括:
插损; 通道数量; 定位精度; 耐高温与回流焊; 可拆卸性; 晶圆级和封装级测试; 自动化装配。
SENKO与GlobalFoundries的可拆卸PIC连接方案,直接针对测试、良率和可维修性问题。[SENKO-1]
中国公司映射: 天孚通信、仕佳光子等已经具备FAU和精密耦合能力,但CPO专用产品需要从小批量继续跨越到多客户规模交付。
4.4.7 光引擎
光引擎是连接单一器件与完整模块/共封装系统的集成层,可包含:
PIC; Driver/TIA; 激光器接口; 探测器; FAU; 控制器; 精密封装。
其优势是可跨可插拔、LPO、NPO、CPO复用。
但光引擎价值量上升不代表毛利率必然提高。完整光引擎需要采购更多材料、承担更高良率和交付责任。天孚通信已明确提示,高速光引擎业务毛利率可能低于传统精密器件业务。[CN-03]
4.4.8 高速可插拔模块
截至2026年,这仍是中国光通信企业最大、最成熟的利润池。
头部企业的真正壁垒不是单纯组装,而是:
客户联合开发+ 长期认证+ 高速产品迭代+ 关键物料采购+ 自动化生产+ 良率控制+ 海外产能+ 大规模稳定交付中际旭创和新易盛2025年的收入、利润与现金流已经证明,高速可插拔业务可以形成大规模高质量利润。[CN-01][CN-02]
4.4.9 CPO封装与测试
CPO不是传统模块封装的简单升级,而是半导体先进封装、硅光和光纤装配的融合。
核心问题:
谁承担报废成本; 如何保证ASIC和光引擎均为Known Good; 如何在封装前完成光学测试; 如何处理光纤最终装配; 如何管理激光、ASIC和PIC不同寿命; 如何维修。
最大利润可能由交换平台、PIC平台、先进封装厂和少数高可靠组件供应商共同分配。
4.5 当前三大中国可兑现利润池
第一:头部高速可插拔光模块
代表:中际旭创、新易盛。
理由:
市场规模最大; 已经形成百亿元级利润; 客户认证与规模交付壁垒已验证; 800G、1.6T继续放量; 经营现金流质量较高。
第二:高功率CW光源及高速光芯片
代表:源杰科技,海外对照为Lumentum、Coherent。
理由:
供给约束强; 技术与良率壁垒高; 同时受益于硅光可插拔、NPO和CPO; 国产替代空间较大。
风险:
当前成熟利润主要来自已批量CW产品; 200G EML和CPO超高功率光源尚未完全商业化。
第三:精密光器件、FAU与光引擎
代表:天孚通信、仕佳光子。
理由:
可跨技术路线; 精密耦合和封装难度提高; CPO量产需要更高通道数、可测试和可维修连接。
风险:
从器件向光引擎升级可能降低毛利率; 客户集中度高; CPO业务仍需批量收入验证。
4.6 三个应当否定的热门逻辑
逻辑一:“CPO出现,传统光模块立即结束”
错误。
CPO会替代特定高端交换机端口,但1.6T可插拔、LPO、长距相干模块和其他网络层级仍持续存在。
逻辑二:“进入CPO生态名单等于获得CPO利润”
错误。
合作名单、送样、小批量和持续规模利润是四个完全不同的阶段。
逻辑三:“器件价值量上升,公司利润率必然上升”
错误。
供应商可能承担:
更高研发投入; 更严格良率责任; 更少但更强势的客户; 更长认证周期; 更大的报废风险。
只有价格、份额、良率、现金流和资本回报同时改善,才构成真正利润池。
第五部分:《十家公司统一研究卡片 v1.0》
5.1 证据成熟度
5.2 2025统一财务底表
单位:亿元。
说明:
“AI光互联纯度”为研究判断,不是会计科目。 现金转化率高于100%可能来自营运资金释放,不自动等于长期商业模式更优。 华工科技、东田微等公司含较多非AI光互联业务,不能仅用全公司利润率横向比较。
5.3 公司卡片
01 中际旭创:高速模块规模交付基准
产业位置: 800G、1.6T高速可插拔模块。一句话判断: 壁垒不是单一光学技术,而是客户联合开发、快速迭代、关键物料组织和全球规模交付。
成熟度:
800G:V3; 1.6T:V2—V3; LPO/NPO/CPO:V1—V2。
已验证事实:
2025年营收382.40亿元; 归母净利润107.97亿元; 经营现金流108.96亿元; 应收增长低于收入增速,但存货和在建工程明显增加,反映备货与扩产。[CN-01]
核心变量:
1.6T客户份额; 存货与收入匹配; 新产能利用率; CPO时代能否从完整模块迁移到光引擎和系统集成。
最强反命题: 客户引入更多供应商,1.6T价格下降,扩产在供需缓解后转化为折旧压力。
证伪信号:
连续两个报告期增速低于行业; 存货、应收持续明显快于收入; 现金流/净利润持续低于70%; 下一代产品份额明显下降。
研究优先级:P1
02 新易盛:高利润率持续性基准
产业位置: 高速数据中心可插拔模块,覆盖LPO、NPO、CPO储备。一句话判断: 最大优势是高速产品增长同时形成高利润密度;最大问题是高毛利能否穿越供给紧张周期。
成熟度:
800G:V3; 1.6T:V2—V3; NPO/CPO:V1—V2。
已验证事实:
2025年营收248.42亿元; 归母净利润95.32亿元; 光互联产品毛利率47.81%; 2026年上半年预计归母净利润70亿—80亿元,同比增长77.56%—102.93%; 公司披露1.6T和800G为2026年主力交付产品。[CN-02][CN-02A]
核心变量:
高利润率来自产品、客户还是阶段性供需; 泰国产能良率; 硅光产品比例; 1.6T放量后的价格与毛利。
最强反命题: 供应紧张缓解后,客户议价增强,利润率向行业均值回归。
证伪信号:
毛利率连续两个报告期下降超过5个百分点; 现金流/净利润低于60%; 1.6T收入增长但利润增速明显落后; 海外产能利用率长期不足。
研究优先级:P1
03 天孚通信:跨路线精密光引擎平台
产业位置: 无源器件、有源器件、FAU、精密封装及高速光引擎。一句话判断: 核心价值是工艺平台可跨传统可插拔、LPO、NPO和CPO复用,而不是押注单一架构。
成熟度:
精密无源器件:V3; 有源器件与高速光引擎:V2—V3; CPO专用产品:V1—V2。
已验证事实:
2025年营收51.63亿元; 归母净利润20.17亿元; 光通信元器件毛利率53.62%; 第一大客户收入占比63.31%; 高速光引擎项目毛利率可能低于传统器件; 2026年上半年预计净利润同比增长25%—45%,同时受到部分物料紧缺影响。[CN-03][CN-03A]
核心变量:
光引擎占比上升后的综合毛利率; 第一大客户集中度; CPO相关业务批量时间; 海外产能成本和良率。
最强反命题: 公司收入空间扩大,但因材料成本、集成责任和客户议价,利润率低于传统零部件时代。
证伪信号:
光引擎增长但综合毛利率持续下降; CPO业务长期停留在验证; 第一大客户需求波动无法被其他客户弥补; 现金流明显落后利润。
研究优先级:P1
04 光迅科技:垂直整合能否转化为利润率
产业位置: 光芯片、器件、模块及通信系统综合平台。一句话判断: 是检验“完整产业链是否产生经济优势”的最佳对照组。
成熟度:
传统器件和模块:V3; 800G:V2—V3; 1.6T:V1—V2。
已验证事实:
2025年营收119.29亿元; 归母净利润9.46亿元; 净利率仅7.9%,显著低于专业化高速模块和精密器件公司; 2026年上半年预计净利润同比增长50%—65.15%。[CN-04][CN-04A]
核心变量:
800G/1.6T收入占比; 数据通信业务毛利率; 存货减值; 自研芯片是否真实降低成本。
最强反命题: 垂直整合提高供应安全,却增加低毛利业务、固定资产、库存和组织复杂度。
证伪信号:
高速数通收入增长但净利率长期低于10%; 存货减值持续; 高端产品未缩小与头部公司的盈利差距。
研究优先级:P2
05 剑桥科技:二线高速模块追赶样本
产业位置: 宽带接入、通信设备和高速硅光模块。一句话判断: 高速模块利润已经改善,但现金流和1.6T客户验证仍未完成闭环。
成熟度:
800G:V2—V3; 1.6T:V1; NPO/CPO:V0—V1。
已验证事实:
2025年营收48.23亿元; 归母净利润2.63亿元; 经营现金流-4.71亿元; 800G向海外核心客户批量出货; 1.6T完成开发并送样; 嘉善和马来西亚产能已通过部分客户认证。[CN-05]
核心变量:
800G利润能否转化为现金流; 1.6T批量时间; 海外工厂利用率; 高速模块毛利率。
最强反命题: 增长建立在高备货、高资本开支和较弱议价能力上,二线公司扩产后遭遇价格竞争。
证伪信号:
利润增长后经营现金流仍显著为负; 1.6T长期停留送样; 库存与应收持续快于收入; 扩产未提高客户份额。
研究优先级:P2
06 华工科技:综合平台的利润透明度
产业位置: 光芯片、模块、先进封装,同时拥有激光装备和传感器业务。一句话判断: 平台能力和技术目录较完整,但AI光互联对整体利润的独立贡献透明度不足。
成熟度:
800G与部分1.6T:V2—V3; LPO:V2; 3.2T NPO/CPO光引擎:V0—V1。
已验证事实:
2025年集团营收143.55亿元; 归母净利润14.71亿元; 公司披露自研硅光芯片已用于400G、800G和1.6T,并布局3.2T CPO/NPO光引擎; 集团业务复杂,连接业务独立利润和现金流披露有限。[CN-06]
核心变量:
连接业务独立利润率; 1.6T规模客户数量; 自研芯片带来的成本优势; 武汉和泰国产能利用率。
最强反命题: 产品线完整但资源分散,高端模块无法形成专业化公司的利润效率。
证伪信号:
连接业务高增长而集团净利率停滞; CPO/NPO长期只有产品发布; 自研芯片未改善毛利和客户份额。
研究优先级:P2
07 源杰科技:高功率CW光源国产验证
产业位置: DFB、CW光源和高速EML。一句话判断: 已验证现有CW光源利润弹性,但200G EML和CPO超高功率光源仍属于下一阶段期权。
成熟度:
70mW、100mW CW:V3; 100G EML:V1—V2; 200G EML:V1; CPO高功率光源:V0—V1。
已验证事实:
2025年营收6.01亿元; 归母净利润1.91亿元; 数据中心业务收入3.93亿元,同比增长719.06%,毛利率72.21%; 200G EML仍在客户验证阶段。[CN-07]
核心变量:
200G EML批量时间; CW产品价格和良率; 扩产客户绑定; CPO高功率光源规格和认证。
最强反命题: 当前高利润主要来自供给紧张,海外扩产后价格下降,而高速EML未按时量产。
证伪信号:
200G EML到2027年上半年仍未批量; 数据中心业务毛利率明显下降; 新产能利用率不足; 扣非利润增速明显低于收入。
研究优先级:P1
08 仕佳光子:器件增长与现金流质量检验
产业位置: AWG、光芯片、MT-FA、FAU和CPO连接器件。一句话判断: 已跨过纯概念阶段,但利润增长尚未被经营现金流充分验证。
成熟度:
AWG、传统光芯片:V3; 800G/1.6T器件:V2; CPO高通道FAU:V1—V2。
已验证事实:
2025年营收21.29亿元; 归母净利润3.72亿元; 经营现金流0.75亿元,仅为净利润约20%; 光芯片及器件业务显著增长; CPO高通道FAU处于小批量或产业化早期。[CN-08]
核心变量:
应收、库存和现金流; CPO产品独立收入; AWG在硅光路线中的价值量; 客户多元化。
最强反命题: 利润增长来自景气备货和信用销售,硅光集成又可能降低传统AWG价值。
证伪信号:
现金流/净利润连续低于50%; 应收和存货持续快于收入; CPO产品长期未形成规模; 客户集中度持续上升。
研究优先级:P2
09 东田微:消费光学向通信光学迁移
产业位置: 光隔离器、WDM滤光片、Z-Block,同时保留消费电子成像业务。一句话判断: 已证明镀膜工艺可以迁移到光通信,但尚未证明通信业务能够成为高现金流、高壁垒主体。
成熟度:
光隔离器:V2—V3; WDM:V2; Z-Block:V1—V2; CPO延伸:V0—V1。
已验证事实:
2025年营收8.77亿元; 归母净利润1.01亿元; 经营现金流0.21亿元; 通信光学收入约2.71亿元,同比增长118.46%; 光隔离器批量出货,WDM和Z-Block处于放量初期; 成像业务仍是收入主体。[CN-09]
核心变量:
通信业务收入占比; 通信产品独立毛利率; 客户数量; 南昌基地良率和现金回报。
最强反命题: 增长来自低基数和行业景气,公司仍主要是镀膜产能提供者,而非不可替代的通信器件平台。
证伪信号:
2027年通信业务占比仍未明显提升; 现金流/净利润持续低于50%; WDM和Z-Block没有多客户批量; 扩产后毛利率下降。
研究优先级:P3
10 长芯博创:光铜混合互联样本
产业位置: 光模块、AOC、AEC、DAC、连接器和无源器件。一句话判断: 差异不在单一产品,而在同时覆盖光与铜,可用于验证AI集群不同距离的最优连接组合。
成熟度:
400G/800G光模块:V2—V3; 400G/800G AEC:V2—V3; 更高速AEC和CPO连接:V1—V2。
已验证事实:
2025年营收25.33亿元; 归母净利润3.35亿元; 经营现金流7.15亿元; 数据通信、消费及工业互联收入20.39亿元; 400G/800G AEC和多模高速模块具备批量供应能力; 高密度连接器部分已经量产。[CN-10]
核心变量:
AEC收入和毛利; 光铜产品结构; 客户份额; 现金流高于利润是否可持续。
最强反命题: 产品线宽但核心芯片、协议和定价权由海外厂商掌握,公司主要赚集成制造利润。
证伪信号:
AEC增长但毛利率偏低; 更高速产品未批量; 客户份额不清晰; 现金流改善主要来自一次性营运资金变化。
研究优先级:P2
5.4 十家公司统一排序
P1:核心利润池
中际旭创——规模交付; 新易盛——利润效率; 天孚通信——精密器件与光引擎; 源杰科技——高功率光源。
P2:竞争扩散与路线验证
光迅科技——垂直整合; 剑桥科技——二线模块与现金流; 华工科技——平台化和自研硅光; 仕佳光子——FAU、AWG和现金转化; 长芯博创——光铜混合互联。
P3:技术迁移期权
东田微——消费光学向通信光学迁移。
研究优先级不是投资评级,而是信息价值排序。
第六部分:综合行业判断
判断一:未来两年可插拔与CPO将同时增长
CPO会进入更多高端交换机,但800G和1.6T可插拔仍是大规模部署主体。两者可以在行业总需求扩张期间同时增长。
证伪条件
主要云厂商大规模把高端交换机端口切换至CPO; 头部可插拔企业的AI数通收入连续两个半年度显著低于行业; 且下降原因明确来自CPO替代,而非AI资本开支放缓。
判断二:CPO将提高光学价值,但压缩传统完整模块边界
CPO不会减少“光”,而是把完整模块拆解为:
ASIC周边EIC; 硅光PIC; 光引擎; 外置激光器; FAU和PIC连接; 光纤Shuffle; 先进封装与测试。
传统模块厂商能否继续受益,取决于是否具备从完整模块迁移到光引擎、硅光协同、自动化测试和系统联合开发的能力。
判断三:最大利润池不一定在A股光器件公司
CPO的最高战略控制权在:
交换ASIC; 系统平台; 硅光平台; 先进封装。
中国上市公司当前优势集中在制造交付、模块、光源和精密器件。不能把全球CPO市场空间直接等同于A股公司的可获得利润。
判断四:客户认证与产能必须同时绑定良率和现金流
客户认证只决定能否进入供应链;产能只决定能否接单。
真正决定利润的是:
认证× 订单份额× 良率× 产品价格× 产能利用率× 现金回收任何公司只披露客户、扩产或送样,而不披露收入、利润和现金流,均只能列入V0—V1阶段。
第七部分:核心风险
7.1 AI资本开支增速下降
若全球AI基础设施投资显著放缓,光模块、光芯片和CPO的供给扩张会迅速转化为价格与库存压力。
7.2 扩产超过真实需求
行业高景气期大量企业扩产。后进入者可能在客户认证完成前遭遇技术换代或需求降温。
7.3 关键物料供应
DSP、EML、CW激光器、硅光晶圆及先进封装资源可能阶段性紧缺,限制模块交付并推高成本。
7.4 技术路线变化
单波速率提升可能改变波分器件数量; 硅光集成可能减少部分分立器件; LPO/CPO可能压缩独立DSP价值; 铜互联技术改进可能延缓部分短距光学渗透。
7.5 客户集中与议价权
CPO使联合设计更深入,供应商可能获得更高单机价值,但面对更少、更强势的客户。
7.6 良率和维修成本
CPO系统中一个光引擎或连接故障可能影响高价值交换组件。良率、外置激光、可拆卸连接和故障隔离将决定商业化速度。
第八部分:跟踪指标体系
月度/季度产业指标
800G、1.6T出货与价格; 200G/lane DSP、Driver、TIA供应; EML与CW光源交期和价格; 硅光晶圆产能; 102.4T交换机出货; CPO端口实际部署量; LPO/NPO客户认证; 云厂商资本开支; 光模块厂商存货与应收; CPO封装良率和现场故障数据。
公司级硬指标
相关业务收入占比; 毛利率; 经营现金流/净利润; 存货增速/收入增速; 应收增速/收入增速; 资本开支; 客户数量和集中度; 新产品从送样到批量的时间; 海外产能利用率; 下一代产品市场份额。
第九部分:最终结论
CPO的本质不是一个新“光模块产品”,而是高速网络从模块化系统向光电共设计系统迁移。
它解决的是200G/lane及更高速率下,电互连的功耗、损耗、热量和端口密度问题;它付出的代价则是更复杂的良率、封装、维修、采购和供应链协同。
因此,光互联行业的长期变化不是“光模块消失”,而是:
完整可插拔模块独占价值 ↓模块、ASIC、PIC、光引擎、外置激光、连接器、先进封装和系统平台重新分配价值短期:
800G、1.6T可插拔仍是中国公司最清晰的现金利润池。
中期:
高功率CW光源、硅光光引擎、FAU、精密耦合和先进封装获得更高价值量。
长期:
真正的赢家将是能够控制系统架构、客户认证、量产良率、维修成本和供应链协同的企业,而不是仅仅拥有一个“CPO产品”名称的公司。
整篇报告最终可以压缩为一句话:
CPO不会终结整个光模块行业,但会终结超高带宽交换机中“前面板可插拔模块长期独占全部光学价值”的时代。
附录A:资料成熟度与使用原则
本报告信息分为三类:
事实: 标注于公司年报、公告、OIF标准和厂商正式技术材料; 研究推断: 根据技术架构和财务数据推导,可能随新证据修正; 待验证事项: 送样、客户验证、小批量、未披露收入等内容。
公司披露的技术和客户进展未经独立第三方完全验证,不能直接等同于市场份额和利润贡献。
附录B:主要官方资料索引
国际标准与产业平台
[OIF-1] OIF,《Co-Packaging Framework Document》,OIF-Co-Packaging-FD-01.0。 [OIF-2] OIF,《External Laser Small Form Factor Pluggable Implementation Agreement》,OIF-ELSFP-02.0。 [NV-1] NVIDIA Technical Blog,2026年1月,《Scaling Power-Efficient AI Factories with NVIDIA Spectrum-X Ethernet Photonics》。 [AVGO-1] Broadcom,2025年10月,《Broadcom Announces Tomahawk 6 – Davisson, the Industry’s First 102.4-Tbps Ethernet Switch with Co-Packaged Optics》。 [MRVL-1] Marvell,2025年3月,《Marvell Demonstrates Silicon Photonics Light Engine for Low-power, Rack-scale Interconnect in AI Networks》。 [LUMENTUM-1] Lumentum,External Laser Source ELSFP产品资料。 [SENKO-1] SENKO与GlobalFoundries,2025年9月,可拆卸光纤接口与晶圆级测试合作资料。 [TSMC-1] TSMC Research,EPIC-BOE与COUPE硅光/先进封装研究资料。
公司官方披露
[CN-01] 中际旭创《2025年度财务决算报告》。 [CN-02] 新易盛《2025年年度报告》。 [CN-02A] 新易盛《2026年半年度业绩预告》及2026年6月投资者关系活动记录。 [CN-03] 天孚通信《2025年年度报告》。 [CN-03A] 天孚通信《2026年半年度业绩预告》。 [CN-04] 光迅科技《2025年年度报告》。 [CN-04A] 光迅科技《2026年半年度业绩预告》。 [CN-05] 剑桥科技《2025年年度报告》。 [CN-06] 华工科技《2025年年度报告》。 [CN-07] 源杰科技《2025年年度报告》。 [CN-08] 仕佳光子《2025年年度报告》。 [CN-09] 东田微《2025年年度报告》。 [CN-10] 长芯博创《2025年年度报告》。
附录C:术语表
版本说明:v1.0建立统一定义、技术路线、产业链利润池和十家公司研究框架。后续版本应加入端口价值量拆分、CPO实际出货量、公司估值隐含预期及季度跟踪数据。
