一、核心投资逻辑与预期差
二、供给侧巨变:太阳控股私有化与全球竞争格局重塑
1.太阳控股私有化:资本诉求与产能扩张的结构性冲突
2.海外成本高企与主动提价,为国内厂商留出战略真空
价格护城河增宽:目前国产PCB油墨价格较日系产品普遍低30%至40%。即使在国内市场以日系价格的“八折”进行高端替代,国内厂商依然能够斩获极其丰厚的毛利空间。 供应链安全驱动导入加速:在AI算力大爆发的背景下,国内头部PCB厂商面临强烈的供应链安全与去美化、去日化诉求。海外巨头因资本结构调整导致扩产缓慢,迫使下游客户将验证窗口全面向容大感光倾斜。
三、需求侧爆发:AI服务器与先进封装驱动阻焊及干膜价值倍增
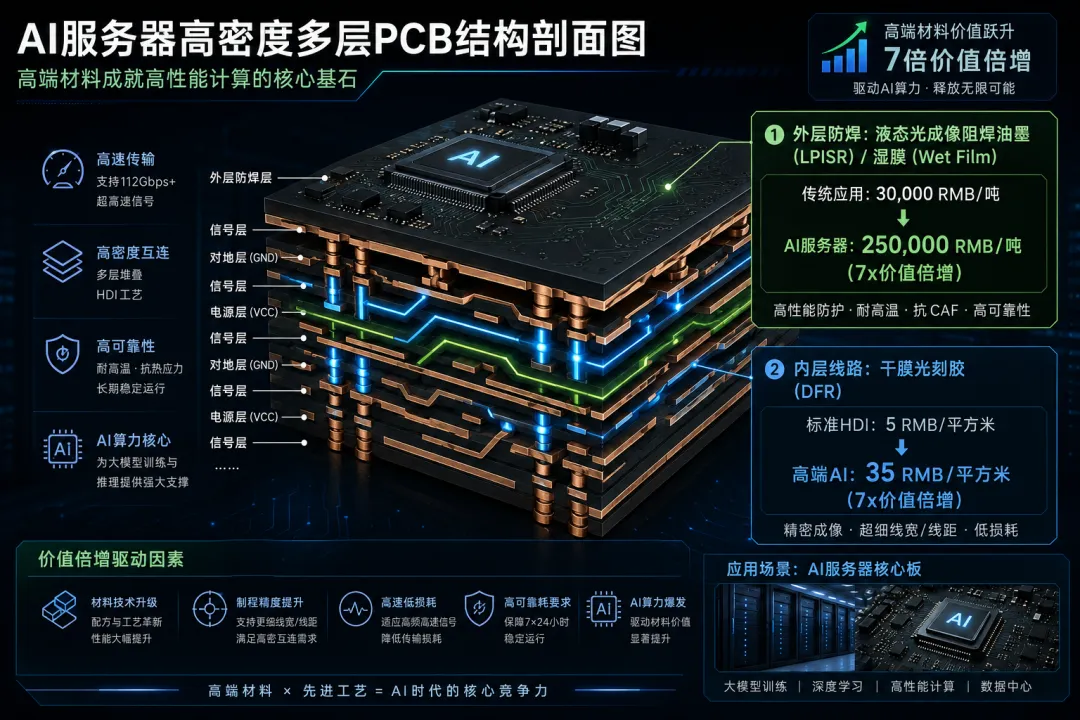
1.阻焊油墨(高端湿膜):从“论吨卖”到“论克克敌”的价值跨越
2.感光干膜:公司第二增长曲线的“黄金矿山”
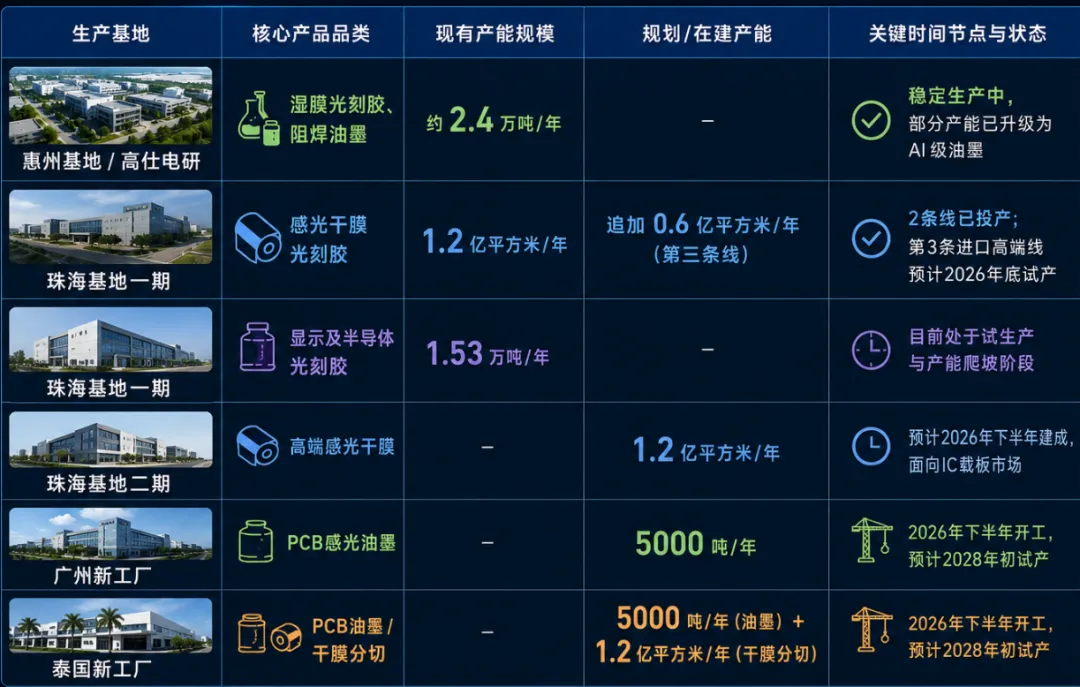
珠海一期建成的两条干膜生产线(年产能1.2亿平方米)已正式投产,正处于产能爬坡和客户导入的关键期。 第三条进口高端生产线正处于安装调试阶段,预计2026年年底前试生产,届时珠海工厂干膜总产能将达到1.8亿平方米。 随着珠海基地全面达产,公司将形成年产2.4亿平方米感光干膜的庞大生产能力,直指IC载板等高阶封装市场。
四、产能版图与客户验证:进入“需求-产能双爬坡”前夜