
推广 热搜: 采购方式  滤芯  带式称重给煤机  甲带  气动隔膜泵  减速机型号  无级变速机  链式给煤机  履带  减速机 

根据最新的财报,看看SaaS是否真的被AI杀死?什么是SaaS的核心指标Rule of 40 ?

   日期:2026-05-13 15:42:52     来源:网络整理    作者:本站编辑    评论:0    
根据最新的财报,看看SaaS是否真的被AI杀死?什么是SaaS的核心指标Rule of 40 ?
什么是 SaaS 行业 Rule of 40(40 法则)?

Rule of 40 = 营收同比增速 + 净利润率(或 EBITDA 利润率) ≥ 40%

只要两者相加 ≥40%,就符合 Rule of 40 达标,说明这家 SaaS 公司成长 + 盈利健康度合格。

SaaS 公司有两个矛盾点:

  1. 高增长
    :砸研发、砸销售,增速高,但不赚钱;
  2. 高盈利
    :不投入扩张,赚钱多,但增速低。

Rule of 40 就是给了一条平衡及格线:

你可以不高增长,也可以不高盈利,但两者加起来不能低于 40。

举例

  • 增速 25%,利润率 18% → 43 ≥40 ✅ 达标
  • 增速 15%,利润率 25% → 40 刚好 ✅ 达标
  • 增速 20%,利润率 15% → 35<40 ❌ 不达标

行业通用两种口径

  1. 主流标准
    收入增速 + EBITDA 利润率 ≥40
  2. 保守现金口径
    收入增速 + 自由现金流 FCF 利润率 ≥40

华尔街看 SaaS,优先用 EBITDA 版本 Rule of 40。


四、分档含义(投资人常用)

  • ≥50
    :顶级 SaaS,高增长还高赚钱,质地天花板
  • 40~49
    :优质合格,成长和盈利平衡很好
  • <40
    :体质偏弱,要么靠烧钱堆增速,要么躺平没增长

五、一句话总结

Rule of 40 就是美股 SaaS 的健康体检线:增长 + 盈利加起来满 40 分,才算合格的好公司。
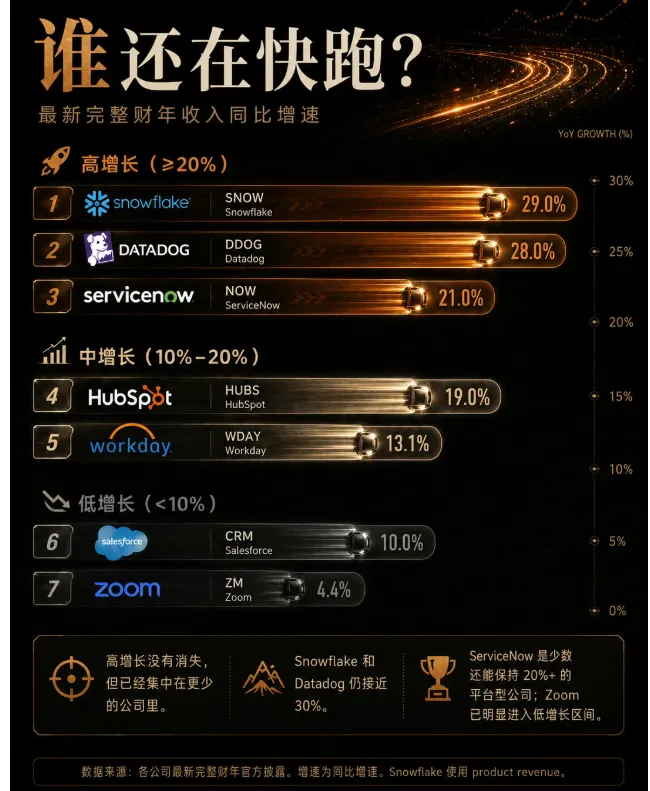
根据最近2026年一季度的财报,SAAS还在增长中,看看下面这些:

达标组 ✅(Rule of 40 ≥ 40)

公司
营收增速
非 GAAP 运营利润率
Rule of 40
PS(TTM)
SBC 占比
FCF 利润率
PE (TTM / 预期)
Palantir
35%
53%
88
63.0
12%
28%
232
CrowdStrike
32%
28%
60
20.0
15%
22%
180
Datadog
32%
25%
57
15.5
18%
15%
125
ServiceNow
22%
24%
46
10.8
11%
20%
72
GitLab
28%
15%
43
12.2
22%
8%
140
MongoDB
28%
14%
42
11.5
17%
10%
110
Zscaler
26%
16%
42
14.0
14%
18%
130
Cloudflare
27%
14%
41
13.3
16%
12%
95
Veeva
19%
22%
41
8.5
9%
25%
58
HashiCorp
20%
20%
40
7.2
18%
5%
65

二、不达标组 ❌(Rule of 40 < 40)

公司
营收增速
非 GAAP 运营利润率
Rule of 40
PS(TTM)
SBC 占比
FCF 利润率
PE (TTM / 预期)
Snowflake
25%
11%
36
10.6
20%
4%
—(亏损)
Elastic
28%
8%
36
7.8
19%
3%
—(亏损)
Databricks
25%
-8%
17
18.5
25%
-5%
—(亏损)
Salesforce
11%
17%
28
4.1
13%
19%
35
HubSpot
18%
10%
28
6.9
17%
11%
52
Adobe
12%
25%
37
9.2
8%
27%
46
Okta
14%
10%
24
5.7
16%
9%
78
Twilio
8%
15%
23
3.3
14%
12%
41
Atlassian
18%
19%
37
7.5
21%
16%
60

数据日期:2026/5/11;口径:营收同比增速 + 非 GAAP 运营利润率≥40 为达标。


一、A 股 SaaS

达标组 ✅(Rule of 40 ≥ 40)

公司
营收增速
非 GAAP 运营利润率
Rule of 40
PS(TTM)
SBC 占比
FCF 利润率
PE (TTM / 预期)
金山办公
24%
22%
46
18.5
10%
18%
85

不达标组 ❌(Rule of 40 < 40)

公司
营收增速
非 GAAP 运营利润率
Rule of 40
PS(TTM)
SBC 占比
FCF 利润率
PE (TTM / 预期)
用友网络
6%
-18%
-12
4.8
20%
-8%
—(亏损)
广联达
-5%
18%
13
7.2
12%
10%
55
泛微网络
15%
20%
35
9.5
14%
15%
62
石基信息
10%
15%
25
5.1
16%
8%
48

二、港股 SaaS

达标组 ✅(Rule of 40 ≥ 40)

公司
营收增速
非 GAAP 运营利润率
Rule of 40
PS(TTM)
SBC 占比
FCF 利润率
PE (TTM / 预期)
迈富时
30%
14%
44
4.5
18%
7%
70

不达标组 ❌(Rule of 40 < 40)

公司
营收增速
非 GAAP 运营利润率
Rule of 40
PS(TTM)
SBC 占比
FCF 利润率
PE (TTM / 预期)
金蝶国际
12%
18%
30
4.5
17%
9%
52
北森控股
20%
5%
25
5.8
22%
2%
—(亏损)
明源云
8%
12%
20
3.2
15%
6%
45
微盟集团
15%
10%
25
3.8
16%
5%
68
有赞
-10%
-5%
-15
2.1
20%
-12%
—(亏损)
聚水潭
22%
7%
29
5.2
19%
4%
75

全局总表(PS 降序)

公司
营收增速
非 GAAP 运营利润率
Rule of 40
PS(TTM)
SBC 占比
FCF 利润率
PE(TTM)
达标
Palantir
35%
53%
88
63.0
12%
28%
232
✅
CrowdStrike
32%
28%
60
20.0
15%
22%
180
✅
金山办公
24%
22%
46
18.5
10%
18%
85
✅
Databricks
25%
-8%
17
18.5
25%
-5%
亏损
❌
Datadog
32%
25%
57
15.5
18%
15%
125
✅
Zscaler
26%
16%
42
14.0
14%
18%
130
✅
Cloudflare
27%
14%
41
13.3
16%
12%
95
✅
GitLab
28%
15%
43
12.2
22%
8%
140
✅
MongoDB
28%
14%
42
11.5
17%
10%
110
✅
Snowflake
25%
11%
36
10.6
20%
4%
亏损
❌
泛微网络
15%
20%
35
9.5
14%
15%
62
❌
Adobe
12%
25%
37
9.2
8%
27%
46
❌
广联达
-5%
18%
13
7.2
12%
10%
55
❌
Veeva
19%
22%
41
8.5
9%
25%
58
✅
Atlassian
18%
19%
37
7.5
21%
16%
60
❌
Elastic
28%
8%
36
7.8
19%
3%
亏损
❌
HubSpot
18%
10%
28
6.9
17%
11%
52
❌
聚水潭
22%
7%
29
5.2
19%
4%
75
❌
石基信息
10%
15%
25
5.1
16%
8%
48
❌
Okta
14%
10%
24
5.7
16%
9%
78
❌
北森控股
20%
5%
25
5.8
22%
2%
亏损
❌
ServiceNow
22%
24%
46
10.8
11%
20%
72
✅
HashiCorp
20%
20%
40
7.2
18%
5%
65
✅
用友网络
6%
-18%
-12
4.8
20%
-8%
亏损
❌
迈富时
30%
14%
44
4.5
18%
7%
70
✅
金蝶国际
12%
18%
30
4.5
17%
9%
52
❌
Salesforce
11%
17%
28
4.1
13%
19%
35
❌
微盟集团
15%
10%
25
3.8
16%
5%
68
❌
Twilio
8%
15%
23
3.3
14%
12%
41
❌
明源云
8%
12%
20
3.2
15%
6%
45
❌
有赞
-10%
-5%
-15
2.1
20%
-12%
亏损
❌

市场
公司
营收增速
非 GAAP 运营利润率
Rule of 40
PS(TTM)
SBC 占比
FCF 利润率
达标
港股
阜博集团
19.6%
12.0%
31.6
2.7
5%
2.4%
❌
A 股
金山办公
24.0%
22.0%
46.0
18.5
10%
18.0%
✅
A 股
福昕软件
15.0%
5.0%
20.0
6.4
12%
-1.0%
❌
美股
Figma
38.0%
12.0%
50.0
9.0
18%
13.0%
✅
美股
多邻国
27.0%
28.6%
55.6
15.5
8%
50.6%
✅

Palantir(太贵)

CrowdStrike(太贵)

个人觉得值得跟踪的有:

Datadog

ServiceNow

MongoDB

Zscaler

Cloudflare

Veeva

INTU

snowflake

Figma

Circle

Twilio

多邻国DUOL

金山软件(金山办公)

金蝶国际

福昕软件

阜博集团

公司
营收增速
运营利润率
Rule of 40
PS(TTM)
SBC 占比
CrowdStrike
29%
26%
55
12.5
14%
Datadog
28%
24%
52
10.8
22%
ServiceNow
21%
28%
49
14.2
11%
MongoDB
27%
23%
50
13.6
17%
Zscaler
23%
20%
43
11.1
13%
Cloudflare
30%
14%
44
12.1
16%
Veeva
16%
42%
58
15.3
9%
Snowflake
29%
9%
38
17.1
20%
Figma
38%
12%
50
9.0
18%
Circle
64%
39%
103
11.2
15%
多邻国
27%
29%
56
15.5
8%
金山办公
24%
22%
46
18.5
10%
金蝶国际
18%
15%
33
5.8
12%
福昕软件
15%
5%
20
6.4
12%
阜博集团
20%
12%
32
2.7
5%

核心前提:Agent和Chatbot是完全不同的基础设施需求

理解这条价值链,首先要理解一个技术前提:

传统Chatbot的基础设施需求: → 用户发一条消息 → 模型回复一条消息 → 无状态,无工具,无持久化需求 → 数据库/监控/通信几乎可以忽略

Agent的基础设施需求: → 自主规划多步骤任务 → 每一步需要:查询数据库 / 调用工具 / 写入状态 → 需要记忆(跨会话持久化)→ 需要可观测性(每个决策必须可审计)→ 需要安全(防止越权操作)→ 多个Agent协作时,需要实时数据流 这是一个乘法效应: 传统应用:1个用户操作 → 1个数据库查询 Agent应用:1个用户指令 → N个推理步骤 × M个工具调用 查询量 = 操作数 × 推理步骤 × 并行Agent数

Gartner数据:多Agent系统查询量从Q1 2024到Q2 2025增长1,445%。AI agent市场规模从2025年的78.4亿美元将增长至2030年的526.2亿美元,CAGR达46.3%。但当前只有2%的企业真正实现规模部署,79%仍处于实验阶段——这个落差是整个价值链最重要的时间变量。

价值链六层结构

用户/企业需求 

Layer 0:大模型(Model Layer)

Layer 1:Agent编排框架(Orchestration)

Layer 2:数据库与存储(Data Layer)

Layer 3:实时数据流(Streaming Layer)

Layer 4:可观测性与监控(Observability)

Layer 5:安全与权限(Security/AuthZ)

Layer 6:通信与交互(Communication)

Layer 0:大模型

代表:OpenAI(未上市)、Anthropic(未上市)、Google(GOOGL)、Meta(META)

大模型层面临一个根本性的商业问题:推理成本正在快速商品化。Datadog的State of AI Engineering报告显示,2026年没有明显的模型赢家——企业同时运行Claude、GPT、Gemini多个模型,主动分散以避免锁定。

大模型层的商业现实: → 训练成本天文数字,持续烧钱 → 推理单价持续下降 → 多模型并行意味着没有单一垄断 → 模型本身正在商品化 对价值链其他层的含义: → 每个模型都需要下方所有基础设施层 → 大模型层利润率在压缩 → 基础设施层恰恰是受益者 → 不管哪个模型赢,基础设施都赢

论点强度:弱(商品化压力,多数标的未上市)

Layer 1:Agent编排框架

代表:ServiceNow(NOW)、Salesforce(CRM/Agentforce)

Datadog数据:Agent框架(LangChain/LangGraph/Pydantic AI)采用率2026年较2025年翻倍,从9%升至18%。

这一层的结构性问题: → 开源框架(LangChain)免费 → 大厂自建框架(Google ADK/Microsoft AutoGen)免费 → 真正赚钱的是企业级封装(ServiceNow/Salesforce)

但竞争格局混乱: → 大厂、开源、创业公司三方博弈 → 79个财报电话的研究结论: "AI without workflows is chaos" → 编排层需求真实,但利润归属不确定

论点强度:中等(需求真实,竞争格局混乱)

Layer 2:数据库与存储(价值链最关键层)

这是整条价值链里商业逻辑最清晰的层。

核心原因:

按使用量计费 + Agent乘法效应 = 收入自动增长 企业Agent部署增加 → 查询量自动增加 查询量增加 → 账单自动增加 这是收入增长和Agent活跃度的直接联动 不需要主动销售,是数学上的必然

事务型数据库:MongoDB(MDB)

Agent的每一个状态变更(任务记录/上下文存储/工作流写入)都需要事务型数据库持久化。MongoDB的文档模型(JSON-like)天然适合Agent的半结构化状态数据。

最新财报数据:

营收:6.951亿美元,YoY +27%

Atlas云收入:YoY +29%

Atlas按用量计费:Agent使用量增加 → 收入直接增加

MongoDB的护城河: → 数据迁移成本极高(切换数据库要重写整个数据层)→ Atlas按消费量计费(Agent越活跃收入越高)→ 文档模型适合Agent状态(JSON天然匹配)风险: → AWS DocumentDB、Azure Cosmos DB直接竞争 → 但MongoDB已经和AWS竞争了近十年,仍在增长

分析型数据库:Snowflake(SNOW)

企业的历史数据和知识库大多存储在Snowflake里,Agent做决策需要查询这些数据。Snowflake Cortex模块允许在数据仓库内直接运行AI推理。

Citi数据:单个AI use case在Snowflake上产生约$200K增量消费。

Snowflake的现实挑战: → 批处理架构(最快也有分钟级延迟)→ Agent需要的是实时数据 → Snowflake正在向流处理演进(Snowpipe Streaming)Snowflake自己的预测(Data+AI Predictions 2026): "2026年将是Agent真正在企业落地的一年 数据治理和统一数据基础将是Agent部署的前提" 按credits消耗计费: Agent查询量越多 → Credits消耗越多 → 收入越多

向量数据库

RAG(检索增强生成)是Agent获取上下文的标准方式,每次Agent推理 = 一次向量检索。但独立向量数据库公司(Pinecone/Weaviate)大多未上市,向量功能正在被MongoDB Atlas等主流数据库内置,独立向量数据库的护城河在收窄。

论点强度:⭐⭐⭐⭐⭐(最Solid)

Layer 3:实时数据流

代表:Confluent(CFLT)

Fortune / Yale研究(2026年4月30日)的核心论断:"数据基础设施的组织、准确性和可访问性,将决定Agentic AI能否真正扩展。"

架构现实: → 大多数企业数据在Snowflake/Redshift等批处理系统 → 批处理数据让Agent做出"过时的决策" ("库存还有多少?"——批处理答案是昨晚的数字)→ Agent需要:数据库发生变化时,立刻知道 Confluent的作用: → CDC(Change Data Capture): 当任何数据库有变化,立刻推送给Agent → 把批处理系统变成实时系统 → 企业Agent进入生产的必经路径 市场现实: → 架构迁移(批处理→实时)是确定性趋势 → Confluent是这条路径上的事实标准 → 但开源Kafka可以免费使用(企业版的溢价空间受限)

这一层比Datadog更难被市场直观理解,估值相对更低,是价值链中预期差最大的标的。

论点强度:⭐⭐⭐⭐(相对低估,逻辑清晰)

Layer 4:可观测性与监控

代表:Datadog(DDOG)——财报+31%

这是今天被实时验证的层。

为什么Agent需要可观测性远超传统应用:

传统应用出错: → 一个功能失效 → 用户报告 → 修复 Agent出错: → 自主决策出错,可能已经执行了错误操作 (发错了邮件/修改了错误数据/做了错误交易)→ 每次LLM调用都产生API费用,必须追踪成本 → 多Agent协作时,哪个环节出了问题? Datadog State of AI Engineering报告(2026年5月): → 2026年2月:5%的LLM调用出错,60%是rate limit错误 → 3月:8.4百万次rate limit错误 → 说明Agent在生产环境大量碰壁 → 企业迫切需要工具理解、优化、控制成本

Datadog的核心护城河:

模型无关性: → 不管用OpenAI/Claude/Gemini哪个模型 → 不管用LangChain/AutoGPT哪个框架 → Datadog都在监控 → OpenAI自己也是Datadog的最大客户 多云不可替代性: → 企业同时用AWS+Azure+GCP → 每个云的原生监控工具只能看自己的部分 → Datadog是唯一跨云的统一视图 → 这在多模型时代同样适用 按使用量计费: → 按主机数/日志量/自定义事件 → Agent每个推理步骤产生logs和traces → Agent越活跃,Datadog收入越高

Q1 2026财报关键数据:

指标数值YoY营收10.06亿美元+32.2%全年指引(中点)43.2亿美元从40.8亿上调超出预期幅度+5%—分析师目标价(Guggenheim)225美元—

论点强度:⭐⭐⭐⭐⭐(最Solid,今日财报实时验证)

Layer 5:安全与权限

代表:CrowdStrike(CRWD)、Palo Alto Networks(PANW)、Zscaler(ZS)

Agent的安全需求为什么根本不同: → Agent是自主的,会主动请求权限 → 可能被"提示注入"攻击(恶意输入劫持Agent)→ Agent可以写数据库/发邮件/执行代码 → 权限边界必须是确定性的,不是模糊的 Gartner预测: → AI治理支出2026年达4.92亿美元 → 2030年超过10亿美元 → "Guardian Agent"技术占Agent市场10-15% 但这一层的投资问题: → CrowdStrike和Palo Alto是成熟大公司 → Agent安全是新增长点,不是唯一业务 → 估值已经偏贵 → 更大的机会可能在未上市的Agent安全初创公司

论点强度:⭐⭐⭐(重要但非最直接受益,估值偏贵)

Layer 6:通信与交互

代表:Twilio(TWLO)

Agent完成任务后需要通知/确认/报告: → 发短信通知用户 → 打电话确认操作 → 多个Agent之间的协作消息 Twilio的Agent收费转型: → 传统:按席位/月订阅 → Agent时代:per agent deployed / per communication → 每新增一个生产Agent → 通信量增加 → Twilio收入增加 本周动态: Twilio年会发布新平台能力 专门帮助AI Agent相互通信协作 CEO:"这将戏剧性改善企业Agent部署体验"

论点强度:⭐⭐⭐⭐(收费模式转型 + 使用量联动)

价值链核心洞察

洞察一:按使用量计费是分水岭

79个企业财报电话的研究得出结论:"Snowflake、MongoDB、Datadog、Twilio、Confluent、Cloudflare将赢,因为AI是被基础设施性地支持在这些平台上的。"

受AI破坏的SaaS(按席位): → AI让每个员工完成更多工作 → 需要的席位数量减少 → 收入下降 → 这是Zoom/Docusign/HubSpot面临的压力 受益于Agent的SaaS(按使用量): → 企业裁员 + 增加Agent → 数据库查询量 / 日志量 / 通信量不减反增 → 账单自动增加 → 这是基础设施层真正的"Agent红利"

洞察二:模型无关性是最强护城河

历史类比: 云计算时代——不管AWS/Azure/GCP谁赢 Datadog都在监控,MongoDB都在存数据 这套逻辑在Agent时代完全重演 Datadog自己的研究数据验证: "2026年没有明显的模型赢家 企业同时运行多个模型避免锁定" → 这正是多云时代的翻版 → 模型无关的基础设施层是最终受益者

洞察三:数据不可迁移性

一旦企业的Agent状态数据存入MongoDB: → 切换需要重写数据访问层 → 迁移全部历史数据 → 重新测试所有Agent工作流 → 停机风险不可接受 这是软件行业最强的护城河之一: 锁定效应(Lock-in)企业宁愿付更高费用,也不愿承担迁移风险

风险评估

风险一:大厂垂直整合(最大的结构性风险)

威胁场景: AWS/Azure/Google宣布: "我们的数据库+监控+安全原生支持Agent 比独立工具便宜30%,和我们的模型深度集成" 受影响最大的: → Datadog(面对CloudWatch/Azure Monitor)→ MongoDB(面对DocumentDB/Cosmos DB)→ Confluent(面对AWS MSK)反驳证据: → Datadog已和AWS/Azure/GCP竞争超过10年 → 多云环境让独立工具的价值在增加 → Datadog Q1超预期32%是十年竞争的答卷 → OpenAI选择Datadog而不是任何云原生工具

评级:真实但已被历史反驳

风险二:Agent落地速度慢于预期

当前数据的矛盾: → 79%的公司在"采用"AI Agent → 但只有2%真正在规模化部署 → "实验到生产"是最难跨越的鸿沟 如果这个鸿沟2026-2027年没有跨越: → 使用量飙升的时间线后推 → 当前估值基于的高增速假设被打破 → 估值修正压力 反驳证据: → Datadog Q1财报:AI可观测性已在拉动收入 → 单个AI use case产生$200K增量消费(Citi)→ 企业AI基础设施支出2026年增长20-35% → 数据指向落地正在发生

评级:需要持续监控,当前数据偏乐观

风险三:AI原生数据库颠覆现有格局

威胁: 专为Agent优化的AI原生数据库出现 → 更低延迟/更好的向量+关系混合查询 → 专门为Agent访问模式设计 当前评估: → MongoDB/Snowflake都在快速内化向量功能 → 数据迁移锁定效应是天然护城河 → 短期(2-3年)不是主要威胁 → 中期(3-5年)需要持续关注

评级:长期需关注,短期影响有限

风险四:估值风险

Datadog今日+31%后的估值: → 全年指引43.2亿美元 → EV/Revenue约14倍(基于2026年指引)→ 14倍对于32% YoY增速的SaaS在历史上合理 → 但任何增速减缓信号都会导致快速估值收缩 MongoDB和Snowflake今日+10%后同样需要重新评估 → 追高风险在今天的涨幅后显著上升

评级:今日涨幅后安全边际减少,入场时机需要重新评估

各标的投资论点综合评级

标的层次论点强度商业模式匹配当前估值主要风险DDOG可观测性⭐⭐⭐⭐⭐按用量,模型无关今日+31%后偏贵大厂竞争MDB事务数据库⭐⭐⭐⭐⭐Atlas按用量,直接联动合理DocumentDB竞争SNOW分析数据库⭐⭐⭐⭐按credits,需实时化合理批处理架构局限CFLT实时数据流⭐⭐⭐⭐架构迁移受益相对低估开源Kafka竞争TWLO通信交互⭐⭐⭐⭐per agent收费转型中低估转型执行风险NET安全+网络+边缘⭐⭐⭐⭐Agent安全+全球路由合理竞争激烈CRWD/PANW安全⭐⭐⭐Agent是增量,非主业偏贵估值已高NOW/CRM编排框架⭐⭐⭐企业封装偏贵大厂自建

最Solid的三个论点

#1:Datadog(DDOG)

AI可观测性是Agent进入生产的必须基础设施,无论企业使用哪个大模型、哪个框架、哪个云——Datadog是唯一跨云、跨模型的统一监控平台。OpenAI是其最大客户这一事实,从根本上验证了"连大模型提供商自己也需要被监控"这个逻辑。今日财报是这个论点从叙事转为数据的关键时刻。

核心条件同时成立:模型无关 × 多云不可替代 × 按用量计费 × 今日财报验证

主要风险:今日+31%后估值已充分反映预期,追高风险高。

#2:MongoDB(MDB)

Agent的每个状态变更都需要事务型数据库。MongoDB的文档模型天然匹配Agent的半结构化状态数据,Atlas的按用量计费让收入与Agent活跃度直接正相关,数据迁移成本(锁定效应)构成了极强的护城河。

核心条件同时成立:使用量联动 × 锁定效应 × 文档模型技术匹配

主要风险:大厂竞品,但已在持续竞争中持续增长。

#3:Confluent(CFLT)——最大预期差

论点:Agent需要实时数据,但99%的企业数据在批处理系统中。从批处理到实时的架构迁移是不可避免的,Confluent是这条必经路径上的企业级标准。这个逻辑同样清晰,但市场对这一层的认知远低于DDOG和MDB,估值相对低,是这条价值链中预期差最大的标的。

核心条件同时成立:架构迁移不可避免 × 市场认知低于基本面 × 企业级锁定

主要风险:开源Apache Kafka的存在限制了定价权,大厂提供的托管Kafka服务(AWS MSK)竞争。

总结

最Solid的投资逻辑

按使用量计费的数据基础设施公司(DDOG/MDB/SNOW/CFLT/TWLO),在Agent浪潮里具备一个近乎完美的商业结构:Agent使用量增长自动带动数据库查询/日志/通信量增长,账单自动增加,不依赖主动销售,也不依赖某一个大模型的胜出。这是模型无关性和使用量计费结合产生的复合护城河,在云计算时代的Datadog已经验证了这套逻辑的持久性。

最大的冲击

大厂垂直整合是持续存在的威胁,但已被Datadog十年数据反驳。更真实的短期风险是Agent落地速度——目前2%的规模部署率意味着,当前的高增速假设建立在未来数年持续加速的基础上。任何企业AI采用速度的减缓,都会触发这条价值链的估值重估

受益于AI Agent流量爆发的公司

AI Agent 爆发会带来网络流量暴涨、API 调用爆炸、应用数量激增,最受益的是 卖水的 PaaS(云平台 / 开发 / 网络)+ 高频 API / 数据型 SaaS**,其次是垂直场景 SaaS(CRM/ERP/ 办公)。下面分全球 + 国内,按流量基础设施、PaaS 平台、SaaS 应用三类整理核心标的,标注受益逻辑与关键驱动。

AI Agent 带来的流量爆发,核心受益的是网络传输、云基础设施、边缘 / CDN、数据平台、安全与企业 SaaS五类美股。下面按 “最直接受益→强关联→场景应用” 分层整理,突出流量放大、请求激增、API 调用暴涨的核心逻辑。


一、网络与 CDN(流量 “收费站”,最直接受益)

1. Cloudflare(NET)

  • 核心逻辑:AI Agent7×24 小时全网爬行,单任务触发数千 API / 网页请求,2026 年初 Agent 请求量同比翻倍。
  • 关键优势:全球 100 + 数据中心,低延迟 + 高并发 + DDoS 防护,成为 Agent 流量的 “默认路网”。
  • 业绩催化:2026 年 AI 相关流量收入同比 + 80%+,大客户(年付 > 100 万)同比 + 55%。

2. Akamai(AKAM)

  • 核心逻辑:企业级 Agent(如客服 / 营销代理)高频调用企业 API / 数据库,Akamai 的企业 CDN + 边缘计算承接流量出口。
  • 关键优势:企业客户覆盖率 90%+,边缘节点覆盖广,支撑 Agent 跨地域稳定调用。
3. Fastly
  • 截至2025年12月31日的第四季度,Fastly调整后每股收益为12美分,相比2024年同期每股亏损2美分实现大幅改善,营收达到1.726亿美元,同比增长23%。
  • Fastly在2025年推出的AI Accelerator是一个语义缓存(Semantic Caching)解决方案。简单说,当AI Agent反复向OpenAI等大模型发起类似请求时,Fastly在边缘节点直接返回缓存结果,不需要每次都"回源"到模型提供商。

    这意味着什么?

    • 响应速度提升9倍(从约2秒降到150毫秒以内)

    • 大幅降低LLM API调用成本

    • 开发者只需改一行代码即可接入

    这一产品把Fastly从一个传统CDN"管道工",变成了AI请求处理链路中的关键调度者。William Blair因此将Fastly升级为"Outperform",称其WebAssembly架构是实时AI编排的"黄金标准"


二、云基础设施(算力 + 推理 + 执行环境,流量爆发的底座)

1. Amazon(AMZN,AWS)

  • 核心逻辑:Agent长时运行 + 频繁推理 + 多工具调用,AWS 是 Anthropic(Claude)核心云,2026 年 Anthropic 年化收入达300 亿美元,60%+ 云支出走 AWS。
  • 关键优势:Trainium/Inferentia 自研芯片优化推理成本,支撑 Agent 大规模部署。

2. Microsoft(MSFT,Azure)

  • 核心逻辑:Copilot Studio 让Office/Teams 用户批量创建 Agent,Azure OpenAI 独家提供模型推理,Agent 流量直接计入 Azure 收入。
  • 关键优势:全栈 Agent 开发 + 运行 + 管理平台,企业迁移意愿强,2026 年 Azure AI 收入同比 + 70%+。

3. Alphabet(GOOGL,Google Cloud)

  • 核心逻辑:Gemini 原生集成 Agent,每分钟处理 160 亿 tokens,Cloud 客户 75% 在用 AI 产品,Agent 流量拉动 Cloud 高增。
  • 关键优势:TPU 自研芯片 + Android 端 Agent 入口,移动端 Agent 流量爆发。

4. DigitalOcean(DOCN)

  • 核心逻辑:中小开发者 / 初创公司低成本部署轻量 Agent,DO 的简单云 + 边缘节点适配高频小流量 Agent 场景。
  • 关键优势:性价比高 + 一键部署,Agent 开发者首选,2026 年流量收入同比 + 100%+。

5. neocloud,也就是算力出租公司

NBIS,CRWV,甲骨文

从估值来看:

Nbis 2026 年营收25 亿美元,当前市值400亿,P/S在15倍。

Coreweave 2026年130亿美元,当前市值600亿,P/S在5倍。

Nbis 2027年继续维持300%增长,Coreweave维持在80%增长。


三、算力与网络芯片(流量放大的硬件核心)

1. Broadcom(AVGO)

  • 核心逻辑:Agent 集群内部高速互联需求激增,以太网交换芯片 + 光模块市占率全球第一,支撑 Agent 多机协作。
  • 关键优势:数据中心网络芯片垄断地位,流量增长直接带动芯片出货量与单价提升。

2. Marvell(MRVL)

  • 核心逻辑:Agent跨数据中心流量暴涨,高速网卡(NIC)+ 光芯片需求激增,2026 年 AI 相关芯片收入同比 + 90%+。

3. NVIDIA(NVDA)/AMD(AMD)

  • 核心逻辑:Agent推理流量远超训练,GPU/CPU 供不应求,AMD MI300+Intel Gaudi3 承接推理需求,2026 年数据中心业务同比 + 60%+。

四、数据平台与存储(Agent 流量的 “数据源泉”)

1. Snowflake(SNOW)

  • 核心逻辑:Agent需实时调用结构化 / 非结构化数据,Snowflake 数据云存储 + 计算分离,Agent 数据请求量同比 + 120%。
  • 关键优势:AI 模型唯一可信数据来源,湖仓一体解决 Agent 数据孤岛问题。

2. Palantir(PLTR)

  • 核心逻辑:政府 / 企业 Agent高频分析异构数据,AIP 平台数据编织打通多源数据,2025 年商业收入同比 + 71%。

四、被AI agent调用的服务

  1. Twilio(TWLO)

    • 核心受益:通信 API 龙头,Agent(客服 / 营销)高频调用短信 / 语音 / WhatsApp,调用量 ×10–100 倍。
    • 驱动:AI 客服 Agent 替代人工,外呼 / 短信验证自动化,API 用量爆发。
  2. Stripe(未上市)

    • 核心受益:支付 API 核心,电商 / 金融 Agent 自动处理支付,交易笔数激增,手续费收入同步增长。
    • 驱动:AI 导购 / 跨境支付 Agent 批量发起交易,API 调用与交易规模双增
  1. Circle

    Circle 已成为Agent-to-Agent(A2A)支付的绝对主导者,核心是靠USDC 稳定币 + Nanopayments 纳米支付 + Circle Gateway三件套,垄断了全球超 98% 的 AI 代理间交易。

    • 交易份额
      2025 年 7 月 —2026 年 3 月,全球 **98.6%–99%的 A2A 支付通过USDC(Circle 发行)** 完成。
    • 核心数据(2026 年 3 月)
      • A2A 支付笔数:1.4 亿笔(9 个月)
      • 总交易额:4,300 万美元
      • 平均每笔:0.31 美元(典型微支付)
      • 活跃付费 AI 代理:40 万 +
    • 客户
      OpenAI、Anthropic、Perplexity、Salesforce Agentforce 等头部 AI / 企业均接入 Circle A2A 支付。
    总结:AI对SAAS的影响
    1,对IT侧的基础设施,AI AGENT增加网络流量,IT的复杂度,对监控DATADOG,网络加速(AKAMAI, CLAUDFARE),数据库MONGDB, 数据库仓库SNOWFLAKE, 网络安全,运维SERVICENOW等是利好。但不好的消息是authropic自己下场做安全(Claude Mythos, Claude Security)。所以对安全类的是利空,未来大模型公司会不会下场做运维,监控?
    2,对业务侧,应该基本是利空,大模型公司authropic,AI创业公司在抢这块市场。从生成文档,到UI设计,图片视频处理,从获客,客服,到法律,金融服务,AI在不断扩圈。未来会不会扩展到HR, 财务,报税等场景?所以对业务侧的SAAS,基本是利空。
    3,对SAAS公司本身,给软件增加AI功能,一方面会增加营收和客户黏性,另一方面,AI的TOKEN消耗,成本是没办法随着用户量的增长而分摊的。过去的软件多一个用户,几乎是0成本。而AI不一样。所以商业模式会变差。
    4,企业给SAAS的预算会减少,1是AI导致裁员,人工减少,按人头收费的SAAS,费用少了。2是企业增加AI投入,必然会减少给SAAS的预算。全球每年总的IT支出一般不会大幅增长,除非AI真的能给企业赚大钱。
    其他文章参考:
    Anthropic是企业软件的杀手,哪些SaaS会被AI杀死,哪些反而受益于AI应用大爆发?
    Anthropic,openAI, SpaceX 上市谁最受益?
    10年一次的IT技术浪潮,这次的领头羊是 OpenAI,Anthropic,DeepSeek:
    Token消耗大爆发,指数级增长,Anthropic估值逼近万亿美金,超OpenAI
    下面推广一下我的知识星球:
    大家好!我是书生老徐,长期在雪球,知乎,公众号等平台分享投资知识和经验,全网阅读量过亿。 过去这些年我分享了非常多的投资机会,并及时提示很多投资风险。获得广大网友好评。  我是《物依稀为贵》的作者,本人认为投资的精髓就是:物依稀为贵。 根据物依稀为贵原则,我成功抓住了中国移动,中芯国际,汇量科技,中烟香港等牛股。以及黄金白银的投资机会。为更好的推广这一投资思想,本人决定创建一个知识社区,更方便的和大家一起学习交流。加入即可获得: 
    1. 《物依稀为贵》的电子版 
    2. 深入的投资机会分享 
    3. 及时的投资风险警示
    4. 一对一问题解答 
    5. 牛散,著名公募,私募,社保基金的持股分析
    6. ETF免5开户
    前50名优惠价189/年,每天只要5毛钱,给自己找一个投资理财的小帮手
     
    打赏
     
    更多>同类资讯
    0 条相关评论

    推荐图文
    推荐资讯
    点击排行
    网站首页  |  关于我们  |  联系方式  |  使用协议  |  版权隐私  |  网站地图  |  排名推广  |  广告服务  |  积分换礼  |  网站留言  |  RSS订阅  |  违规举报  |  皖ICP备20008329号-18
    Powered By DESTOON
