手机版
二维码
购物车
(
0
)
供应
求购
公司
团购
展会
资讯
招商
品牌
人才
知道
专题
图库
视频
下载
商圈
推广
热搜:
采购方式
滤芯
带式称重给煤机
甲带
气动隔膜泵
减速机型号
无级变速机
链式给煤机
履带
减速机
首页
供应
求购
公司
团购
展会
资讯
招商
品牌
人才
知道
专题
图库
视频
下载
商圈
首页
>
资讯
>
展会资讯
德赛西威2025正式财报分析
日期:2026-03-07 20:47:59 来源:网络整理 作者:本站编辑
评论:0
德赛西威2025正式财报分析
德赛西威于3月6日发布2025年全年正式财报,一起看看。
? 业绩与市场预期对比
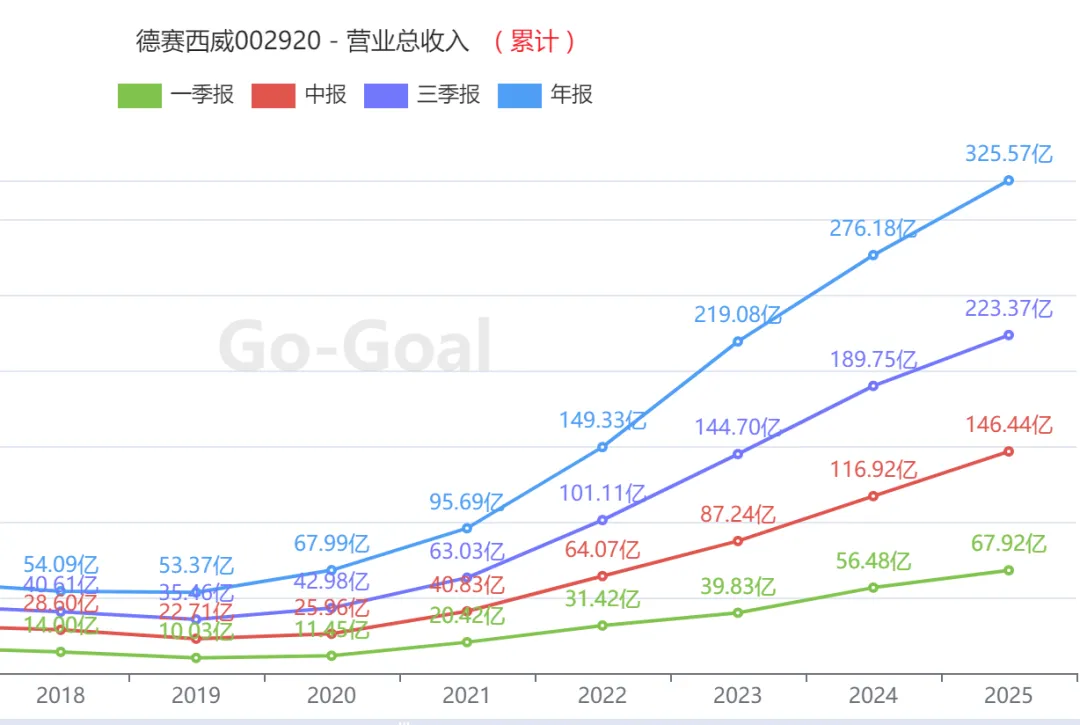
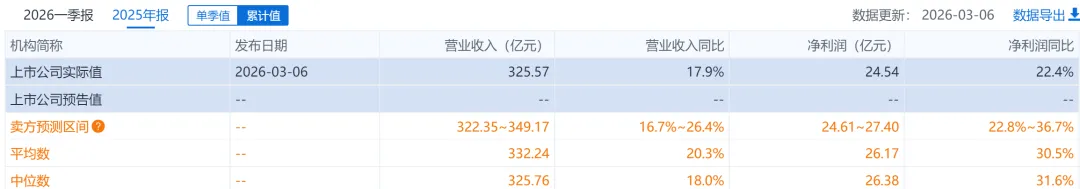
2025年公司实现营收325.57亿元,同比增长17.9%,与市场预期中值(325.76亿元)基本持平。
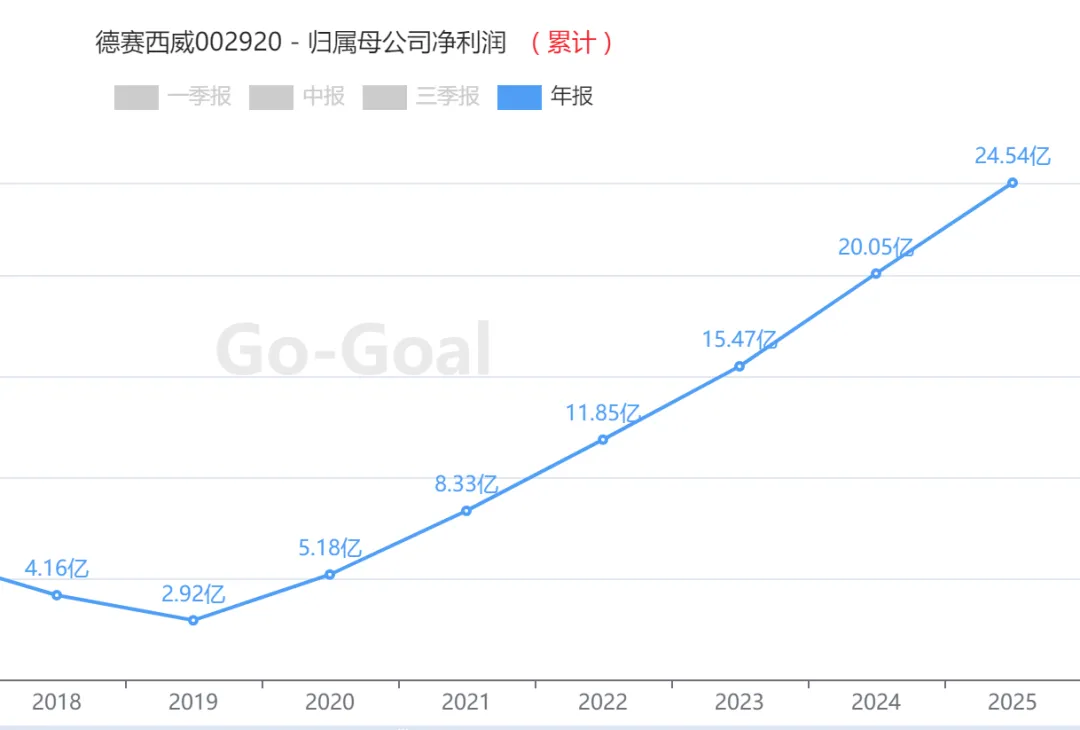
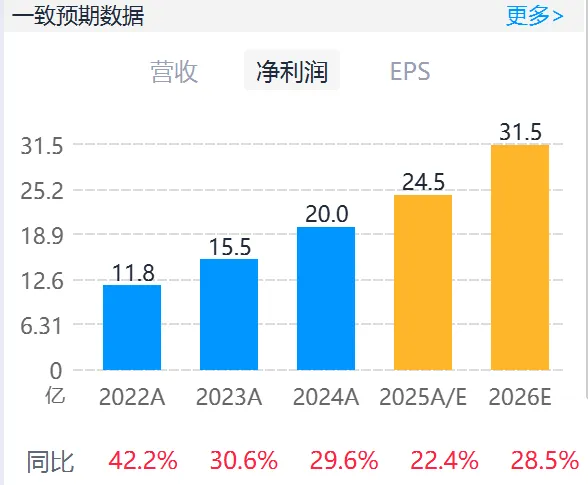
归母净利润为24.54亿元,同比增长22.4%,略低于一致预期。
第四季度营收102.21亿元,首次突破百亿大关,环比大增32.9%。但Q4毛利率为17.69%,净利率为6.51%,同比、环比均有所下滑,显示盈利能力面临短期压力。
⚙️ 盈利能力:毛利率持续下行,费用管控与规模效应支撑净利率
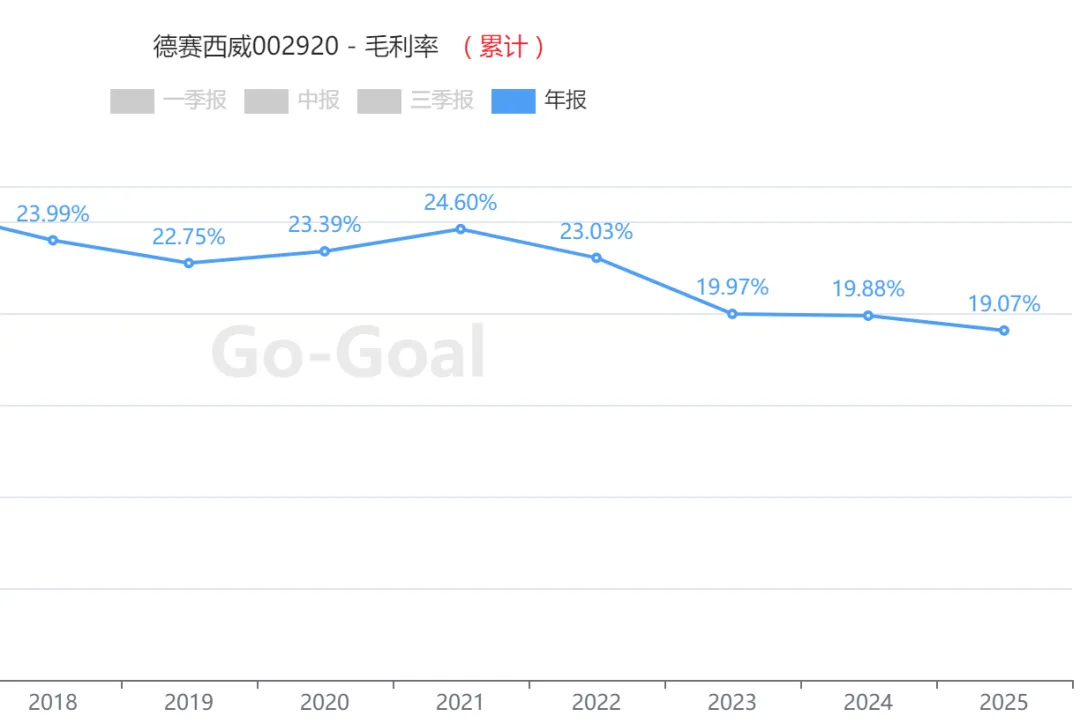
全年毛利率为19.07%,同比下降0.81个百分点,且自2021年(24.60%)以来呈连续下降趋势。这主要受高速增长但毛利率相对较低的智能驾驶业务(毛利率16.36%)占比提升的结构性影响。
尽管毛利率下滑,但公司期间费用率同比下降0.47个百分点至11.06%,其中财务费用因汇兑收益同比大幅减少86.6%。这使得全年净利率逆势提升0.29个百分点至7.60%,利润增速(22.4%)高于营收增速(17.9%)。
? 业务结构重塑:智能驾驶跃升为增长第一引擎
智能驾驶业务
放量领跑,该业务2025年营收达97.00亿元,同比大幅增32.63%,增速远超智能座舱(+12.92%),收入占比提升至29.8%。新获取订单年化销售额超130亿元,为后续增长储备充足弹药。
智能座舱基本盘稳固,作为核心收入来源,智能座舱营收205.85亿元,占比63.2%,新项目订单年化销售额超200亿元,客户拓展至理想、小米、吉利等头部车企。
网联服务及其他:
营收22.72亿元,毛利率高达32.8%,是公司高毛利业务板块。
? 成长动能:
国际化与新业务协同发力全球化布局取得关键进展:公司已构建覆盖全球16个海外分支机构的运营体系,成功获取大众(VW)、丰田(TOYOTA)新项目定点,并突破本田(HONDA)、雷诺(RENAULT)等新客户。
前瞻布局第二增长曲线:
公司正式发布“川行致远”低速无人车品牌,并成功获取机器人域控项目定点,相关产品计划于2026年量产交付,将域控技术能力向具身智能赛道拓展。
? 估值与同业对比:
当前估值处于行业低位估值显著低于行业平均:以2026年3月5日收盘价计,公司市盈率(TTM)为28.29倍,而其所处的软件开发(垂直应用软件)行业平均市盈率(TTM)高达66.97倍,估值差异为-38.68,显示其估值相对便宜。
机构观点与目标价:
主流机构维持看好。国联民生证券给予2026年24倍PE预测,维持“推荐”评级;野村东方国际证券维持“增持”评级,目标价139.00元;浦银国际基于DCF估值给予目标价165.0元,对应2026年市盈率30.8倍。当前股价(114.61元)较机构目标价有明确空间。
? 2026年一致预期:机构看好持续增长
公司26年一致预期净利润31.5亿美元
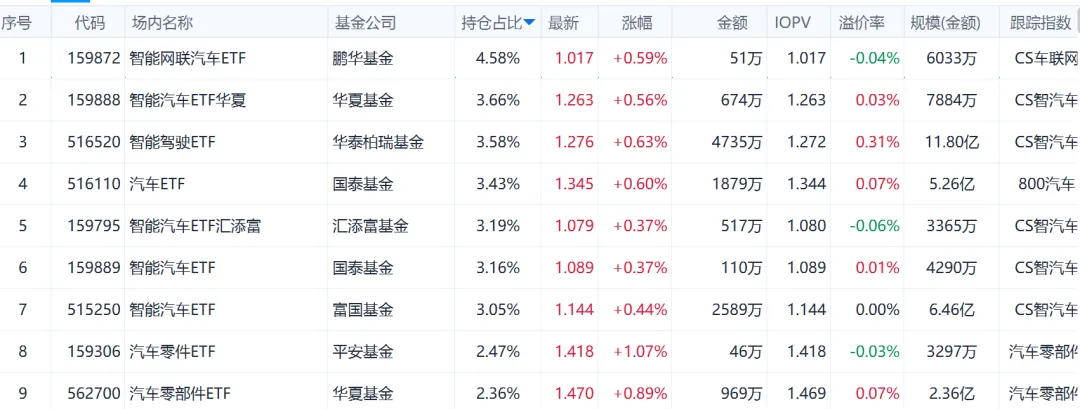
相关ETF:智能网联汽车ETF、汽车ETF等
#德赛西威
#财报分析
#业绩预告
#财务指标
#一致预期
#盈利预测
#业绩
#业绩超预期
数据来源:AI小二、Go-Goal,以上数据仅供参考,不构成任何投资建议。
打赏
更多
>
同类资讯
• 杭州跨境电商财务代理机构哪家ä¸
0
条
相关评论
推荐图文
推荐资讯
点击排行
0
1
奔赴山野,潮动中原|2027郑州户外用品・时尚运动装备博览会
0
2
春日选品,相约郑州|2027郑州户外用品・时尚运动装备博览会
0
3
智筑绿矿,聚力西北|2027中国兰州矿山装备展览会相约兰州
0
4
深耕矿业全链,赋能绿智转型|2027 中国兰州矿山装备展览会
0
5
2027 中国甘肃光伏风电配套设备、储能系统、电池装备展览会
0
6
2027 兰州石油化工煤化工装备展览会
0
7
2027 中国郑州体育暨户外装备博览会
0
8
奔赴山野潮动中原2027中国郑州户外用品・时尚运动装备博览会
0
9
2027越南平阳国际电机及线圈展览会
网站首页
|
关于我们
|
联系方式
|
使用协议
|
版权隐私
|
网站地图
|
排名推广
|
广告服务
|
积分换礼
|
网站留言
|
RSS订阅
|
违规举报
|
皖ICP备20008329号-18
(c)2008-2022 免费发布网 All Rights Reserved




 日期:2026-03-07 20:47:59
来源:网络整理 作者:本站编辑 评论:0
