


一、流动资产的主要构成
(一)货币资金:
1.概念:包括库存现金、银行存款、其他货币资金(银行汇票/本票存款、信用卡存款、存出投资款(如证券账户保证金)、外埠存款、履约保函保证金等)。这是流动性最强的资产,可以直接用于支付。
2.其他货币资金关键特征:通常已从“银行存款”中转出,但尚未进入最终支付环节,处于一种受限的、专项的状态。
3.货币资金与现金流的关系:
(1)货币资金是“存量”概念:指在某一时点(如月末、年末)的结余数,体现在资产负债表上。
(2)现金流量是“流量”概念:指在某一时期(如一个月、一年)内的流入流出金额,体现在现金流量表上。
(二)交易性金融资产:
1.概念:企业为了短期获利而持有的股票、债券、基金等,随时可以出售变现。
2.交易性金融资产具有以下鲜明特点:
(1)持有目的明确:就是为了短期交易,通常持有期不超过一年(也可能更短)。
(2)计量规则特殊:
以公允价值计量:其账面价值不是买入成本,而是每个报告期末(如月末、年末)的市场价。变动计入当期损益:市场价的涨跌(“公允价值变动损益”)直接计入当期利润表,影响公司报告期的利润。这是它与以摊余成本计量的债权投资、以权益法核算的长期股权投资的根本区别。
(3)流动性强:作为一项“流动资产” ,它代表公司随时可以变现的金融资源。
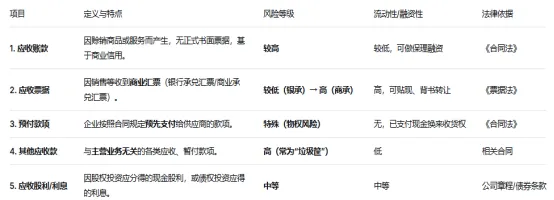
(三)应收款项:
包括应收账款、应收票据、预付账款、其他应收款等。这是企业对外销售商品或提供服务后,应向客户收取的款项,是即将转化为现金的资产。
(四)应收账款融资:
应收账款融资是指企业将因销售商品、提供劳务等产生的应收账款债权作为担保或直接出售,从金融机构或专门机构获取资金的一种融资方式。本质:将未来的、未实现的现金流(应收款)提前变现,加速资金回笼。
(五)存货:
企业在日常活动中持有以备出售的产成品或商品、处在生产过程中的在产品、在生产或提供劳务过程中耗用的材料和物料等。存货需要通过销售才能变为现金,是流动性相对较弱的部分。
(六)合同资产:
是指企业已向客户转让商品或服务,从而有权收取对价的权利,但该权利除了时间流逝之外,还取决于其他条件(例如,履行合同中的其他履约义务)才能转化为“应收账款”或收取现金。
(七)持有待售资产:
(包括持有待售的非流动资产和处置组),是指企业已经做出决议,准备在当前状态下立即出售,并且该出售极可能发生的资产(或资产组合)
(八)一年内到期的非流动资产:
是指原本在“非流动资产”科目中核算的、具有明确到期日的长期债权类资产,其剩余到期期限在一年或一个正常营业周期之内(孰长)的部分。
(九)其他流动资产:
是指除资产负债表上已单独列示的常规流动资产项目(如货币资金、交易性金融资产、应收票据、应收账款、预付款项、存货等)之外,那些性质特殊、金额不重大或发生频率不高,但预期能在一年或一个正常营业周期内(孰长)变现、出售或耗用的资产。
二、流动资产的核心特点
周转快:在企业的供、产、销循环中不断改变形态(货币→原材料→产品→应收账款→货币)。
变现能力强:能在短期内(一年内)转换为现金。
形态波动大:其具体形态和金额会随着企业经营活动频繁变化。
三、为什么流动资产至关重要?—— 给出纳/财务的启示
1.衡量短期偿债能力:流动资产的充足与否,直接决定企业能否支付到期债务、员工工资和供应商货款。关键指标是流动比率(流动资产÷流动负债)。
2.反映营运效率:流动资产的管理水平体现企业运营效率。比如:
(1)应收账款周转率:反映回款速度。
(2)存货周转率:反映销售和库存管理效率。
(3)管理目标就是加速周转,用最少的流动资产支撑最大的业务规模。
3.总结:
流动资产就像是企业的“血液” 。它必须保持“充足”(量) 和 “循环畅通”(周转效率) ,企业才能健康生存和发展。你的出纳工作,正是这血液循环系统中至关重要的一环。
