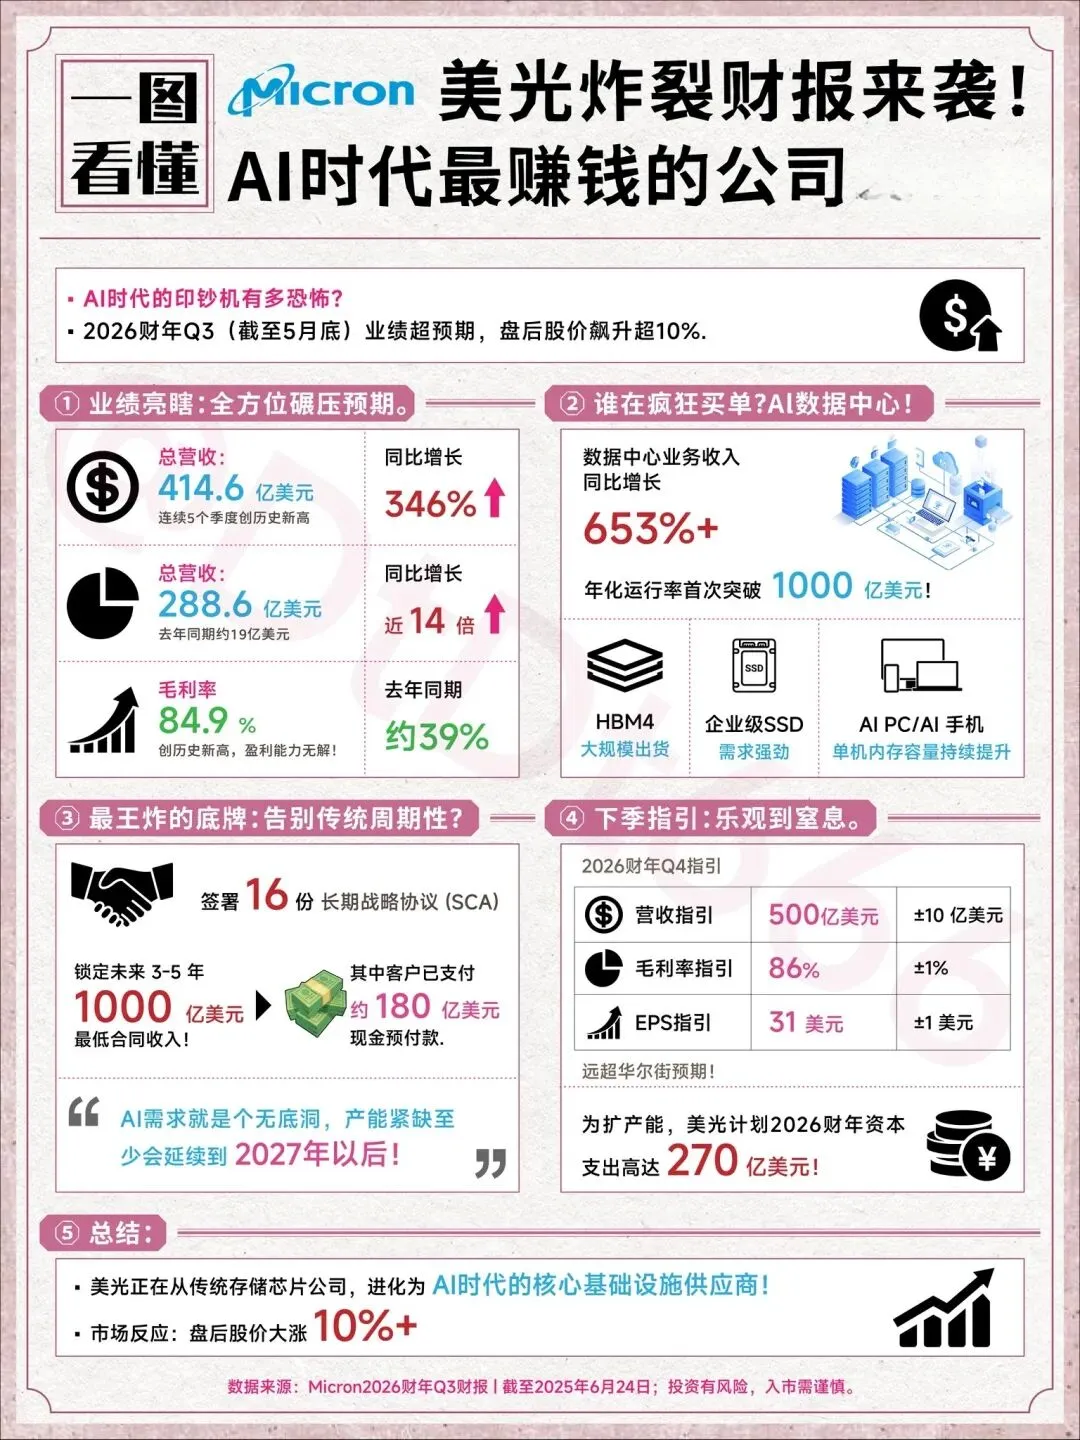
美光(Micron)2026财年Q3财报来袭!
整体结论:AI“印钞机”全面兑现,超预期
美光已从传统存储芯片公司,成功转型为AI时代核心基础设施供应商。财报最大亮点是高增长 + 超高毛利 + 极强未来可见度三者兼备。
财报前股价一度回调(你提到的900+低点对应盘中弱势),财报后盘后直接大涨10-16%冲上1200+美元,市场用真金白银认可了这份“炸裂”业绩。
关键财务亮点
1️⃣总营收:414.6亿美元,同比+346%,连续5个季度创历史新高。
2️⃣总毛利:288.6亿美元,同比近14倍增长。
3️⃣毛利率:84.9%(历史新高,去年同期约39%),盈利能力极强,体现HBM等高端产品定价权。
4️⃣数据中心业务:收入同比+653%+,年化运行率首次突破1000亿美元,成为绝对增长引擎。
业务驱动与长期确定性
反复强调HBM4大规模出货、企业级SSD需求强劲、AI PC/手机内存容量提升。核心观点是:“AI需求就是个无底洞,产能紧缺至少会延续到2027年以后!”
更重要的是16份长期战略协议(SCA):
• 最低锁定未来3-5年1000亿美元合同收入
• 其中客户已支付约180亿美元现金预付款
这给未来业绩上了强力“保险”,大幅降低周期风险。
Q4指引与资本开支:乐观激进
• Q4营收指引500亿美元±10亿,毛利率86%±1%,EPS31美元±1,远超华尔街预期。
• 2026财年Capex高达270亿美元,大手笔扩产,显示管理层对需求持续性的极强信心。
投资视角
利好:AI结构性需求+供给紧张带来高毛利持续,长协+强指引提供高可见度,转型成功。
风险:半导体仍有周期属性,若AI资本开支放缓或竞争加剧(三星/SK海力士),可能回调;高Capex未来折旧压力也需关。目前估值已反映较多乐观预期。
总结:这份财报全面验证了美光在AI内存(尤其是HBM)赛道的领先地位,是AI行情的强力催化剂。