(数据来源:摩根大通、中国信通院、券商研报,截至2026年6月)
一、市场爆发:2026成规模化拐点
AI芯片功耗飙升(GB200达1200W),风冷触及20kW极限,液冷成高密度算力必选项。
✅ 全球规模:170亿美元+,同比+91%(摩根大通)
✅ 中国规模:700-1050亿元,同比+217%-325%(中国信通院)
✅ 渗透率:AI机房液冷渗透率24%(同比+353%);智算中心80%+;政策要求2026年底大型数据中心≥60%
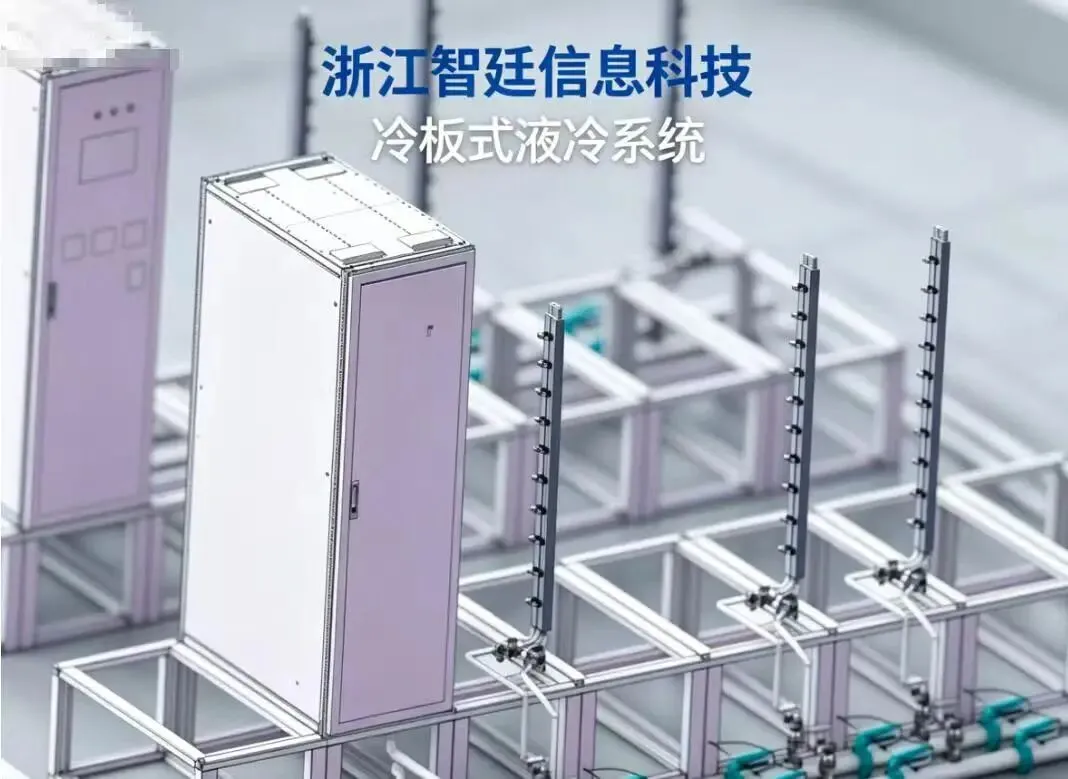
二、技术格局:冷板主导,浸没领跑
2026年形成冷板式58.2%、浸没式32.5%、喷淋式9.3%格局。
冷板式(58.2%):适配通用云,成本低、易运维,规模524亿元(+38.5%)
浸没式(32.5%):适配AI/超算,散热强30%,PUE低至1.03,增速最快
喷淋式(9.3%):补充场景,代表企业高澜股份
三、头部市占:三大赛道龙头清晰
1. 冷板式液冷(CDU/冷板)
英维克:市占40%-50%,英伟达MGX+Intel双认证,绑定阿里/腾讯
高澜股份:市占约35%,冷板+浸没双布局
2. 浸没式液冷
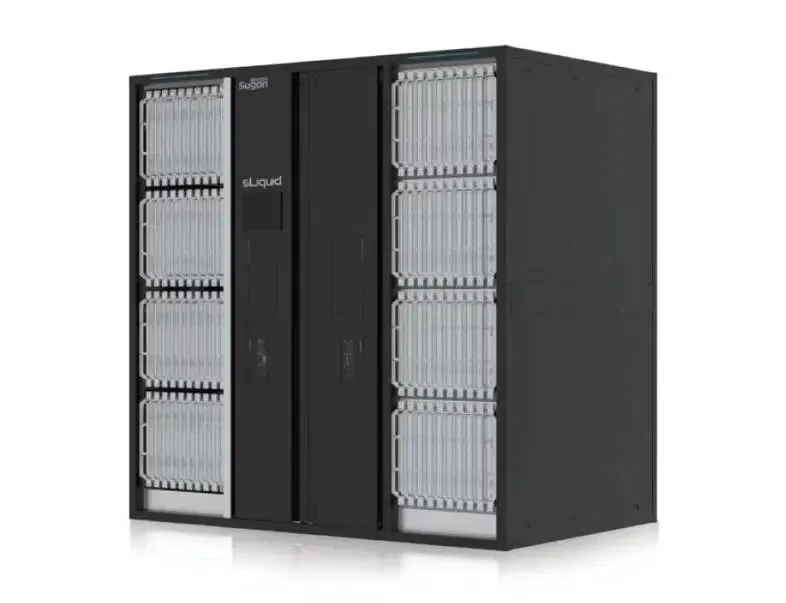
曙光数创:市占58.8%-65%,全球领先,单机柜200kW,PUE 1.03
英维克:市占约30%,获谷歌核心部件订单
3. 液冷服务器
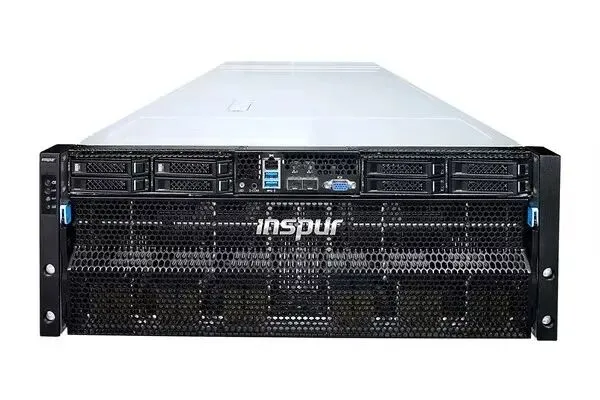
浪潮信息:市占45%-50%,全球第一,绑定英伟达生态
戴尔+HPE:合计约30%,主导北美高端市场
四、增长逻辑:三重驱动,国产替代加速
1. 算力刚需:AI训练集群单机柜功率向1MW迈进,液冷唯一解
2. 政策强推:枢纽节点超大型数据中心PUE≤1.2,70%须用液冷
3. 国产替代:冷却液(如炬化股份)打破海外垄断,成本下降
五、整体盘点
2026年液冷从“可选项”变“必选项”,冷板英维克、浸没曙光数创、服务器浪潮信息三足鼎立格局确立。千亿赛道高增,龙头订单饱满(如英维克85亿在手订单),国产替代进入加速期。
数据来源:摩根大通、中国信通院、国金证券、东方财富网(2026年2-6月)
 对液冷赛道感兴趣,想和同行业伙伴聊聊? 扫码进群,一起蹲最新技术动态与订单信息