

 点击图片查看原图

数字PCR(dPCR)仪器是一种通过将样本分散至数万个独立微反应单元、对核酸分子进行绝对定量检测的高精度分析设备,无需依赖标准曲线即可实现痕量核酸的精准定量。该技术凭借其超高灵敏度与绝对定量能力,在肿瘤液体活检、病原体检测及基因编辑分析等领域确立了不可替代的方法学地位。
竞争态势:双寡头格局与并购整合
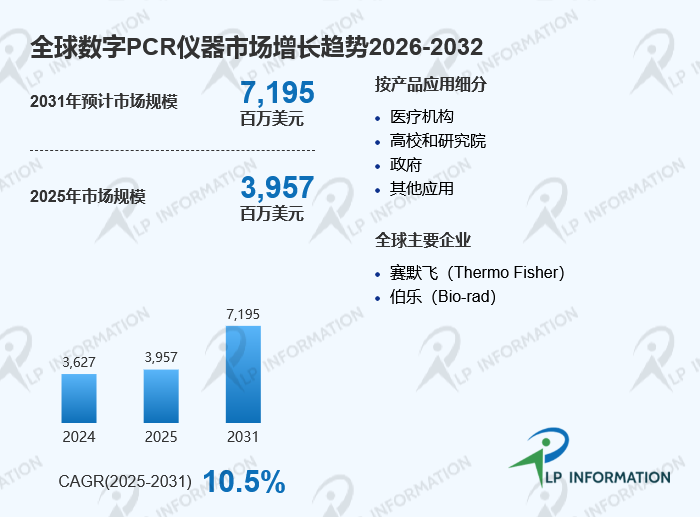
全球数字PCR仪器行业集中度极高,呈现典型的“双寡头”竞争格局。LP Information(路亿市场策略)调研数据显示,美国企业伯乐(Bio-Rad)与赛默飞(Thermo Fisher)合计占据全球主要市场份额。伯乐通过2017年收购RainDance Technologies进一步巩固了其在液滴数字PCR领域的技术壁垒;赛默飞则依托其全球渠道网络与qPCR存量客户基础形成交叉销售优势。早期领先者富鲁达(Fluidigm)的战略重心已转向设备维护与消耗品供应,其仪器端的新增装机份额持续收缩,反映出数字PCR仪器赛道“赢家通吃”的竞争特征。
产品结构与需求场景:液滴主导与微流控并行
从技术路线看,液滴数字PCR凭借成熟的商业化体系与较高的通量灵活性占据市场主导地位,伯乐QX200系列是该路线的标杆产品;微流控芯片数字PCR则以更低的样本消耗和更简化的操作流程,在空间受限或样本珍贵场景中形成差异化补充。需求侧呈现“临床提速、科研深化”的双轮格局:医疗机构正将dPCR用于肿瘤伴随诊断、无创产前检测及移植排斥监测,高校与研究院则更侧重于单细胞分析、CRISPR编辑效率定量等前沿应用,政府端的需求主要来自公共卫生应急检测与生物安全监测。
区域布局与机会:北美领跑与亚太追赶
北美是全球数字PCR仪器的最大单一市场,LP Information(路亿市场策略)研究显示其份额超过50%,主要得益于成熟的分子诊断支付体系与头部企业的本土化服务能力。亚太地区虽份额稍逊,但增速领先,中国市场的肿瘤精准医疗需求扩张、印度基因组学研究的学术投入增长以及日本癌症研究体系的持续强化,共同构成了亚太增长的核心推力。欧洲市场则受IVD法规(IVDR)实施节奏影响,临床端仪器采购决策周期有所拉长,但科研端需求保持稳健。
产业链与价值分布:耗材主导的盈利结构
数字PCR仪器产业链上游涉及微流控芯片基材、精密温控模块及荧光检测光学器件,中游为仪器整机制造,下游对接试剂耗材与终端用户。从价值分布看,仪器本身的销售并非利润核心来源,配套的微反应芯片、专用试剂与校准品构成了更为持久的收入流。这一特征使得头部企业有强烈动机通过仪器装机量的积累锁定后续耗材收入,也解释了行业“仪器下沉、耗材盈利”的商业模式本质。
监管环境:IVDR重塑准入门槛
欧盟体外诊断医疗器械法规(IVDR)的全面实施对数字PCR仪器的临床准入构成了实质性影响,其分类规则将多数肿瘤诊断类dPCR试剂归入较高风险等级,要求附带的临床性能数据与上市后监管计划显著加重了厂商的合规负担。美国市场方面,FDA对实验室自建检测(LDT)的监管收紧趋势正在改变dPCR在临床端的应用路径,部分原本以LDT形式开展的检测项目面临向IVD注册转换的压力。
进入壁垒与未来演进
数字PCR仪器行业的进入壁垒集中于微流控核心工艺与专利布局两个维度,液滴生成与操控的稳定性、芯片材料的一致性控制均依赖长期工艺积累,伯乐等头部企业在微滴生成技术领域构建了密集的专利网络,对后进入者形成显著的知识产权屏障。未来演进方向清晰:其一,全自动一体化系统正在从科研向临床场景渗透,样本进-结果出的自动化能力成为产品竞争力的关键变量;其二,多重检测能力(单孔同时检测多个靶标)将成为下一阶段技术竞赛的焦点,尤其针对肿瘤 panel 检测的临床需求;其三,中国本土企业在微流控芯片设计与系统集成上的技术进步,正在为全球市场格局引入新的变量。